En bref
La plupart des impayés d'appel de fonds viennent du circuit bancaire de l'acquéreur, pas d'un refus de payer : on commence donc par trouver la cause. Viennent ensuite la relance écrite, puis la mise en demeure par lettre recommandée, qui fait courir les intérêts de retard prévus à l'acte et ouvre le délai de la clause résolutoire. En VEFA de logements, cette clause ne produit effet qu'un mois après une mise en demeure restée sans effet, et l'acquéreur peut demander des délais au juge. La résolution est une décision lourde, à prendre avec le notaire et un avocat.
La gestion courante des appels, l'émission, le pointage et la première relance, est décrite dans le guide de la gestion des appels de fonds. Cet article commence là où elle s'arrête : l'appel reste impayé malgré la relance.
D'abord, trouver la cause
Avant d'écrire une ligne de mise en demeure, il faut savoir pourquoi l'argent n'est pas arrivé. Les causes se rangent en trois familles, qui n'appellent pas la même réponse.
| Cause | Signe | Réponse |
|---|---|---|
| Blocage bancaire | La banque de l'acquéreur attend une pièce : attestation d'avancement, appel à son nom, relevé d'identité bancaire du compte de l'opération | Envoyer la pièce à la banque, avec l'accord de l'acquéreur ; pas de mise en demeure tant que le blocage n'est pas levé |
| Contestation de l'appel | L'acquéreur estime l'étape non atteinte ou le montant faux | Vérifier l'attestation du maître d'œuvre et le calcul ; corriger si l'appel est irrégulier |
| Difficulté de l'acquéreur | Prêt insuffisant, apport absent, séparation, perte d'emploi, décès | Échanger tôt, chercher un échéancier ou une solution amiable, préparer la procédure si rien ne vient |
Le deuxième cas mérite une attention particulière. Un appel émis sur une étape prévue mais non attestée, ou au-delà des plafonds légaux de l'échéancier VEFA (CCH, article R261-14), n'est pas exigible. L'acquéreur a raison de ne pas le payer, et une mise en demeure sur un appel irrégulier fragilise tout le dossier. Le contrôle des montants est détaillé dans le guide des appels de fonds VEFA.
À l'inverse, un retard de chantier ou une contestation sur un autre sujet ne justifie pas de suspendre un appel régulier : les appels suivent l'avancement attesté, pas la date de livraison.
Le financement bancaire de l'acquéreur
La majorité des acquéreurs paient leurs appels par déblocages successifs de leur prêt. La banque verse directement sur le compte de l'opération, à réception de l'appel et de l'attestation d'avancement. Trois points expliquent la plupart des retards :
- Le délai de traitement du déblocage, qui varie selon les banques et s'allonge en période de fin d'année.
- La pièce manquante : un appel sans attestation, ou adressé au mauvais service, reste en attente sans que personne ne prévienne le promoteur.
- Le prêt épuisé : si le prêt ne couvre pas tout le prix, l'acquéreur doit compléter sur ses fonds propres, souvent sur les derniers appels. C'est là qu'apparaissent les vrais impayés.
Un appel au conseiller de la banque, avec l'accord de l'acquéreur, règle souvent en une journée ce que trois courriers n'ont pas réglé. Ce contact se note dans le dossier : il servira à dater les démarches si l'affaire se durcit.
La procédure pas à pas
Exemple fictif : un T3 vendu 300 000 € TTC. Le maître d'œuvre atteste la mise hors d'eau ; l'acquéreur a déjà payé 35 % du prix, et l'appel porte sur 35 % de plus, soit 105 000 €, à régler sous quinze jours selon l'acte.
| Moment | Étape | Ce qu'on fait |
|---|---|---|
| J | Appel | Appel envoyé avec l'attestation d'avancement |
| J+15 | Échéance | Pointage du relevé : rien n'est arrivé |
| J+16 | Contact et relance | Appel téléphonique à l'acquéreur puis, avec son accord, à sa banque ; relance écrite avec le décompte et une nouvelle date |
| J+30 environ | Mise en demeure | Lettre recommandée avec avis de réception : décompte, intérêts prévus à l'acte, délai, rappel de la clause résolutoire |
| Un mois après la mise en demeure | Fin du délai légal | Si rien n'est payé et qu'aucun délai n'a été accordé par le juge, la clause résolutoire peut produire effet ; on décide avec le notaire et l'avocat |
| Ensuite | Contentieux | Résolution constatée, ou action en paiement, selon la stratégie retenue |
La relance
Factuelle et courte : la date de l'appel, l'étape, le montant, ce qui a été reçu, le reste dû, une nouvelle date. Elle propose un échange et invite à ne pas en tenir compte si le règlement est parti.
La mise en demeure
C'est l'acte qui fait basculer le dossier. Envoyée en recommandé avec avis de réception, elle reprend le décompte, réclame le reste dû et, si on les demande, les intérêts de retard, fixe un délai et vise expressément la clause résolutoire de l'acte. Elle se rédige avec soin : c'est elle qui fera courir le délai d'un mois, et un juge la lira. Une mise en demeure peut aussi être délivrée par commissaire de justice.
Les intérêts de retard
L'acte de vente peut prévoir des intérêts en cas de retard de paiement. Pour les ventes de logements soumises au secteur protégé, l'article R261-14 du CCH les plafonne à 1 % par mois des sommes exigibles ; le taux prévu à l'acte est souvent plus bas. Dans l'exemple, à un taux contractuel fictif de 0,5 % par mois, 60 jours de retard sur 105 000 € représentent 105 000 × 0,5 % × 60 / 30 = 1 050 €.
Prudence sur les intérêts
On ne réclame que ce que l'acte prévoit, au taux et au point de départ qu'il fixe, dans la limite du plafond réglementaire. Une pénalité supplémentaire, un forfait de frais de relance non prévu ou un taux supérieur au plafond s'exposent à être écartés, voire à fragiliser la mise en demeure entière. Faites relire la clause et le calcul par le notaire avant d'envoyer le premier courrier chiffré.
La clause résolutoire en VEFA
La plupart des actes de VEFA contiennent une clause de résolution de plein droit en cas de défaut de paiement. En secteur protégé, elle est encadrée : pour les obligations de versement, elle ne produit effet qu'un mois après une mise en demeure restée infructueuse, et l'acquéreur peut, pendant ce mois, demander au juge des délais de paiement (CCH, article L261-13, qui renvoie au code civil). Si le juge accorde des délais et que l'acquéreur paie dans les conditions fixées, la clause est réputée n'avoir pas joué.
Hors clause, le code civil ouvre aussi au vendeur impayé l'action en résolution de la vente (article 1654), et le vendeur dispose en principe d'un privilège sur le bien vendu pour le prix. Ces voies relèvent de l'avocat ; elles sont citées ici pour que le promoteur sache qu'elles existent, pas pour qu'il les mette en œuvre seul.
Résoudre ou poursuivre le paiement ?
La résolution n'est pas toujours la meilleure issue. Elle anéantit la vente : il faut restituer à l'acquéreur ce qu'il a payé, déduction faite de l'indemnité prévue à l'acte, que le juge peut modérer si elle est manifestement excessive (code civil, article 1231-5), puis publier la résolution et revendre le lot, avec les mêmes réflexes que pour un désistement de réservataire. Sur un lot payé à 70 %, l'opération rend beaucoup d'argent avant d'en récupérer. L'action en paiement, elle, laisse la vente en place et vise le recouvrement.
| Critère | Poursuivre le paiement | Résoudre la vente |
|---|---|---|
| Sort de la vente | Maintenue | Anéantie, lot à revendre |
| Trésorerie immédiate | Pas de restitution | Restitution des sommes perçues, sous déduction de l'indemnité |
| Durée | Celle du recouvrement | Celle de la procédure, puis de la revente |
| Intérêt | Acquéreur solvable mais lent | Acquéreur durablement défaillant, marché porteur pour revendre |
Le choix dépend de l'avancement, du marché local et de la solvabilité de l'acquéreur. Il se prend avec l'avocat, sur la base d'un chiffrage des deux scénarios.
Le rôle du notaire
Le notaire de l'opération a rédigé l'acte : c'est lui qui sait exactement ce que prévoient la clause d'intérêts, la clause résolutoire et les garanties du vendeur. Il intervient à trois moments :
- avant la mise en demeure, pour relire la clause applicable et le calcul ;
- pendant le délai, souvent comme interlocuteur de l'acquéreur ou de son notaire, pour trouver une issue amiable : avenant fixant un échéancier, substitution d'un nouvel acquéreur, revente organisée ;
- après, pour constater la résolution, la publier au service de la publicité foncière et préparer la nouvelle vente.
Selon sa rédaction, l'acte notarié peut aussi servir de base à des mesures d'exécution ; c'est une question à poser au notaire et à l'avocat, pas une démarche à engager seul.
Ce que l'impayé coûte à l'opération
Dans l'exemple, deux mois sans les 105 000 € pèsent sur le plan de trésorerie au pire moment, quand le second œuvre démarre et que les situations de travaux s'accélèrent. Si le manque est couvert par le crédit promoteur à un taux de 5 % par an, il coûte environ 105 000 × 5 % × 60 / 365 = 863 € d'intérêts. Les intérêts de retard de l'acquéreur, s'il les paie, compensent ce coût ; s'il ne les paie pas, la marge le supporte.
Un impayé isolé est une gêne. Trois impayés sur la même étape peuvent décaler le point bas de l'opération et poser une question à la banque. D'où l'intérêt de voir les retards dès le lendemain de l'échéance, et pas à la clôture du mois.
Les erreurs à éviter
- Mettre en demeure sur un appel irrégulier : étape non attestée, plafond dépassé, dépôt de garantie non déduit.
- Laisser passer des mois entre l'échéance et la mise en demeure : le délai d'un mois ne commence qu'avec elle.
- Réclamer plus que l'acte : intérêts au-dessus du taux prévu ou du plafond, frais inventés.
- Agiter la clause résolutoire dès la première relance : elle braque l'acquéreur et sa banque sans rien accélérer.
- Traiter seul la résolution : sa mise en œuvre, son constat et ses suites relèvent du notaire et de l'avocat.
- Garder le dossier dans une boîte mail : appels, relances, réponses de la banque et accusés de réception doivent être datés et regroupés par lot.
Suivre les impayés dans CAP IMMO
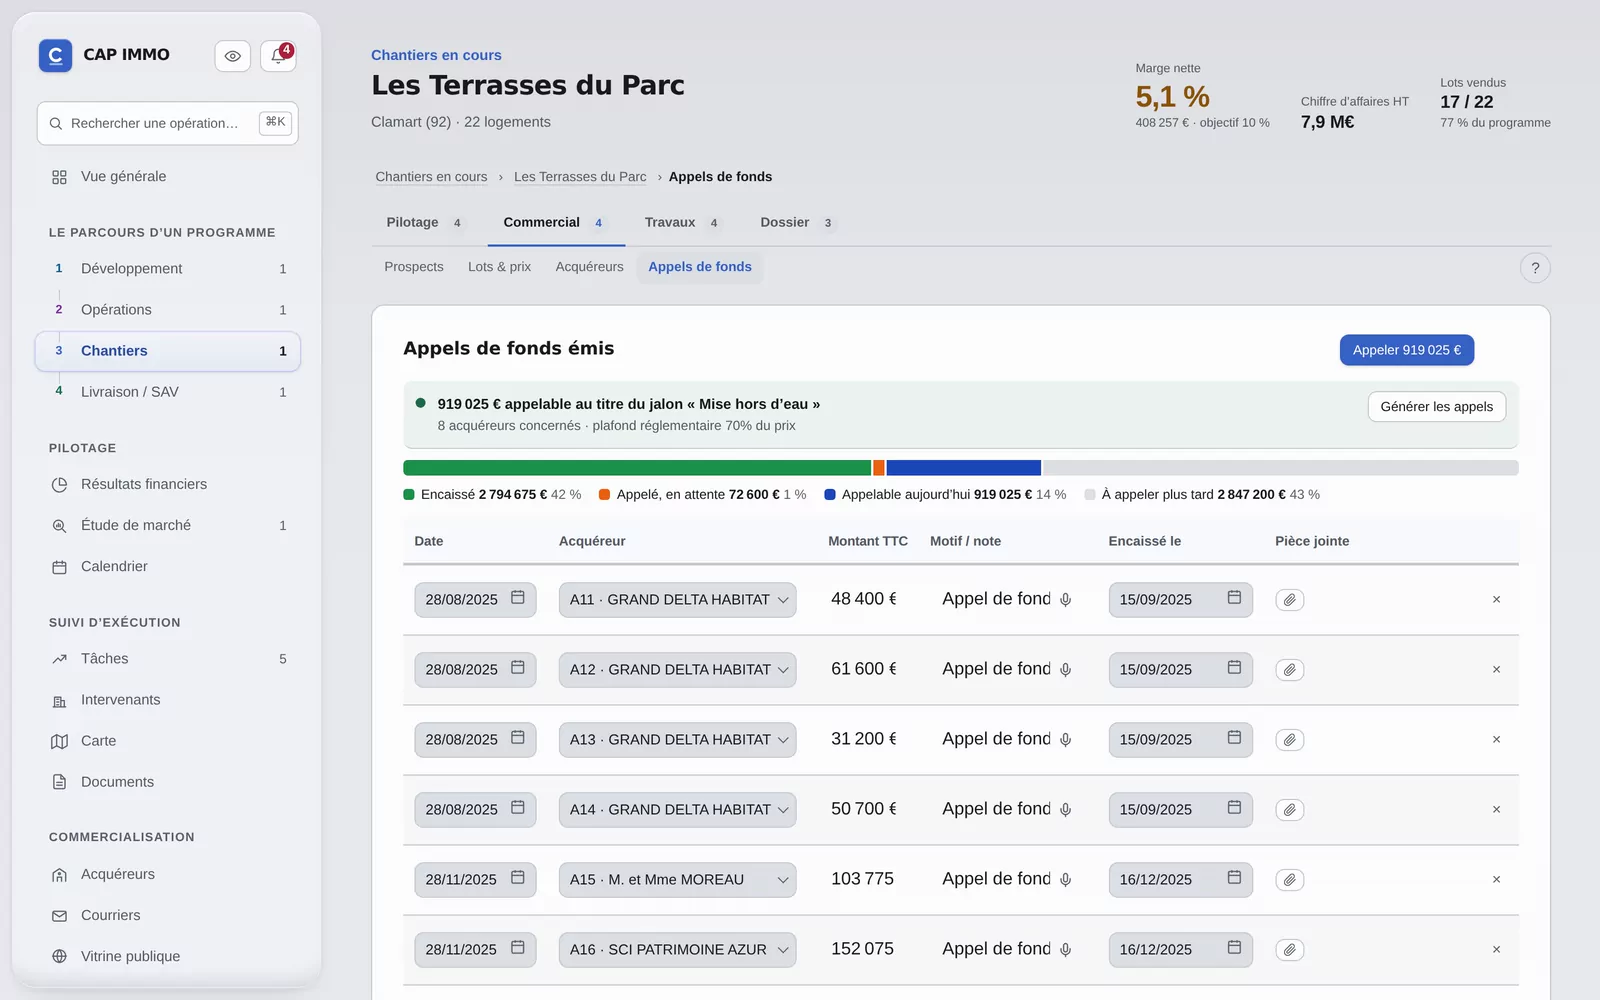
Dans CAP IMMO, chaque appel de fonds part d'une étape attestée et reste plafonné par l'échéancier légal, dépôt de garantie déduit : un appel irrégulier ne s'émet pas. Le délai de paiement se règle par programme, quinze jours par défaut ; passé l'échéance, le logiciel prépare une relance puis, au moins huit jours plus tard, une mise en demeure, avec des intérêts calculés au taux du programme et plafonnés à 1 % par mois. Les encaissements, partiels compris, se pointent à leur date et alimentent le plan de trésorerie, qui montre l'effet du retard sur le point bas. La démonstration s'ouvre dans le navigateur, sans inscription ; pour un échange sur vos opérations, réservez une démonstration.
Questions fréquentes
Que faire si un acquéreur VEFA ne paie pas un appel de fonds ?
Chercher d'abord la cause, souvent une pièce manquante côté banque. Puis relancer par écrit, et mettre en demeure par lettre recommandée si la relance reste sans effet. La clause résolutoire ne s'envisage qu'ensuite, avec le notaire et un avocat.
Quels intérêts de retard sur un appel de fonds impayé ?
Ceux que prévoit l'acte de vente, au taux et à partir de la date qu'il fixe. En secteur protégé, l'article R261-14 du CCH les plafonne à 1 % par mois des sommes exigibles. Sans clause dans l'acte, on ne peut pas inventer une pénalité.
Quand la clause résolutoire d'une VEFA peut-elle jouer ?
Pour un défaut de versement, elle ne produit effet qu'un mois après une mise en demeure restée infructueuse (CCH, article L261-13). Pendant ce mois, l'acquéreur peut demander des délais au juge ; s'il paie dans les conditions fixées, la clause est réputée n'avoir pas joué.
Un acquéreur peut-il refuser de payer un appel de fonds ?
Oui si l'appel est irrégulier : étape non attestée par le maître d'œuvre, montant au-delà des plafonds légaux, dépôt non déduit. Non pour un appel régulier, même si le chantier a pris du retard.
Le promoteur a-t-il intérêt à résoudre la vente ?
Pas toujours. La résolution oblige à restituer les sommes perçues, sous déduction de l'indemnité prévue à l'acte, puis à revendre le lot. Si l'acquéreur est solvable mais lent, poursuivre le paiement est souvent préférable : le choix se fait avec l'avocat, chiffres à l'appui.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Gestion des appels de fondsGestion des appels de fonds d'un promoteur : attestation d'avancement, émission groupée, délai de paiement, relance, mise en demeure, encaissements partiels.
- Les appels de fonds VEFALes plafonds légaux des appels de fonds en VEFA (35 %, 70 %, 95 %), le dépôt de garantie, le solde à la livraison, et comment suivre chaque lot.
- L'échéancier VEFAÉchéancier de paiement en VEFA côté acquéreur : plafonds de 35 %, 70 % et 95 % (CCH R261-14), rattrapage à l'acte, dépôt imputé et solde consignable.
- Le plan de trésorerieComment bâtir le plan de trésorerie d'une opération de promotion immobilière, trouver le point bas et mesurer l'effet d'un retard de chantier ou de ventes.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.