Qu'est-ce que la pré-commercialisation ?
La pré-commercialisation désigne les ventes obtenues sur un programme avant le lancement des travaux, ou plus exactement avant la mise en place du financement. En VEFA, le promoteur vend sur plan : les premières réservations arrivent pendant que le permis se purge et que le dossier de financement se monte.
Le taux de pré-commercialisation, que les professionnels abrègent en « taux de pré-co », rapporte ces ventes au programme entier. C'est l'un des premiers chiffres que regarde un banquier, avec la marge du bilan promoteur et le niveau de fonds propres.
Aucun texte de loi n'impose de seuil de pré-commercialisation. Le seuil est une condition contractuelle fixée par la banque qui accorde le crédit promoteur et par le garant qui délivre la garantie financière d'achèvement (GFA). Il figure dans l'offre de crédit ou dans l'accord de garantie, comme condition suspensive du premier tirage ou de la délivrance de la garantie.
Comment se calcule le taux de pré-commercialisation
La formule paraît simple : ventes retenues divisées par total du programme. En pratique, chaque terme se discute, et deux banques peuvent compter différemment le même programme. Il faut donc lire l'offre de crédit avant de calculer.
En nombre de lots ou en chiffre d'affaires
| Base de calcul | Formule | Ce qu'elle favorise ou pénalise |
|---|---|---|
| Nombre de lots | Lots vendus / lots du programme | Simple à suivre, mais un studio compte autant qu'un T5. Les parkings et caves vendus à part sont souvent exclus. |
| Chiffre d'affaires | CA des lots vendus / CA total prévisionnel | Reflète le risque financier réel. C'est la base la plus fréquente dans les offres de crédit. Préciser si l'on compte en TTC ou en HT. |
| Surface | Surface habitable vendue / surface habitable totale | Plus rare ; neutralise les écarts de prix entre étages et expositions. |
Exemple fictif : un programme de 20 logements pour 5 000 000 € TTC. Le promoteur a vendu 10 lots, surtout des petites surfaces, pour 2 100 000 € TTC. En nombre de lots, le taux est de 50 % ; en chiffre d'affaires, il n'est que de 42 %. Si la banque demande 50 % du CA, le seuil n'est pas atteint, alors que la moitié des logements est vendue.
L'inverse arrive aussi : vendre d'abord les grands appartements fait monter le taux en CA plus vite que le nombre de lots. Mais ce sont souvent les lots les plus difficiles à placer ensuite qui restent.
Réservations ou actes signés
Deuxième question : qu'est-ce qu'une vente « retenue » ? Les pratiques vont de la plus souple à la plus stricte :
- Réservations signées : le contrat de réservation est signé, le dépôt de garantie versé. C'est la base la plus large, et la plus fragile.
- Réservations purgées du délai de rétractation : les dix jours ouverts à l'acquéreur non professionnel (code de la construction et de l'habitation, article L271-1) sont écoulés sans rétractation.
- Réservations avec financement justifié : l'acquéreur a fourni un accord de prêt ou une attestation de financement, ou achète comptant.
- Actes authentiques signés : la vente est conclue chez le notaire. C'est la base la plus sûre, mais elle suppose que les conditions de signature des actes soient déjà réunies.
Beaucoup d'offres de crédit combinent ces critères : des réservations purgées du délai de rétractation, assorties d'un justificatif de financement, avec parfois un plafond de lots réservés par un même acquéreur ou par des investisseurs. Certaines banques excluent aussi les ventes consenties à des proches du promoteur ou aux associés de la SCCV.
Le cas des ventes en bloc
Une vente en bloc à un bailleur social ou à un investisseur institutionnel porte sur plusieurs lots d'un coup. La banque la retient en général dès qu'un engagement ferme existe, qu'il s'agisse d'un contrat de réservation ou d'un acte. Elle peut à elle seule faire franchir le seuil, mais à un prix au m² le plus souvent inférieur à celui de la vente au détail : il faut en mesurer l'effet sur la marge promoteur.
Pourquoi la banque et la GFA exigent un seuil de pré-commercialisation
En VEFA, les acquéreurs paient au fur et à mesure de l'avancement des travaux. Le crédit promoteur couvre l'écart entre ce que coûte le chantier et ce que rapportent les appels de fonds. Plus le programme est vendu tôt, plus les appels de fonds remboursent vite le crédit, et moins la banque est exposée.
Le raisonnement est le même pour le garant de la GFA. Il s'engage envers les acquéreurs à financer l'achèvement de l'immeuble si le promoteur fait défaut. Un programme déjà largement vendu prouve que le prix tient face au marché et que les recettes futures existent ; un programme peu vendu laisse le garant porter le risque commercial en plus du risque de chantier.
Le seuil de pré-commercialisation sert donc à trois choses :
- Valider la grille de prix : des acquéreurs réels ont accepté les prix du bilan.
- Limiter l'encours maximal du crédit : les ventes signées alimentent la trésorerie dès les premiers appels.
- Réduire le stock de fin de chantier : les lots invendus à la livraison immobilisent des fonds et pèsent sur le débouclage.
Quel taux de pré-commercialisation la banque exige-t-elle ?
Il n'existe pas de barème officiel. Les niveaux se négocient opération par opération, selon le promoteur, le marché local et le garant. Selon des sources spécialisées du financement de la promotion (Homunity, Kindnee), les banques demandent couramment environ 50 % de pré-commercialisation pour accorder le crédit et la GFA, contre environ 40 % avant le retournement du marché du neuf.
| Critère | Effet habituel sur le seuil demandé |
|---|---|
| Historique du promoteur | Un promoteur avec plusieurs opérations livrées obtient plus facilement un seuil bas qu'un primo-promoteur. |
| Niveau de fonds propres | Des fonds propres élevés peuvent compenser une pré-commercialisation plus faible. |
| Taille du programme | Sur un petit programme, chaque lot pèse lourd dans le taux : deux ventes manquantes peuvent tout bloquer. |
| Marché local | Un secteur où les ventes sont lentes appelle un seuil plus élevé. |
| Vente en bloc | Un engagement ferme d'un bailleur social rassure et peut couvrir une large part du seuil. |
Le seuil a aussi un prix. Selon les mêmes sources, le coût de la GFA se situe entre 0,4 et 2 % du chiffre d'affaires TTC, selon la solidité du promoteur et son niveau de pré-commercialisation. Un taux de pré-co élevé ne sert donc pas seulement à débloquer le crédit : il pèse aussi sur les conditions de la garantie.
À vérifier dans l'offre de crédit : la base (lots ou CA, TTC ou HT), le type de vente retenu (réservation, réservation purgée, acte), les justificatifs demandés, les exclusions (ventes aux associés, plafond par acquéreur), et la date à laquelle le seuil doit être atteint. Ces cinq points changent le chiffre plus que la formule.
Comment atteindre le seuil de pré-commercialisation
Une grille de prix justifiée
Le seuil se joue d'abord sur le prix. Une grille construite à partir des ventes comparables du secteur, par exemple avec une étude de marché DVF, se vend plus vite qu'une grille calée sur la marge souhaitée. La banque relira d'ailleurs les prix obtenus : des réservations signées très en dessous de la grille affaiblissent le bilan au lieu de le conforter.
Il est utile d'échelonner les prix dès le départ : quelques lots d'appel bien placés pour lancer les ventes, des lots de meilleure exposition réservés pour la suite, quand le programme a fait ses preuves.
Un lancement commercial préparé
- Démarrer tôt : les premières réservations se signent souvent dès l'obtention du permis, pendant le délai de recours. Le contrat de réservation prévoit alors une date de signature de l'acte compatible avec la purge du permis de construire.
- Avoir des supports prêts : plans de vente, notice descriptive, perspectives, grille de prix et modèle de contrat relu par le notaire.
- Constituer une liste de prospects avant l'ouverture, pour signer plusieurs réservations dans les premières semaines.
Vente en bloc et commercialisateurs
Une vente en bloc partielle à un bailleur social ou à un investisseur permet de sécuriser une partie du programme d'un coup. Elle se négocie tôt, car elle influe sur la conception des logements et sur le bilan.
Confier tout ou partie des lots à des commercialisateurs extérieurs, agences locales ou réseaux de distribution, élargit l'audience. Leur rémunération s'ajoute aux frais de commercialisation du bilan : à prévoir dès le montage, pas après.
Les pièges de la pré-commercialisation
- Les réservations fragiles : une réservation signée sans étude de la capacité d'emprunt de l'acquéreur compte dans le taux le jour du dossier, puis disparaît quelques mois plus tard. Vérifier le financement de l'acquéreur avant de signer protège mieux le taux qu'un volume de réservations.
- Les désistements : l'acquéreur récupère son dépôt de garantie dans les cas listés à l'article R261-31 du code de la construction et de l'habitation, notamment s'il n'obtient pas les prêts prévus au contrat, ou si le prix de l'acte dépasse de plus de 5 % le prix prévisionnel. Un taux de pré-co se lit donc toujours net des désistements.
- Le dépôt de garantie : il est versé sur un compte spécial au nom du réservataire et reste indisponible jusqu'à l'acte (article R261-29). Il ne finance pas l'opération ; il prouve seulement l'engagement de l'acquéreur. Son montant est plafonné selon le délai prévu de signature de l'acte (article R261-28) : le calculateur de dépôt de garantie donne le plafond.
- Les remises de lancement : vendre vite à prix cassé franchit le seuil, mais grignote la marge dès les premiers lots.
- Le délai entre réservation et acte : plus il s'allonge, plus les acquéreurs ont de raisons de partir. Une réservation de plus d'un an ne vaut pas une réservation de trois mois.
Suivre la pré-commercialisation dans le temps
Le taux n'est pas un chiffre qu'on calcule une fois pour le dossier bancaire. Il bouge chaque semaine : nouvelles réservations, désistements, actes signés, lots échangés. La banque le redemandera au premier tirage, et souvent à chaque point d'étape.
Un suivi utile distingue, lot par lot, les états successifs : disponible, optionné, réservé, en rétractation, réservé purgé, financement obtenu, acte signé, désisté. On en tire plusieurs taux, selon la définition de chaque banque, en nombre de lots et en CA. On compare aussi le prix signé au prix de la grille, pour voir si la marge du bilan tient toujours.
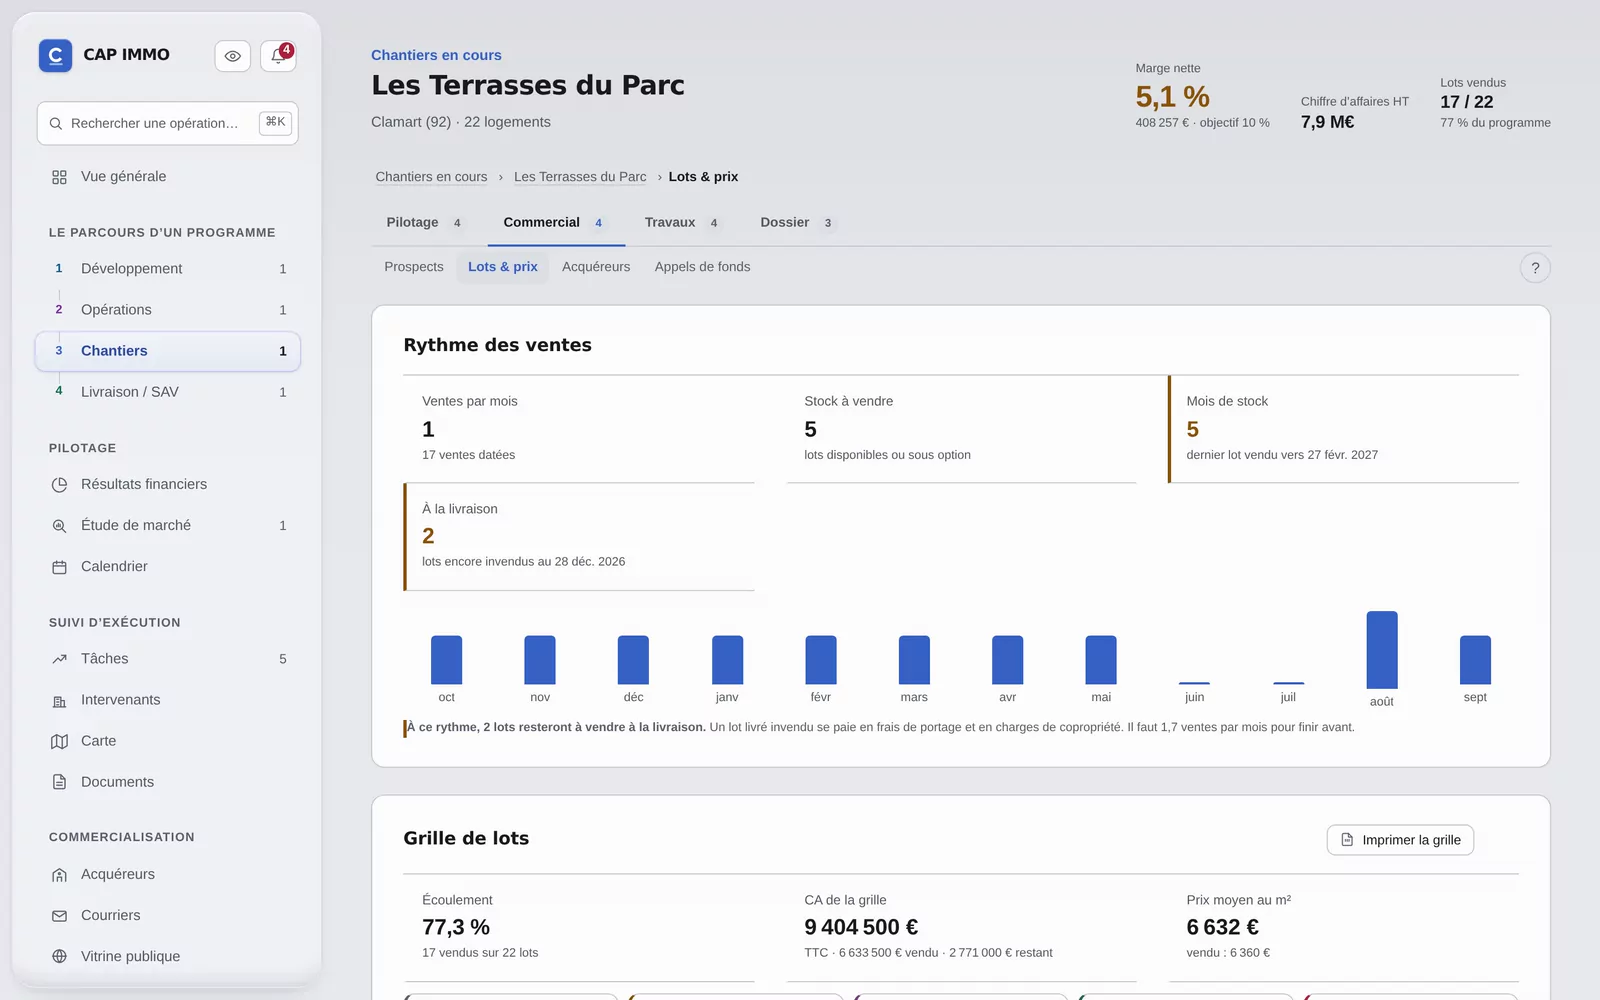
Enfin, le rythme compte autant que le niveau : combien de ventes par mois, et combien de mois pour atteindre le seuil au rythme actuel. C'est ce chiffre qui dit si le démarrage du chantier tiendra la date prévue, et donc si l'échéancier VEFA et le plan de trésorerie restent valables.
La pré-commercialisation dans CAP IMMO
Dans CAP IMMO, chaque lot du programme porte son état de vente, son prix signé et ses dates, de la réservation à l'acte. Le seuil de pré-commercialisation exigé se saisit avec le financement, et l'outil le compare au taux atteint pour suivre la condition suspensive. Les ventes alimentent directement le bilan, les appels de fonds et le plan de trésorerie, ce qui évite de reporter les chiffres d'un fichier à l'autre avant chaque rendez-vous bancaire. La démonstration s'ouvre dans le navigateur, sans inscription.
Questions fréquentes
Qu'est-ce que la pré-commercialisation en promotion immobilière ?
C'est la part d'un programme vendue avant le démarrage des travaux et la mise en place du financement. En VEFA, elle se mesure par les réservations ou les actes signés, rapportés au nombre total de lots ou au chiffre d'affaires prévisionnel.
Comment calculer un taux de pré-commercialisation ?
On divise les ventes retenues par le total du programme, en nombre de lots ou en chiffre d'affaires. La banque précise dans son offre ce qu'elle retient : réservations signées, réservations purgées du délai de rétractation, réservations avec financement justifié, ou actes authentiques.
Quel seuil de pré-commercialisation la banque exige-t-elle pour la GFA ?
Il n'existe pas de seuil légal. Selon des sources spécialisées du financement de la promotion, les banques demandent couramment environ 50 % pour le crédit et la GFA, contre environ 40 % avant le retournement du marché. Le niveau se négocie selon le promoteur, ses fonds propres et le marché local.
Une vente en bloc compte-t-elle dans la pré-commercialisation ?
En général oui, dès qu'un engagement ferme est signé avec le bailleur social ou l'investisseur. Elle peut faire franchir le seuil d'un coup, mais à un prix souvent inférieur à la vente au détail, ce qui pèse sur la marge.
Le dépôt de garantie des réservataires peut-il financer l'opération ?
Non. Il est versé sur un compte spécial ouvert au nom du réservataire, indisponible jusqu'à la signature de l'acte de vente. Il prouve l'engagement de l'acquéreur mais ne finance pas le programme.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- La garantie financière d'achèvementGFA en VEFA : obligation légale, garantie extrinsèque depuis 2015, articles R261-17 et suivants du CCH, dossier demandé par la banque, coût et fin de garantie.
- Financer une opération de promotionFinancement d'une promotion immobilière : fonds propres, crédit promoteur, taux de pré-commercialisation, garanties, crowdfunding et dossier pour la banque.
- Le contrat de réservation VEFAContrat de réservation en VEFA : mentions obligatoires (CCH R261-25), dépôt de garantie plafonné à 5 % ou 2 %, rétractation de 10 jours et cas de restitution.
- Le bilan promoteurComment construire un bilan promoteur : recettes, charge foncière, travaux, honoraires, frais financiers, marge. Avec un exemple chiffré de compte à rebours.
- La vente en bloc en VEFAVente en bloc en VEFA côté promoteur : bailleurs sociaux et investisseurs, prix négocié, secteur protégé, échéancier, TVA, pré-commercialisation et risques.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.