Qu'est-ce qu'une SCCV ?
Une SCCV est une société civile constituée pour construire un ou plusieurs immeubles et les vendre, en totalité ou en partie. Elle relève du code civil, qui régit les sociétés civiles, sous réserve des règles particulières des articles L211-1 et suivants du code de la construction et de l'habitation (CCH).
Sa particularité est double. Elle est civile, alors que l'achat pour revendre est en principe une activité commerciale : la loi lui permet de construire et de vendre sans devenir commerçante. Et elle est fiscalement transparente : ses bénéfices sont imposés chez ses associés, pas chez elle.
Elle vend le plus souvent en l'état futur d'achèvement : les règles de la VEFA, de la réservation aux appels de fonds des acquéreurs, s'appliquent à elle comme à tout vendeur d'immeuble à construire.
Pourquoi une SCCV par opération
Un promoteur qui mène trois programmes crée en général trois SCCV. Les raisons sont pratiques :
- Cantonner le risque. Les dettes d'une opération restent dans sa société. Un chantier qui dérape ne contamine pas, en principe, les comptes des autres programmes.
- Associer des partenaires. Investisseurs, propriétaire du terrain, autre promoteur : chacun entre au capital de cette opération seulement, à hauteur de ce qu'il apporte.
- Co-promouvoir. Deux promoteurs qui montent un programme ensemble se partagent les parts de la SCCV et, souvent, la gérance. Les statuts et un pacte d'associés fixent qui fait quoi.
- Rendre l'opération lisible. La banque qui finance et délivre la garantie financière d'achèvement voit une société, un bilan, un compte d'opération. Le bilan promoteur et la comptabilité racontent la même histoire.
La SCCV a une durée de vie courte : celle de l'opération, de l'achat du terrain à la dernière vente, puis la période pendant laquelle les garanties du vendeur peuvent être recherchées.
La responsabilité des associés de la SCCV
C'est le point qui distingue la SCCV d'une société à responsabilité limitée. L'article L211-2 du CCH prévoit que les associés sont tenus du passif social sur tous leurs biens, à proportion de leurs droits sociaux. Trois mots résument le régime :
| Caractère | Ce que cela veut dire |
|---|---|
| Indéfinie | La responsabilité n'est pas limitée au montant des apports : un associé peut devoir plus que ce qu'il a mis dans la société. |
| Conjointe, à proportion des parts | Chaque associé ne répond des dettes qu'à hauteur de sa part dans les droits sociaux : un associé à 30 % répond de 30 % de la dette, pas de la totalité. Il n'y a pas de solidarité entre associés. |
| Subsidiaire | Le créancier ne peut poursuivre un associé qu'après une mise en demeure adressée à la société et restée infructueuse (CCH, art. L211-2). |
La différence avec une société civile ordinaire tient à la dernière ligne. Dans le droit commun, le créancier doit d'abord avoir préalablement et vainement poursuivi la société (code civil, art. 1858). Dans une SCCV, une simple mise en demeure restée sans effet suffit : le créancier atteint les associés plus vite.
C'est pourquoi beaucoup de promoteurs ne détiennent pas leurs parts de SCCV en direct, mais par une société holding à responsabilité limitée : c'est elle, et non la personne physique, qui supporte la responsabilité indéfinie. Ce montage se décide avec l'avocat et l'expert-comptable.
Les appels de fonds aux associés
Une SCCV finance son opération par trois sources : les fonds propres des associés, le crédit bancaire et les paiements des acquéreurs en VEFA. Les fonds propres prennent rarement la forme d'un gros capital social : il est courant de constituer la société avec un capital modeste, puis de faire entrer l'argent en apports en compte courant d'associé.
Les statuts ou le pacte d'associés prévoient comment la gérance appelle ces fonds : montant total engagé par chaque associé, calendrier, préavis, et conséquences d'un défaut de versement. Dans une opération à plusieurs associés, c'est la clause qui se négocie le plus : si un associé ne suit pas, les autres doivent combler le trou ou l'opération s'arrête.
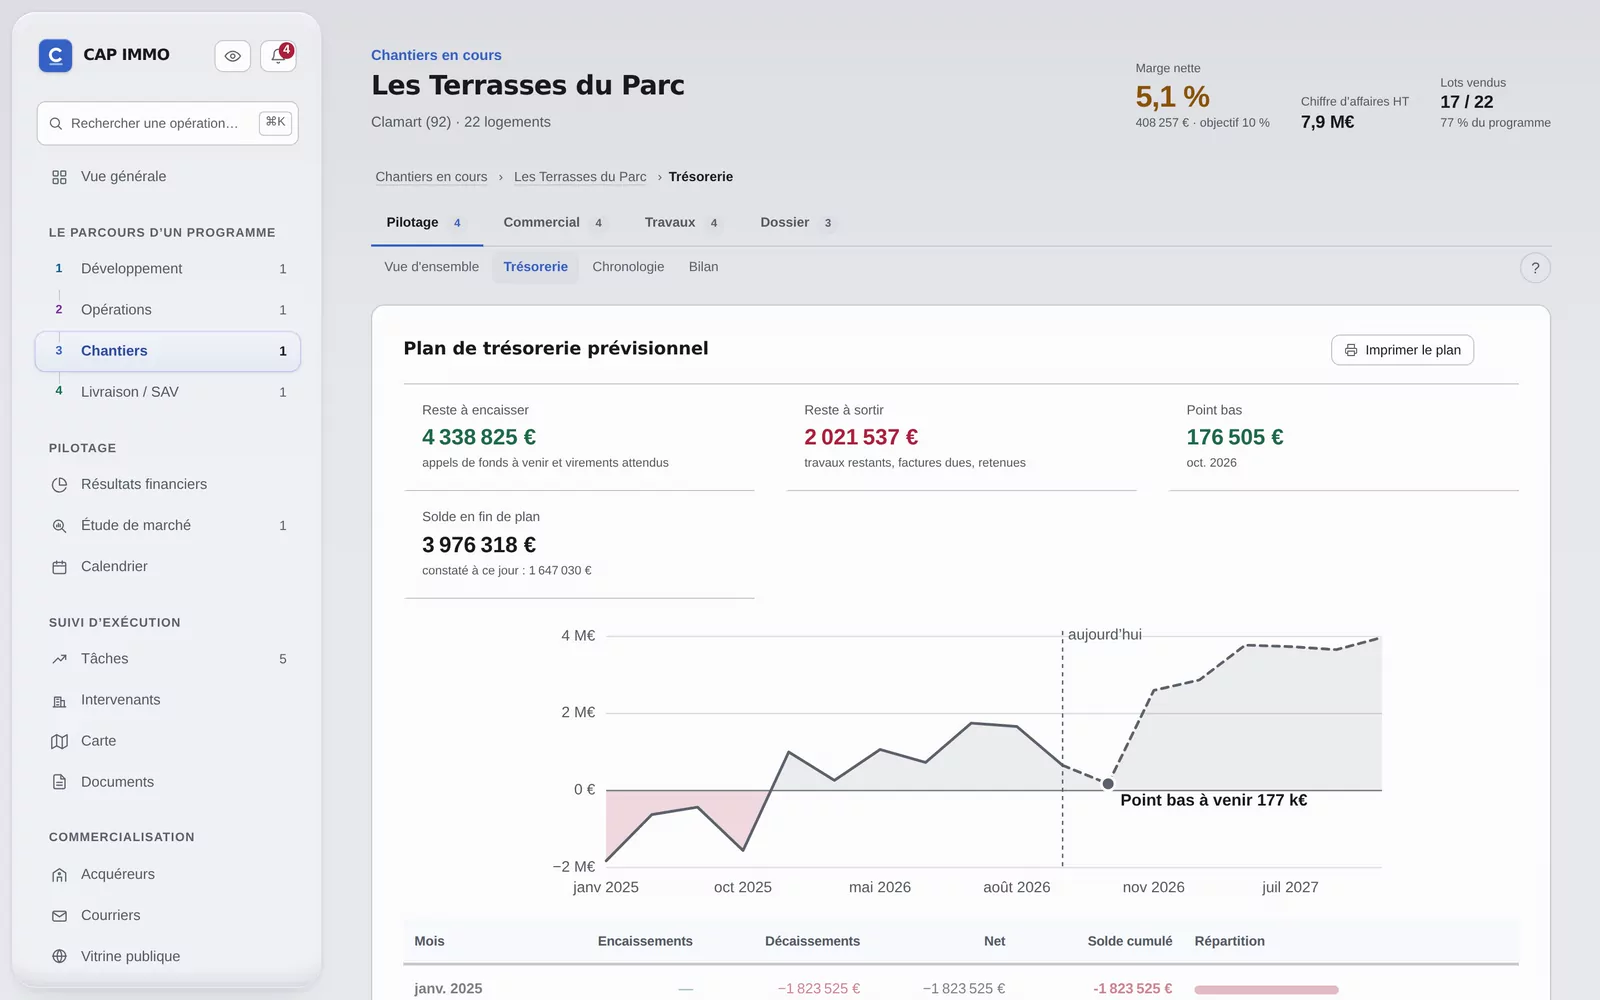
Le besoin d'appel se lit dans le plan de trésorerie : c'est le point bas de trésorerie, avant que les ventes ne remboursent le crédit, qui dit combien les associés devront avancer et quand. À ne pas confondre avec les appels de fonds VEFA, adressés aux acquéreurs au rythme du chantier.
Statuts et gérance
Les statuts d'une SCCV fixent au minimum :
- l'objet social, limité à l'opération : acquisition d'un terrain identifié, construction, vente des lots ;
- le capital, la répartition des parts et les règles de cession de parts, souvent soumises à agrément ;
- la gérance : un ou plusieurs gérants, personnes physiques ou morales, associés ou non. Dans la pratique, c'est souvent la société du promoteur qui est gérante ;
- les pouvoirs du gérant, et les décisions réservées aux associés : emprunt, vente en bloc, modification du programme, prix plancher des lots ;
- les règles de vote et d'affectation du résultat, la durée de la société.
En co-promotion, les statuts sont complétés par un pacte : répartition des honoraires de gestion et de commercialisation, comité de suivi, sortie d'un associé.
Créer une SCCV étape par étape
- Valider l'opération. Avant de créer la société, le terrain est sous promesse et le bilan prévisionnel tient : la charge foncière est compatible avec les prix de sortie.
- Choisir les associés et la répartition. Qui apporte quoi, qui gère, qui garantit le crédit.
- Rédiger les statuts, et le pacte d'associés s'il y en a plusieurs.
- Constituer le capital et signer les statuts.
- Publier un avis de constitution dans un support d'annonces légales.
- Immatriculer la société au registre du commerce et des sociétés, par le guichet unique des formalités d'entreprises, et déclarer ses bénéficiaires effectifs.
- Ouvrir le compte de l'opération et substituer la SCCV dans la promesse de vente du terrain, si la promesse le permet.
Le calendrier est à prévoir dans le planning de l'opération : la société doit exister avant l'acte d'achat du terrain et avant les demandes de crédit et de garantie.
Fiscalité de la SCCV
Imposition du résultat chez les associés
Les sociétés civiles de construction-vente ne sont pas soumises à l'impôt sur les sociétés : chaque associé est imposé sur la part du bénéfice correspondant à ses droits (code général des impôts, art. 239 ter). C'est la translucidité fiscale. Le résultat se détermine au niveau de la société, puis se répartit :
- un associé société à l'impôt sur les sociétés, par exemple la holding du promoteur, intègre sa quote-part dans son propre résultat imposable ;
- un associé personne physique est imposé à l'impôt sur le revenu sur sa quote-part.
La quote-part est imposable chez l'associé même si la société ne lui distribue rien. Une perte peut, selon le régime de l'associé, s'imputer sur ses autres résultats. Ces points se valident avec l'expert-comptable, opération par opération.
La TVA sur les ventes
Côté TVA, la SCCV est un assujetti comme un autre : la vente d'un immeuble neuf est soumise à la TVA immobilière (CGI, art. 257). La société récupère la TVA payée sur le terrain, si elle a été facturée, et sur les travaux et honoraires. Le taux, normal ou réduit, se détermine lot par lot : voir le guide de la TVA en promotion immobilière.
Comptabilité et résultat
Une SCCV tient une comptabilité complète. Les coûts de l'opération, terrain, travaux, honoraires, frais financiers, s'accumulent en stock d'en-cours ; la marge apparaît à mesure que les lots sont vendus et que les coûts correspondants sortent du stock. La méthode de dégagement du résultat, à l'avancement ou à l'achèvement, se choisit avec l'expert-comptable, et elle détermine l'année où les associés sont imposés.
En pratique, le résultat comptable d'une SCCV se compare en permanence au bilan promoteur : à la fin de l'opération, la marge réelle est celle de la comptabilité. Un bilan qui n'est pas tenu à jour avec les ventes signées et les marchés passés diverge vite de ce que la comptabilité constatera.
La dissolution en fin d'opération
Une fois les lots vendus et livrés, la société a réalisé son objet : c'est une cause de dissolution (code civil, art. 1844-7). Suivent la liquidation, la répartition du boni entre associés, puis la radiation.
Mais une dissolution trop rapide peut être une fausse économie. Le vendeur d'immeuble à construire reste tenu des responsabilités et garanties des constructeurs (code civil, art. 1646-1), dont la garantie décennale : voir le guide des garanties de la construction. La société, ou ses associés après elle, peut être recherchée longtemps après la livraison. Beaucoup de promoteurs conservent donc leur SCCV, sans activité, jusqu'à l'expiration des garanties ; le choix se fait avec le notaire et l'expert-comptable.
SCCV, SAS ou SNC de promotion ?
| SCCV | SNC | SAS | |
|---|---|---|---|
| Nature | Civile | Commerciale, associés commerçants | Commerciale |
| Responsabilité des associés | Indéfinie, à proportion des parts, après mise en demeure de la société | Indéfinie et solidaire | Limitée aux apports |
| Imposition du résultat | Chez les associés (CGI, art. 239 ter) | Chez les associés, sauf option pour l'IS | Impôt sur les sociétés |
| Remontée des pertes | Possible chez les associés, selon leur régime | Possible chez les associés, selon leur régime | Non, la perte reste dans la société |
| Souplesse statutaire | Bonne | Bonne | Très grande |
| Usage courant | Opération isolée, co-promotion | Filiales de groupes de promotion | Partenaires qui refusent toute responsabilité au-delà de leur apport |
La SCCV reste la forme la plus répandue chez les promoteurs indépendants : transparence fiscale, responsabilité proportionnelle et non solidaire, formalisme léger. La SAS se justifie quand un associé ne peut accepter une responsabilité indéfinie ; la SNC, quand un groupe veut une société transparente détenue par ses propres entités.
La SCCV dans CAP IMMO
Dans CAP IMMO, chaque opération a son bilan, sa grille de lots, ses appels de fonds, son chantier et son plan de trésorerie, ce qui correspond à l'organisation en une SCCV par programme. Le point bas de trésorerie y est daté, ce qui dit aux associés quand leurs apports seront appelés, et la marge se suit programme par programme. La démonstration s'ouvre dans le navigateur, sans inscription.
Questions fréquentes
Qu'est-ce qu'une SCCV ?
Une société civile de construction-vente : une société civile constituée pour construire des immeubles et les vendre, régie par le code civil et les articles L211-1 et suivants du CCH. Les promoteurs en créent en général une par opération.
Les associés d'une SCCV sont-ils responsables des dettes ?
Oui, indéfiniment, sur tous leurs biens, mais à proportion de leurs droits sociaux et sans solidarité. Un créancier ne peut les poursuivre qu'après une mise en demeure adressée à la société et restée infructueuse (CCH, art. L211-2).
Comment est imposée une SCCV ?
Elle n'est pas soumise à l'impôt sur les sociétés : chaque associé est imposé sur sa quote-part du bénéfice, à l'impôt sur le revenu ou à l'impôt sur les sociétés selon sa propre situation (CGI, art. 239 ter). Les ventes d'immeubles neufs sont soumises à la TVA.
Comment créer une SCCV ?
Rédiger les statuts, constituer le capital, publier un avis de constitution dans un support d'annonces légales, puis immatriculer la société au registre du commerce et des sociétés et déclarer ses bénéficiaires effectifs. Le terrain et le bilan doivent être validés avant.
Faut-il dissoudre la SCCV après la dernière vente ?
Elle peut l'être, puisque son objet est réalisé. Mais le vendeur reste tenu des garanties des constructeurs, dont la décennale : beaucoup de promoteurs gardent la société sans activité pendant cette période.
Quelle différence entre une SCCV et une SAS de promotion ?
Dans une SAS, la responsabilité des associés est limitée à leurs apports et le résultat est soumis à l'impôt sur les sociétés. Dans une SCCV, la responsabilité est indéfinie mais proportionnelle, et le résultat est imposé chez les associés.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Le bilan promoteurComment construire un bilan promoteur : recettes, charge foncière, travaux, honoraires, frais financiers, marge. Avec un exemple chiffré de compte à rebours.
- Le plan de trésorerieComment bâtir le plan de trésorerie d'une opération de promotion immobilière, trouver le point bas et mesurer l'effet d'un retard de chantier ou de ventes.
- La TVA en promotion immobilièreTVA en promotion immobilière : prix total en VEFA, TVA sur marge (CGI art. 268), taux de 5,5 % et 10 %, exemple chiffré et effet sur le bilan HT du promoteur.
- La garantie financière d'achèvementGFA en VEFA : obligation légale, garantie extrinsèque depuis 2015, articles R261-17 et suivants du CCH, dossier demandé par la banque, coût et fin de garantie.
- La comptabilité d'une SCCVComptabilité d'une SCCV : stock d'en-cours, résultat à l'avancement ou à l'achèvement, perte à terminaison, TVA, comptes courants et exemple chiffré.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.