Avant de lire
La fiscalité immobilière change presque chaque année avec les lois de finances, et ses conditions sont précises. Ce guide expose les principes ; le régime d'une opération donnée se valide avec l'expert-comptable et le notaire.
Le principe : la VEFA est taxée sur le prix total
La vente d'un immeuble neuf, c'est-à-dire achevé depuis moins de cinq ans, par un assujetti est soumise à la TVA (code général des impôts, article 257). Une société de construction-vente qui vend des logements en VEFA facture donc la TVA sur le prix total, terrain compris. En contrepartie, elle déduit la TVA payée sur ses dépenses : travaux, honoraires, frais commerciaux.
En VEFA, la TVA suit le rythme des versements des acquéreurs, et non la seule livraison (CGI, article 269) : chaque appel de fonds encaissé fait naître de la TVA à reverser.
Le terrain, poste où se loge le coût réel de la TVA
Un terrain acheté à un particulier ne supporte pas de TVA : il n'y a rien à déduire. Pourtant le prix de vente des logements, lui, est taxé en totalité, y compris pour la part qui rémunère le terrain. Le promoteur collecte donc de la TVA sur une valeur pour laquelle il n'a rien déduit. Travailler en HT intègre mécaniquement ce coût : le chiffre d'affaires HT est le prix TTC divisé par 1,20, et le terrain entre au bilan pour ce qu'il a coûté.
Selon que le vendeur du terrain est ou non assujetti, et selon le régime appliqué à sa vente (TVA sur le prix total, TVA sur la marge, exonération), le coût réel du foncier change. C'est la première question à poser au notaire lors de la promesse.
La TVA sur marge, et ce qu'elle n'est pas
L'article 268 du CGI prévoit une base d'imposition réduite à la marge pour la livraison d'un terrain à bâtir lorsque son acquisition n'a pas ouvert droit à déduction : la TVA porte alors sur la différence entre le prix de vente et le prix d'acquisition. Elle concerne surtout les lotisseurs et aménageurs qui revendent des terrains. La VEFA d'un logement neuf, elle, reste taxée sur le prix total. L'application de la TVA sur marge a donné lieu à une jurisprudence abondante, notamment sur la condition d'identité entre le bien acquis et le bien revendu : c'est un sujet d'expert.
Un exemple chiffré
Exemple illustratif d'un logement vendu 300 000 € TTC au taux normal de 20 %, dont le terrain a été acheté à un particulier.
| Ligne | HT | TVA |
|---|---|---|
| Prix de vente | 250 000 € | 50 000 € collectés |
| Travaux | − 150 000 € | 30 000 € déductibles |
| Honoraires et frais | − 20 000 € | 4 000 € déductibles |
| Terrain acheté à un particulier | − 40 000 € | 0 € |
| Marge HT | 40 000 € | 16 000 € à reverser |
À prix TTC identique, le taux change ce qui reste au promoteur :
| Taux de TVA | Prix TTC | Chiffre d'affaires HT | TVA |
|---|---|---|---|
| 20 % | 300 000 € | 250 000 € | 50 000 € |
| 10 % | 300 000 € | 272 727 € | 27 273 € |
| 5,5 % | 300 000 € | 284 360 € | 15 640 € |
Mais les taux réduits s'accompagnent presque toujours de plafonds de prix et de ressources des acquéreurs : le prix TTC n'est alors plus libre, et la comparaison doit se faire sur le prix plafonné.
Les taux réduits, et leurs conditions
| Taux | Opérations visées, sous conditions | Texte |
|---|---|---|
| 5,5 % | Accession sociale à la propriété dans les quartiers de la politique de la ville et à leurs abords, ou dans les quartiers en rénovation urbaine (ANRU), sous plafonds de ressources et de prix | CGI, art. 278 sexies |
| 5,5 % | Location-accession agréée (PSLA) et bail réel solidaire (BRS) | CGI, art. 278 sexies |
| 5,5 % ou 10 % | Logements sociaux vendus à un bailleur, selon le type de financement | CGI, art. 278 sexies |
| 10 % | Logements locatifs intermédiaires vendus à certains investisseurs, sous conditions de zone, de loyers et de ressources des locataires | CGI, art. 279-0 bis A |
Les périmètres, plafonds et conditions de ces taux sont révisés régulièrement. Vérifiez la version en vigueur à la date de l'opération, et l'éligibilité de chaque acquéreur, avant d'afficher un prix.
L'effet sur la trésorerie
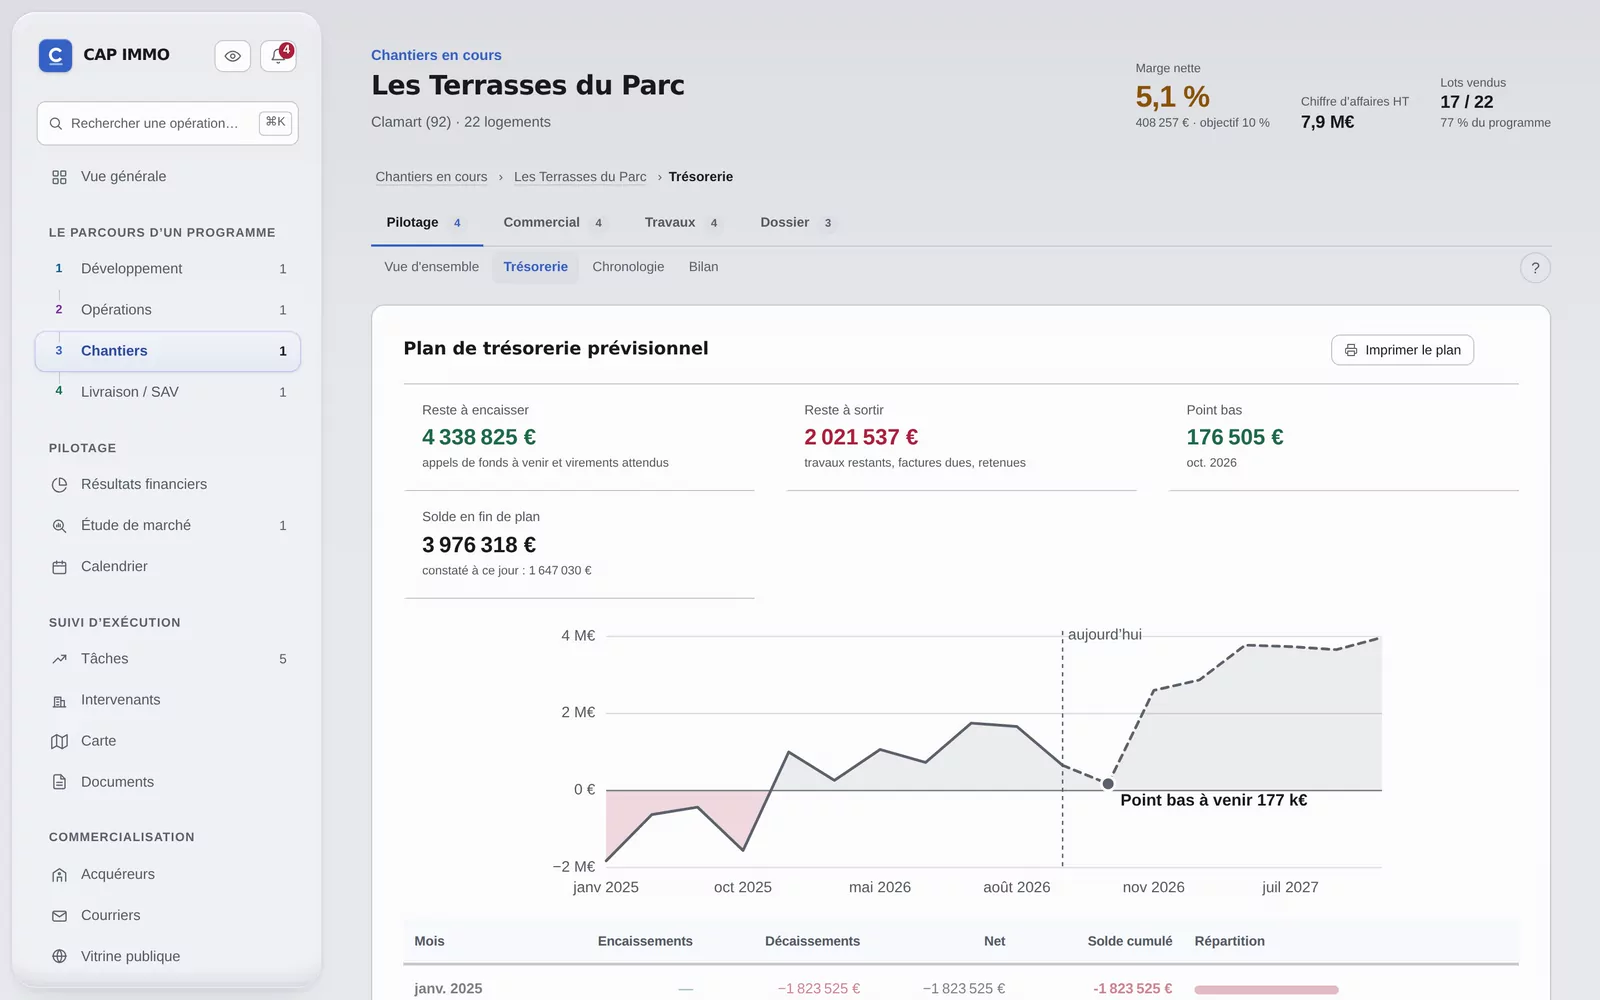
En début d'opération, le promoteur paie de la TVA sur les études et les travaux avant d'en collecter sur les ventes : il se trouve en crédit de TVA, dont le remboursement peut être demandé. Plus tard, les appels de fonds font naître de la TVA collectée qui dépasse la TVA déductible : il faut la reverser. Un plan de trésorerie qui ignore la TVA se trompe sur le point bas.
La TVA dans CAP IMMO
- Le bilan se tient hors taxes ; chaque programme porte son taux de TVA, normal ou réduit.
- Le plan de trésorerie tient un compte de TVA : collectée sur les encaissements, déductible sur les dépenses, reversée, et crédit reporté.
- L'outil rappelle que la TVA sur marge ne concerne que la revente de terrains acquis sans TVA, à valider avec l'expert-comptable.
Questions fréquentes
La VEFA est-elle soumise à la TVA ?
Oui. La vente d'un immeuble neuf, achevé depuis moins de cinq ans, par un assujetti est soumise à la TVA sur le prix total (CGI, article 257). Le promoteur déduit la TVA payée sur ses dépenses.
Quand s'applique la TVA sur marge ?
Pour la livraison d'un terrain à bâtir dont l'acquisition n'a pas ouvert droit à déduction (CGI, article 268) : la TVA porte sur la différence entre prix de vente et prix d'acquisition. Elle concerne surtout lotisseurs et aménageurs, pas la VEFA de logements neufs.
Qui peut bénéficier de la TVA à 5,5 % dans le neuf ?
Sous conditions de ressources et de prix : l'accession sociale dans les quartiers prioritaires de la politique de la ville et à leurs abords ou en rénovation urbaine, la location-accession (PSLA), le bail réel solidaire (BRS) et certains logements sociaux (CGI, article 278 sexies). Les conditions se vérifient opération par opération.
Pourquoi le bilan promoteur se fait-il en HT ?
Parce que la TVA collectée est reversée et la TVA payée récupérée : seuls les montants hors taxes disent ce que gagne l'opération. La TVA reste en revanche indispensable dans le plan de trésorerie.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Le bilan promoteurComment construire un bilan promoteur : recettes, charge foncière, travaux, honoraires, frais financiers, marge. Avec un exemple chiffré de compte à rebours.
- Le plan de trésorerieComment bâtir le plan de trésorerie d'une opération de promotion immobilière, trouver le point bas et mesurer l'effet d'un retard de chantier ou de ventes.
- La charge foncièreCharge foncière : définition, calcul par compte à rebours, incidence foncière en €/m² de surface de plancher et exemple chiffré pas à pas pour un promoteur.
- La taxe d'aménagementTaxe d'aménagement pour un promoteur : surface taxable, valeur forfaitaire, taux communal et départemental, paiement après l'achèvement depuis la réforme 2022.
- La SCCVSCCV : responsabilité des associés (CCH L211-2), appels de fonds, statuts, création, fiscalité translucide (CGI 239 ter), TVA et comparatif SAS et SNC.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.