À quoi sert un tableau de bord promoteur immobilier
Une opération de promotion se joue sur deux ou trois ans, avec des dizaines de flux : réservations, actes, appels de fonds, situations de travaux, tirages de crédit. Le bilan promoteur en donne la photographie au montage ; le tableau de bord en donne le film. Son rôle est simple : repérer une dérive assez tôt pour avoir encore le choix des moyens, baisser un prix, décaler un lot, renégocier un marché, demander une prorogation.
Un bon tableau de bord tient sur une page. Chaque indicateur y a une définition stable, un mode de calcul qui ne change pas d'un mois à l'autre, un seuil qui déclenche une action, et une fréquence de mise à jour. Les ordres de grandeur cités ci-dessous sont des pratiques courantes, à adapter à chaque opération et à chaque convention de crédit.
Les 12 KPI de la promotion immobilière en un tableau
| Indicateur | Ce qu'il surveille | Fréquence |
|---|---|---|
| Marge prévisionnelle contre marge initiale | La rentabilité | Mensuelle |
| Taux de pré-commercialisation | Le déblocage du crédit et de la GFA | Hebdomadaire |
| Rythme de ventes et stock | L'écoulement | Mensuelle |
| Prix moyen signé contre grille | Le chiffre d'affaires réel | À chaque vente |
| Avancement du chantier contre commercialisation | L'équilibre entre dépenses et recettes | Mensuelle |
| Engagements et reste à engager | Le coût de revient | Mensuelle |
| Appels de fonds émis, encaissés, en retard | Les recettes | Hebdomadaire |
| Point bas de trésorerie | Le besoin de financement | Mensuelle |
| Frais financiers | Le coût du crédit | Mensuelle |
| Délais administratifs | La sécurité juridique | Hebdomadaire jusqu'à la purge |
| Fonds propres engagés | L'exposition de l'associé | Trimestrielle |
| Réserves ouvertes | La livraison et la retenue de garantie | Hebdomadaire après réception |
Les indicateurs de pilotage d'une opération immobilière, un par un
1. Marge prévisionnelle contre marge initiale
Définition. La marge que l'opération dégagera si tout se passe comme prévu aujourd'hui, comparée à celle du bilan de montage. Calcul. Chiffre d'affaires HT actualisé (ventes signées au prix réel, stock au prix de grille) moins coût de revient actualisé (marchés signés, avenants, reste à engager estimé), en euros et en pourcentage du chiffre d'affaires HT. Alerte. Un recul de plus d'un point, ou une marge qui passe sous l'objectif fixé au montage ou sous le niveau retenu par la banque. Fréquence. Mensuelle, et à chaque événement qui touche un gros poste. Le guide de la marge promoteur détaille ses deux expressions.
2. Taux de pré-commercialisation
Définition. La part de l'opération déjà vendue. Calcul. Il se mesure en nombre de lots ou en chiffre d'affaires, et sur des réservations ou sur des actes : c'est la convention de crédit qui fixe la définition, et c'est elle qu'il faut appliquer. Alerte. L'écart au seuil exigé pour lever le crédit et la garantie financière d'achèvement ; d'après les sources de marché consultées (Homunity, Kindnee), ce seuil tourne souvent autour de 50 %. Un chantier qui démarre sans l'avoir atteint est un signal rouge. Fréquence. Hebdomadaire tant que le seuil n'est pas franchi. Voir le guide de la pré-commercialisation.
3. Rythme de ventes et stock
Définition. Le nombre de ventes par mois sur une période récente, et le nombre de lots encore disponibles. Calcul. Ventes des trois à six derniers mois divisées par le nombre de mois ; le stock divisé par ce rythme donne des mois de stock, donc une date de fin de commercialisation estimée. Alerte. Une fin estimée postérieure à la livraison : des lots livrés invendus se portent sans recettes d'appels de fonds. Fréquence. Mensuelle.
4. Prix moyen signé contre grille
Définition. L'écart entre le prix réellement signé et le prix de la grille, lot par lot puis en moyenne au m² habitable. Calcul. Somme des prix signés divisée par la somme des prix de grille des mêmes lots ; les remises, frais de notaire offerts et parkings donnés se comptent dans le prix réel. Alerte. Une remise moyenne qui se creuse vente après vente, ou une vente en bloc signée nettement sous la somme de ses lots à la grille. Fréquence. À chaque vente.
5. Avancement du chantier contre commercialisation
Définition. L'avancement physique du chantier, comparé à la part de lots vendus. Calcul. L'avancement se lit sur les jalons attestés (fondations, hors d'eau, achèvement) ; il fixe aussi ce qu'on peut appeler auprès des acquéreurs, dans la limite de l'article R261-14 du CCH : 35 % à l'achèvement des fondations, 70 % à la mise hors d'eau, 95 % à l'achèvement de l'immeuble. Alerte. Un chantier qui avance plus vite que les ventes : on dépense sans encaisser. Fréquence. Mensuelle, à chaque situation de travaux.
6. Engagements et reste à engager
Définition. Ce qui est déjà contractualisé (marchés, honoraires, assurances) et ce qui reste à signer. Calcul. Marchés signés et avenants comparés au budget travaux du bilan ; le reste à engager est la différence entre le budget et les marchés signés. Alerte. Un total des marchés qui dépasse le budget, ou un reste à engager trop faible pour les lots encore à consulter. Fréquence. Mensuelle, et à chaque avenant.
7. Appels de fonds émis, encaissés et en retard
Définition. Les sommes appelées auprès des acquéreurs, celles réellement reçues, et celles qui tardent. Calcul. Pour chaque jalon attesté : montant appelable, montant appelé, montant encaissé, jours de retard depuis l'échéance. Alerte. Un appel resté sans virement au-delà du délai prévu, un jalon atteint mais non appelé, ou un appel émis au-dessus du plafond légal. Fréquence. Hebdomadaire. Le guide des appels de fonds VEFA décrit la mécanique.
8. Point bas de trésorerie
Définition. Le solde cumulé le plus bas que l'opération atteindra, et le mois où elle l'atteindra. Calcul. Il se lit sur un plan de trésorerie mensuel qui cumule les décaissements (foncier, travaux, honoraires, TVA reversée) et les encaissements (appels de fonds, tirages de crédit, apports). On le regarde deux fois : crédit compris, et hors crédit. Alerte. Un point bas qui dépasse le crédit autorisé et les fonds propres prévus, ou qui recule dans le temps faute de ventes. Fréquence. Mensuelle. Voir le guide de la trésorerie promoteur.
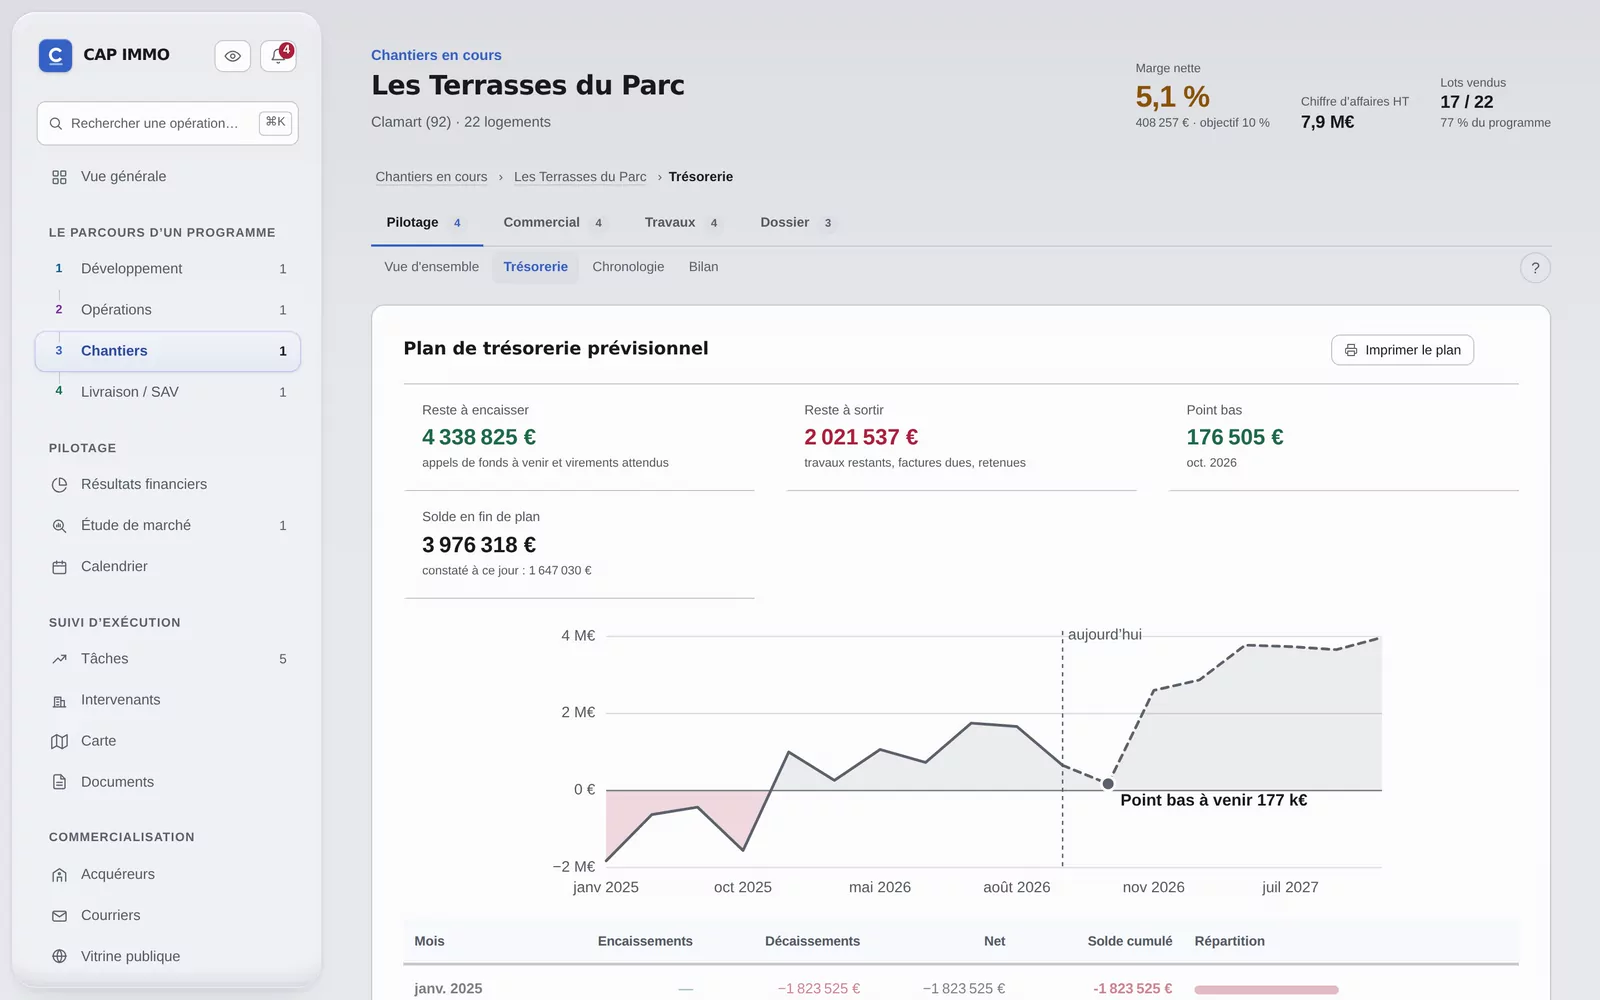
9. Frais financiers
Définition. Le coût du financement : intérêts du crédit, commissions, coût de la garantie financière d'achèvement. Calcul. Les intérêts se calculent sur l'encours réellement tiré, mois par mois, et non sur un encours moyen estimé au montage. Alerte. Des intérêts projetés au-delà du poste du bilan, ou un concours dont l'échéance tombe avant la livraison : il faudra une prorogation, et ses intérêts. Fréquence. Mensuelle. Voir le guide du crédit promoteur.
10. Délais administratifs
Définition. Les échéances qui conditionnent la sécurité de l'opération : instruction du permis, affichage, recours des tiers, retrait administratif, déclaration d'ouverture de chantier, péremption. Calcul. Chaque délai se date à partir de l'événement qui le fait courir (décision, premier jour d'affichage continu sur le terrain). Alerte. Une échéance dépassée sans action, un recours enregistré, ou un engagement important pris avant la purge. Fréquence. Hebdomadaire jusqu'au permis purgé.
11. Fonds propres engagés
Définition. L'argent des associés effectivement sorti, comparé à ce qui était prévu. Calcul. Apports et comptes courants versés, plus le besoin non couvert par le crédit. Selon les sources consultées (Anaxago, Homunity), les banques demandent couramment 15 à 25 % de fonds propres. Alerte. Un associé en retard d'apport : sa part est alors financée par l'opération. Fréquence. Trimestrielle, et à chaque appel aux associés.
12. Réserves ouvertes
Définition. Les réserves émises à la réception et à la livraison qui ne sont pas encore levées. Calcul. Nombre de réserves ouvertes, par entreprise, avec leur date limite de levée. Alerte. Des réserves anciennes chez une entreprise dont la retenue de garantie arrive à libération : sans opposition motivée, elle lui est reversée. Fréquence. Hebdomadaire après la réception. Voir le guide de la levée des réserves.
La vue portefeuille : piloter plusieurs opérations
Dès la deuxième opération, le promoteur a besoin d'une vue qui les additionne. Trois lectures y comptent plus que les autres :
- La trésorerie consolidée, avec un point bas par société et non seulement global : chaque SCCV a son compte, et l'excédent d'une opération ne finance pas mécaniquement le creux d'une autre.
- Le classement des dérives : les opérations qui cumulent le plus de signaux rouges en tête, pour savoir où passer la semaine.
- La comparaison des opérations sur une même grille : marge en euros et en pourcentage, coût de revient au m², prix de vente au m², écoulement, rythme de ventes, mois de stock.
On y ajoute utilement les fonds propres engagés et la dette tirée sur l'ensemble du portefeuille, et les marges par année de livraison : c'est ce qui dit quand la structure sera rémunérée.
Le reporting que demande la banque
Le contenu exact du reporting est fixé par la convention de crédit, à relire avant le premier envoi. En pratique, les banques qui financent une opération en VEFA demandent régulièrement :
- L'état de commercialisation : lot par lot, réservé ou acté, prix, acquéreur, et le taux de pré-commercialisation calculé selon la définition de la convention.
- L'avancement des travaux, attesté par le maître d'œuvre, qui justifie à la fois les tirages et les appels de fonds.
- Le bilan actualisé et son écart au bilan de montage, poste par poste.
- Le plan de trésorerie avec les tirages à venir et le point bas.
- Les encaissements des acquéreurs, et les retards éventuels.
La règle est la même que pour le dossier de financement : le bilan, l'état des ventes et la trésorerie doivent raconter la même opération, avec les mêmes montants et les mêmes dates. Un reporting qui arrive à l'heure et sans incohérence est ce qui rend la discussion facile le jour où il faut demander une prorogation.
Les erreurs fréquentes
- Trop d'indicateurs : un tableau de bord de quarante lignes ne se lit plus. Douze suffisent.
- Compter la grille comme du chiffre d'affaires acquis : tant qu'un lot n'est pas vendu, son prix est une hypothèse.
- Des définitions qui changent : un taux de pré-commercialisation en lots un mois, en chiffre d'affaires le suivant, ne se compare plus.
- Mettre à jour à la main : chaque copie d'un chiffre d'un fichier à l'autre est une occasion d'erreur, et le tableau prend du retard sur la réalité.
Le tableau de bord promoteur dans CAP IMMO
CAP IMMO calcule ces indicateurs à partir de ce qui se saisit déjà au fil de l'opération : la marge du bilan comparée à l'objectif, le taux de pré-commercialisation contre le seuil du financement, le rythme de ventes et les mois de stock, le budget travaux contre les marchés signés, les appels de fonds restés sans virement au-delà de quinze jours, le point bas de trésorerie daté, crédit compris et hors crédit, et une commercialisation en retard sur le chantier. La vue portefeuille consolide la trésorerie avec un point bas par société, classe les opérations par dérives, et un dossier de financement regroupe bilan, commercialisation et trésorerie pour la banque. La démonstration s'ouvre dans le navigateur, gratuitement et sans inscription.
Questions fréquentes
Quels indicateurs mettre dans un tableau de bord promoteur immobilier ?
Douze suffisent : marge prévisionnelle contre marge initiale, taux de pré-commercialisation, rythme de ventes et stock, prix moyen signé contre grille, avancement du chantier contre commercialisation, engagements et reste à engager, appels de fonds encaissés et en retard, point bas de trésorerie, frais financiers, délais administratifs, fonds propres engagés et réserves ouvertes.
Comment calculer le taux de pré-commercialisation ?
En nombre de lots ou en chiffre d'affaires, sur des réservations ou sur des actes : la définition est celle de la convention de crédit, et c'est elle qu'il faut appliquer pour savoir si le seuil exigé par la banque est atteint.
Qu'est-ce que le point bas de trésorerie d'une opération ?
C'est le solde cumulé le plus bas que l'opération atteindra, avec sa date. Il se lit sur un plan de trésorerie mensuel, crédit compris et hors crédit, et dit de combien de financement l'opération a besoin et à quel moment.
À quelle fréquence mettre à jour les KPI d'une opération de promotion ?
Chaque semaine pour la commercialisation, les appels de fonds, les délais administratifs et les réserves ; chaque mois pour la marge, les engagements, la trésorerie et les frais financiers ; et à chaque événement important, vente ou avenant.
Quel reporting la banque demande-t-elle au promoteur ?
Le contenu est fixé par la convention de crédit. En pratique : l'état de commercialisation, l'avancement des travaux attesté, le bilan actualisé, le plan de trésorerie avec les tirages à venir, et les encaissements des acquéreurs.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Le plan de trésorerieComment bâtir le plan de trésorerie d'une opération de promotion immobilière, trouver le point bas et mesurer l'effet d'un retard de chantier ou de ventes.
- Le bilan promoteurComment construire un bilan promoteur : recettes, charge foncière, travaux, honoraires, frais financiers, marge. Avec un exemple chiffré de compte à rebours.
- La pré-commercialisationPré-commercialisation en promotion immobilière : calcul du taux (lots, CA, réservations ou actes), seuil exigé par la banque et la GFA, et comment l'atteindre
- Le suivi de chantierComptes rendus, situations de travaux, réception, livraison et levée des réserves en VEFA : la méthode pour suivre un chantier de promotion.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.