VEFA : définition
Le code civil connaît deux formes de vente d'immeuble à construire : la vente à terme et la vente en l'état futur d'achèvement (article 1601-1). La seconde est de loin la plus pratiquée ; c'est elle qu'on appelle couramment VEFA, ou vente sur plan.
L'article 1601-3 du code civil la définit : le vendeur transfère immédiatement à l'acquéreur ses droits sur le sol et la propriété des constructions existantes ; les ouvrages à venir deviennent la propriété de l'acquéreur au fur et à mesure de leur exécution, et l'acquéreur en paie le prix à mesure de l'avancement des travaux. Le vendeur conserve les pouvoirs de maître de l'ouvrage jusqu'à la réception des travaux.
Deux conséquences pratiques pour le promoteur :
- l'acquéreur est propriétaire dès l'acte authentique, mais c'est le promoteur qui pilote le chantier, choisit les entreprises et prononce la réception ;
- le prix n'est pas payé à la livraison mais par fractions, au rythme du chantier : c'est ce qui fait de la VEFA un outil de financement autant qu'un contrat de vente.
Le secteur protégé : quand la VEFA porte sur des logements
Le code de la construction et de l'habitation encadre strictement la vente d'immeuble à construire lorsqu'elle porte sur un immeuble à usage d'habitation, ou à usage mixte professionnel et habitation, et que l'acquéreur verse des sommes avant l'achèvement (CCH, articles L261-10 et suivants, dans le chapitre qui commence à l'article L261-1). C'est ce qu'on appelle le secteur protégé. Ses règles sont d'ordre public : le contrat ne peut pas y déroger, même avec un acquéreur professionnel.
Dans ce secteur, le contrat est conclu par acte authentique et doit notamment préciser la description de l'immeuble ou de la partie vendue, son prix et ses modalités de paiement, le délai de livraison et la garantie de l'achèvement (CCH, article L261-11).
Hors secteur protégé, par exemple pour des bureaux, des commerces ou des locaux d'activité, la VEFA reste régie par le code civil, mais le calendrier de paiement et les garanties se négocient librement entre les parties.
Le déroulé d'une vente en l'état futur d'achèvement
De la première signature à la remise des clés, une vente sur plan de logement suit toujours le même chemin.
- La réservation. Le promoteur et l'acquéreur signent un contrat préliminaire, qui réserve le lot contre un dépôt de garantie plafonné et versé sur un compte spécial. L'acquéreur non professionnel dispose de dix jours pour se rétracter. Le détail est dans le guide du contrat de réservation VEFA.
- La notification du projet d'acte. Le projet d'acte de vente est notifié au réservataire au moins un mois avant la signature (CCH, article R261-30).
- L'acte authentique. La vente est signée chez le notaire. L'acquéreur devient propriétaire du sol et de ce qui est déjà construit, et paie à ce moment le cumul des étapes déjà franchies, dépôt de garantie déduit.
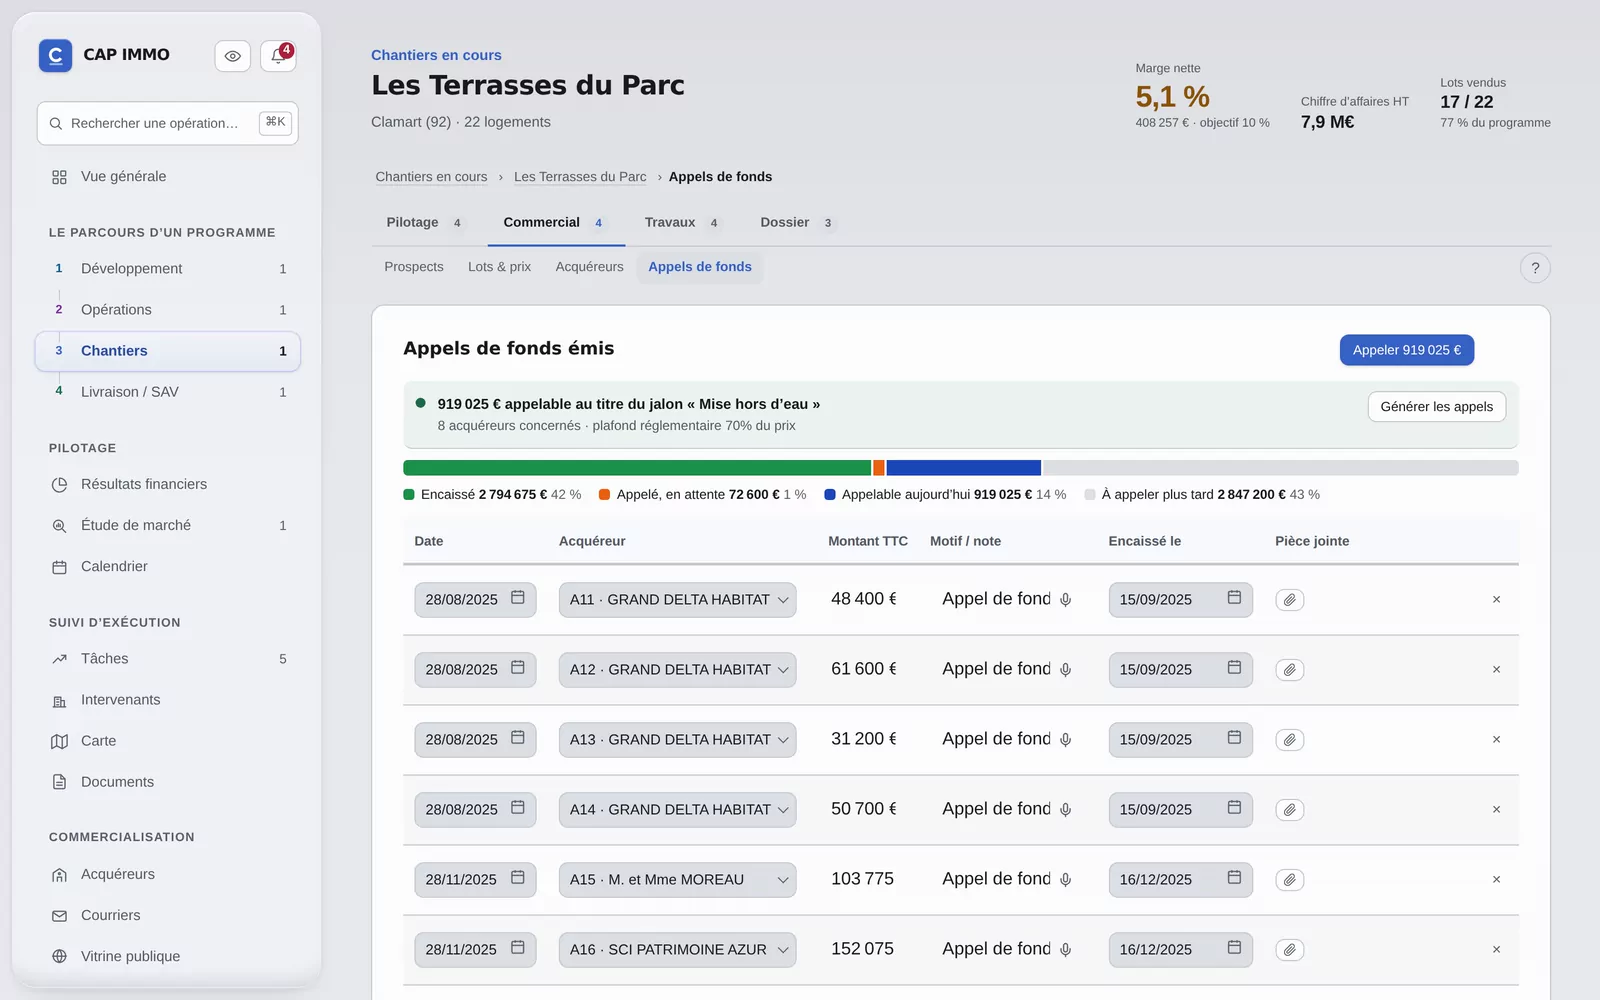
- Les appels de fonds. À chaque étape du chantier, attestée par le maître d'œuvre, le promoteur appelle la fraction de prix correspondante.
- L'achèvement et la livraison. Le logement est mis à la disposition de l'acquéreur, qui paie le solde et peut formuler des réserves.
Les appels de fonds et leurs plafonds légaux
En secteur protégé, l'article R261-14 du CCH plafonne le total des sommes que l'acquéreur peut avoir versées à chaque stade du chantier :
| Stade du chantier | Total maximum versé |
|---|---|
| Achèvement des fondations | 35 % du prix |
| Mise hors d'eau | 70 % du prix |
| Achèvement de l'immeuble | 95 % du prix |
| Mise à disposition du logement | Solde |
Ce sont des plafonds, pas un calendrier : le contrat fixe ses propres étapes intermédiaires, à condition de ne jamais les dépasser. Le solde peut être consigné par l'acquéreur s'il conteste la conformité du logement avec le contrat.
Le guide de l'échéancier VEFA détaille le calcul côté acquéreur, avec le rattrapage à l'acte, et celui des appels de fonds VEFA les erreurs à éviter dans leur émission et leur suivi.
Exemple fictif
Un T3 vendu 300 000 € TTC, acte signé une fois les fondations achevées, dépôt de garantie de 15 000 € versé à la réservation. À l'acte, l'acquéreur peut payer jusqu'à 35 % du prix, soit 105 000 €, moins les 15 000 € déjà déposés : 90 000 €. À la mise hors d'eau, le cumul peut atteindre 210 000 € ; à l'achèvement, 285 000 € ; les 15 000 € restants sont dus à la remise des clés.
Les garanties de l'acquéreur en VEFA
La garantie financière d'achèvement
En secteur protégé, le vendeur doit fournir une garantie de l'achèvement de l'immeuble, délivrée par une banque ou une entreprise d'assurance (CCH, article L261-10-1). Si le promoteur fait défaut, le garant finance les sommes nécessaires à l'achèvement. L'ancienne garantie intrinsèque, qui reposait sur la solidité propre de l'opération, n'est plus admise pour les logements. Sans garantie financière d'achèvement, aucun acte de vente ne peut être signé : c'est souvent le vrai point de passage d'une opération.
Les garanties de construction
Le vendeur d'immeuble à construire est tenu, à l'égard des acquéreurs successifs, des mêmes obligations que les constructeurs au titre des articles 1792 et suivants du code civil (article 1646-1) : garantie de parfait achèvement, garantie de bon fonctionnement de deux ans, garantie décennale. L'assurance dommages-ouvrage, obligatoire pour le maître de l'ouvrage (code des assurances, article L242-1), est souscrite par le promoteur et bénéficie aux propriétaires successifs. Voir le guide des garanties de construction.
Livraison et réserves
La VEFA comporte deux moments distincts, que les acquéreurs confondent souvent :
- la réception des travaux, entre le promoteur, maître de l'ouvrage, et les entreprises ;
- la livraison, c'est-à-dire la mise à disposition du logement à l'acquéreur, qui en prend possession.
Le vendeur n'est pas déchargé des vices de construction ou des défauts de conformité apparents avant la réception des travaux, ni avant l'expiration d'un délai d'un mois après la prise de possession par l'acquéreur (code civil, article 1642-1). L'acquéreur peut donc noter des réserves à la livraison, puis en signaler d'autres pendant ce mois. Le promoteur doit ensuite les faire lever par les entreprises concernées : voir le guide de la levée des réserves.
VEFA classique et VEFA en bloc
On parle de VEFA en bloc lorsqu'un acquéreur unique achète un ensemble de lots, voire tout un programme : un bailleur social, un investisseur institutionnel, un gestionnaire de résidence services. Le mécanisme juridique reste celui de la vente en l'état futur d'achèvement, et lorsque les lots sont des logements, les règles du secteur protégé s'appliquent aussi.
| VEFA au détail | VEFA en bloc | |
|---|---|---|
| Acquéreurs | Particuliers, accédants ou investisseurs | Un seul acheteur professionnel |
| Commercialisation | Lot par lot, souvent avec des intermédiaires | Une négociation, souvent tôt dans le montage |
| Prix | Prix de marché, lot par lot | Prix global, en général inférieur au détail |
| Intérêt pour le promoteur | Marge plus élevée | Pré-commercialisation acquise d'un coup, risque commercial réduit |
Beaucoup d'opérations mêlent les deux : une part de logements sociaux vendue en bloc à un bailleur, le reste au détail. Le régime de TVA peut alors différer d'un lot à l'autre ; voir le guide de la TVA en promotion immobilière.
VEFA ou CCMI : deux contrats différents
Le contrat de construction de maison individuelle (CCMI, CCH articles L231-1 et suivants) est souvent rapproché de la VEFA, à tort. Les différences sont structurelles :
| VEFA | CCMI | |
|---|---|---|
| Le terrain | Appartient au promoteur, vendu avec le bâti | Appartient déjà au client |
| Nature du contrat | Une vente | Un contrat de construction |
| Maître de l'ouvrage | Le promoteur, jusqu'à la réception | Le client |
| Garantie principale | Garantie financière d'achèvement | Garantie de livraison à prix et délais convenus (CCH, article L231-6) |
| Biens concernés | Tout immeuble : collectif, maisons groupées, locaux | Une maison individuelle, au plus deux logements |
Ce que la VEFA apporte au promoteur
L'intérêt premier de la VEFA est le préfinancement par les ventes. Les appels de fonds encaissés pendant le chantier financent une large part des travaux, ce qui réduit le besoin de crédit et de fonds propres. C'est aussi pour cela que les banques et les garants demandent, avant de s'engager, un niveau de pré-commercialisation : en pratique courante, une fraction significative des lots réservés, souvent de l'ordre d'un tiers à la moitié selon les établissements et les opérations.
La contrepartie : les encaissements arrivent par paliers, alors que les factures des entreprises tombent chaque mois. Le décalage entre les deux crée un point bas de trésorerie qu'il faut connaître à l'avance ; c'est l'objet du plan de trésorerie du promoteur.
Obligations et risques côté promoteur
- Respecter les plafonds d'appels de fonds. Un appel émis avant l'attestation d'avancement, ou au-delà du plafond, expose à des contestations et retarde le déblocage des prêts des acquéreurs.
- Tenir le délai de livraison. Le délai figure dans l'acte ; un retard non justifié par une cause prévue au contrat peut entraîner des pénalités et des demandes d'indemnisation.
- Livrer ce qui a été vendu. Surface, prestations et équipements doivent correspondre à la notice et aux plans de l'acte ; un écart ouvre des réserves, voire des actions en non-conformité.
- Porter les garanties. Le promoteur répond des désordres pendant toute la durée des garanties légales, même après la dissolution des entreprises ; il exerce ensuite ses recours contre elles et leurs assureurs.
- Suivre chaque lot. Sur un programme de quelques dizaines de logements, réservations, actes, appels, relances et réserves se comptent par centaines : une erreur sur un lot se répercute sur la trésorerie de toute l'opération.
Suivre ses ventes en VEFA dans CAP IMMO
CAP IMMO suit une opération de promotion de bout en bout : le bilan, la grille de lots et l'état de chaque vente, les appels de fonds calculés selon les étapes du chantier et les plafonds légaux, le planning, et la trésorerie qui en découle. Quand une étape est attestée, les appels de chaque lot vendu se préparent et le plan de trésorerie se met à jour. La démonstration s'ouvre dans le navigateur, gratuitement et sans inscription.
Questions fréquentes
Qu'est-ce que la VEFA ?
La vente en l'état futur d'achèvement est la vente d'un bien à construire : l'acquéreur devient propriétaire du sol et des constructions au fur et à mesure de leur exécution, et paie le prix à mesure de l'avancement des travaux (code civil, article 1601-3). On parle aussi de vente sur plan.
Quand l'acquéreur devient-il propriétaire en VEFA ?
Dès la signature de l'acte authentique pour le sol et ce qui est déjà construit, puis au fur et à mesure de l'exécution pour le reste. Le promoteur garde les pouvoirs de maître de l'ouvrage jusqu'à la réception des travaux.
Quels sont les plafonds des appels de fonds en VEFA ?
Pour les logements, 35 % du prix à l'achèvement des fondations, 70 % à la mise hors d'eau et 95 % à l'achèvement de l'immeuble ; le solde est dû à la mise à disposition (CCH, article R261-14).
La garantie financière d'achèvement est-elle obligatoire en VEFA ?
Oui, pour les ventes de logements du secteur protégé : le vendeur doit justifier d'une garantie de l'achèvement délivrée par une banque ou un assureur (CCH, article L261-10-1). Sans elle, l'acte de vente ne peut pas être signé.
Qu'est-ce qu'une VEFA en bloc ?
C'est la vente en l'état futur d'achèvement d'un ensemble de lots à un seul acquéreur, souvent un bailleur social ou un investisseur institutionnel. Le promoteur y gagne une pré-commercialisation immédiate, en général contre un prix inférieur à celui de la vente au détail.
Quelle différence entre VEFA et CCMI ?
En VEFA, le promoteur vend le terrain et le bâtiment à construire ; en CCMI, le client possède déjà le terrain et commande la construction d'une maison individuelle, avec une garantie de livraison à la place de la garantie financière d'achèvement.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Le contrat de réservation VEFAContrat de réservation en VEFA : mentions obligatoires (CCH R261-25), dépôt de garantie plafonné à 5 % ou 2 %, rétractation de 10 jours et cas de restitution.
- L'échéancier VEFAÉchéancier de paiement en VEFA côté acquéreur : plafonds de 35 %, 70 % et 95 % (CCH R261-14), rattrapage à l'acte, dépôt imputé et solde consignable.
- Les appels de fonds VEFALes plafonds légaux des appels de fonds en VEFA (35 %, 70 %, 95 %), le dépôt de garantie, le solde à la livraison, et comment suivre chaque lot.
- La garantie financière d'achèvementGFA en VEFA : obligation légale, garantie extrinsèque depuis 2015, articles R261-17 et suivants du CCH, dossier demandé par la banque, coût et fin de garantie.
- La levée des réservesRéception des travaux (art. 1792-6 du code civil), réserves de livraison et délai d'un mois (art. 1642-1), parfait achèvement : la méthode de levée.
- Logiciel de gestion VEFALogiciel VEFA pour promoteur : grille des lots, réservations, actes, appels de fonds plafonnés (CCH R261-14), relances, encaissements reliés à la trésorerie.
- La notice descriptive VEFANotice descriptive VEFA : différence avec la note technique du contrat de réservation, modèle de l'arrêté de 1968, structure type et erreurs à éviter.
- La pré-commercialisationPré-commercialisation en promotion immobilière : calcul du taux (lots, CA, réservations ou actes), seuil exigé par la banque et la GFA, et comment l'atteindre
- La vente en bloc en VEFAVente en bloc en VEFA côté promoteur : bailleurs sociaux et investisseurs, prix négocié, secteur protégé, échéancier, TVA, pré-commercialisation et risques.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.