Ce qu'est la marge du promoteur
La marge promoteur est ce qui reste de l'opération une fois tout payé : le chiffre d'affaires hors taxes des ventes, moins le prix de revient de l'opération. Elle rémunère le risque pris par le promoteur, ses fonds propres immobilisés pendant deux à quatre ans, et selon la façon dont on la calcule, sa propre structure.
Elle se lit dans le bilan promoteur, qui en détaille les postes. Ce guide ne refait pas le bilan : il s'arrête sur la marge elle-même, sur les façons de l'exprimer et sur ce qui la déplace entre le premier bilan et la livraison.
Elle se calcule toujours hors taxes. La TVA collectée sur les ventes est reversée, celle payée sur les dépenses est récupérée : seuls les montants HT disent ce que gagne l'opération.
Calcul de la marge promoteur : en % du CA ou du prix de revient
Le même montant de marge donne deux pourcentages différents selon la base choisie :
- taux de marge sur chiffre d'affaires = marge ÷ chiffre d'affaires HT ;
- taux de marge sur prix de revient = marge ÷ prix de revient HT.
Exemple fictif : une opération vend pour 5 000 000 € HT et coûte au total 4 500 000 € HT.
| Calcul | Résultat |
|---|---|
| Marge = 5 000 000 − 4 500 000 | 500 000 € |
| En % du chiffre d'affaires : 500 000 ÷ 5 000 000 | 10,0 % |
| En % du prix de revient : 500 000 ÷ 4 500 000 | 11,1 % |
Les deux chiffres décrivent la même opération. Le passage de l'un à l'autre est mécanique : taux sur prix de revient = taux sur CA ÷ (1 − taux sur CA). Une marge de 8 % du CA vaut environ 8,7 % du prix de revient ; une marge de 12 % du CA en vaut environ 13,6 %.
En promotion de logements, l'usage le plus répandu est le pourcentage du chiffre d'affaires HT. Certains investisseurs et opérateurs raisonnent sur le prix de revient, qui donne un chiffre plus flatteur. L'essentiel est de toujours dire sur quelle base on parle : comparer 10 % d'un côté et 11 % de l'autre, c'est comparer la même chose en croyant voir un écart.
Marge brute et marge nette du promoteur
La deuxième source de confusion tient aux frais de structure : les honoraires de gestion et de montage que la société d'opération verse au promoteur, ou la quote-part de ses frais généraux (salaires, locaux, études des terrains qui n'aboutiront pas).
- La marge brute se calcule avant ces frais de structure : c'est la marge de l'opération seule.
- La marge nette se calcule après : c'est ce qui reste réellement, avant impôt sur les bénéfices.
Reprenons l'exemple fictif, poste par poste :
| Ligne | Montant HT | % du CA |
|---|---|---|
| Chiffre d'affaires des ventes | 5 000 000 € | 100 % |
| Charge foncière, frais et taxes compris | − 1 000 000 € | 20,0 % |
| Travaux | − 2 600 000 € | 52,0 % |
| Honoraires techniques | − 260 000 € | 5,2 % |
| Assurances | − 75 000 € | 1,5 % |
| Frais commerciaux | − 200 000 € | 4,0 % |
| Frais financiers | − 115 000 € | 2,3 % |
| Marge brute | 750 000 € | 15,0 % |
| Frais de structure | − 250 000 € | 5,0 % |
| Marge nette | 500 000 € | 10,0 % |
Le vocabulaire n'est pas normalisé : certains appellent « marge brute » la marge avant frais financiers et commerciaux, d'autres incluent les honoraires de gestion dans le prix de revient. Avant de comparer deux bilans ou de répondre à une banque, vérifiez quelles lignes sont au-dessus du trait.
Quel taux de marge en promotion immobilière ?
Il n'existe pas de taux officiel. En pratique de marché, pour une opération de logements vendue en VEFA, la marge nette visée au bilan se situe souvent entre 8 et 12 % du chiffre d'affaires HT. Ce sont des repères courants, pas une norme :
- une opération plus risquée (marché peu profond, commerce en pied d'immeuble, réhabilitation lourde, premier programme) justifie de viser plus haut ;
- une vente en bloc à un bailleur social ou à un investisseur, signée tôt, porte moins de risque commercial et se monte souvent avec une marge plus faible ;
- sur un petit programme, les frais de structure pèsent plus lourd par logement, et l'écart entre marge brute et marge nette se creuse.
La marge visée au départ n'est pas celle qu'on encaisse : le premier bilan doit en garder assez pour absorber les mauvaises surprises sans passer sous zéro.
Ce que regardent les banques et les garants
La marge est l'un des premiers chiffres lus par la banque qui finance l'opération et délivre la garantie financière d'achèvement. Pour elle, la marge est un coussin de sécurité : tant qu'elle reste positive, les dépassements sont absorbés par le promoteur et non par le garant.
- Le niveau de marge au bilan, souvent attendu dans la fourchette de pratique courante ; une marge trop faible ne laisse aucune place aux aléas, une marge très élevée fait douter des prix de vente.
- La pré-commercialisation : la part des lots réservés avant le démarrage, souvent demandée entre 30 et 50 % selon la banque et l'opération.
- Les fonds propres apportés par le promoteur, généralement exprimés en pourcentage du prix de revient.
- La justification des chiffres : des prix de vente appuyés sur des ventes comparables, des travaux appuyés sur des devis ou des marchés plutôt que sur un ratio au m².
- La cohérence avec la trésorerie : le bilan et le plan de trésorerie doivent raconter la même opération.
Les exigences varient d'une banque à l'autre et d'un dossier à l'autre : ce sont des repères pour préparer un dossier, pas des seuils réglementaires.
Ce qui érode la marge en cours d'opération
Entre le bilan d'acquisition et la livraison, la marge bouge presque toujours dans le même sens. Les causes les plus fréquentes :
Les aléas et avenants de travaux
Un marché qui sort au-dessus de l'estimation, un sol plus mauvais que prévu, une entreprise défaillante à remplacer, des avenants qui s'additionnent. Les travaux pesant souvent la moitié du chiffre d'affaires, quelques points de dérive sur les travaux font perdre une part importante de la marge.
Les frais financiers liés aux retards
Un chantier qui glisse ou des ventes qui tardent prolongent la durée du crédit et de la garantie : les intérêts courent plus longtemps, et les appels de fonds, qui suivent l'avancement réel, arrivent plus tard. Le suivi de chantier et la trésorerie disent combien coûte chaque mois de retard.
Les remises commerciales
Frais de notaire offerts, cuisine équipée, parking inclus, baisse de prix sur les derniers lots : chaque geste commercial se retire directement du chiffre d'affaires, donc de la marge, euro pour euro.
La TVA
Le prix est négocié TTC avec l'acquéreur, mais la marge se calcule HT. Une hypothèse de taux réduit qui ne s'applique finalement pas à un lot, ou un régime de TVA du terrain mal anticipé, réduit le chiffre d'affaires HT à prix TTC inchangé. Le guide de la TVA en promotion immobilière détaille ces mécanismes.
La taxe d'aménagement
Estimée au bilan d'acquisition, elle n'est connue précisément qu'avec le permis : surfaces taxables, places de stationnement, taux communal et départemental. Une estimation trop basse se découvre tard. Voir le guide de la taxe d'aménagement.
Un exemple fictif d'érosion
Reprenons l'opération à 500 000 € de marge nette, soit 10 % du CA. En cours de route : 3 % de dérive sur les travaux (78 000 €), quatre mois de retard qui ajoutent 40 000 € de frais financiers, et 5 % de remise sur des lots représentant 1 000 000 € HT (50 000 €).
| Ligne | Montant HT |
|---|---|
| Marge nette prévue | 500 000 € |
| Dérive des travaux | − 78 000 € |
| Frais financiers du retard | − 40 000 € |
| Remises commerciales | − 50 000 € |
| Marge nette constatée | 332 000 € |
Le chiffre d'affaires tombe à 4 950 000 € : la marge passe à 332 000 ÷ 4 950 000 = 6,7 % du CA. Trois écarts dont aucun ne paraît grave pris isolément ont coûté un tiers du résultat.
Comment protéger la marge
- Partir du compte à rebours foncier : fixer la marge visée avant de discuter du prix du terrain, et en déduire la charge foncière admissible. Un terrain payé trop cher ne se rattrape jamais ensuite.
- Garder une provision pour aléas identifiée au bilan, plutôt que de compter sur la marge pour absorber les imprévus.
- Suivre chaque avenant au moment où il est signé, et non à la clôture : un avenant de 15 000 € se discute encore, dix avenants découverts en fin de chantier ne se discutent plus.
- Fixer un prix plancher par lot : le prix en dessous duquel la vente fait passer la marge sous le seuil accepté. Le commercial sait jusqu'où il peut aller, et chaque remise se mesure avant d'être accordée.
- Mettre à jour le bilan à chaque événement : vente signée, marché attribué, retard constaté. Une marge qu'on ne recalcule qu'à la fin n'est plus pilotée, elle est constatée.
Marge à l'avancement ou à l'achèvement
Reste la question comptable : à quel moment le résultat de l'opération entre-t-il dans les comptes ? Deux approches existent pour les opérations qui s'étalent sur plusieurs exercices.
- À l'achèvement : le chiffre d'affaires et la marge sont constatés quand l'opération est terminée. Les exercices intermédiaires ne montrent que des stocks d'en-cours.
- À l'avancement : la marge est reconnue au fil de l'opération, en pratique en fonction de l'avancement des travaux et de la part des lots vendus. Le résultat est lissé, mais il repose sur des estimations du résultat final.
Dans les deux cas, la prudence impose de provisionner une perte dès qu'elle devient probable sur l'opération. Le choix de la méthode, sa traduction fiscale et sa permanence d'un exercice à l'autre relèvent de l'expert-comptable de la société : ce guide n'en donne que le principe.
Pour le pilotage, la question est plus simple : quelle que soit la méthode comptable, la marge qui compte est la marge prévisionnelle de fin d'opération, recalculée avec les derniers chiffres connus.
Suivre la marge avec CAP IMMO
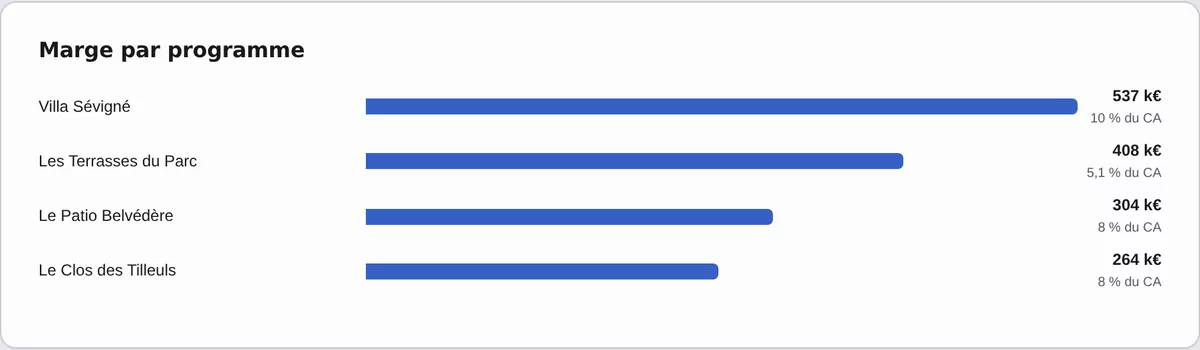
Une marge suivie sur tableur dérive dès que les ventes et les avenants ne sont plus reportés. Dans CAP IMMO, le bilan se met à jour avec les ventes signées et les marchés de travaux, les appels de fonds et le chantier alimentent la trésorerie, et la marge de chaque programme s'affiche en euros et en pourcentage du chiffre d'affaires. La démonstration s'ouvre dans le navigateur, gratuitement et sans inscription.
Questions fréquentes
Comment calculer la marge d'un promoteur immobilier ?
Marge = chiffre d'affaires HT des ventes - prix de revient HT de l'opération (foncier, travaux, honoraires, assurances, frais commerciaux et financiers, et frais de structure pour la marge nette). On l'exprime le plus souvent en pourcentage du chiffre d'affaires HT.
Quel est le taux de marge moyen d'un promoteur ?
Il n'existe pas de taux officiel. En pratique courante, pour des logements vendus en VEFA, la marge nette visée au bilan se situe souvent entre 8 et 12 % du chiffre d'affaires HT, plus haut pour une opération risquée, plus bas pour une vente en bloc signée tôt.
Marge en % du CA ou en % du prix de revient : quelle différence ?
C'est le même montant divisé par une base différente. 500 000 € de marge sur 5 000 000 € de CA et 4 500 000 € de prix de revient font 10 % du CA ou 11,1 % du prix de revient. Précisez toujours la base utilisée.
Quelle différence entre marge brute et marge nette du promoteur ?
La marge brute se calcule avant les frais de structure du promoteur (honoraires de gestion, frais généraux), la marge nette après. Le vocabulaire varie selon les opérateurs : vérifiez quelles lignes sont incluses avant de comparer.
Qu'est-ce qui fait baisser la marge d'une opération ?
Surtout les dérives et avenants de travaux, les frais financiers dus aux retards de chantier ou de ventes, les remises commerciales, une hypothèse de TVA qui ne se vérifie pas et une taxe d'aménagement sous-estimée.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Le bilan promoteurComment construire un bilan promoteur : recettes, charge foncière, travaux, honoraires, frais financiers, marge. Avec un exemple chiffré de compte à rebours.
- La charge foncièreCharge foncière : définition, calcul par compte à rebours, incidence foncière en €/m² de surface de plancher et exemple chiffré pas à pas pour un promoteur.
- Le plan de trésorerieComment bâtir le plan de trésorerie d'une opération de promotion immobilière, trouver le point bas et mesurer l'effet d'un retard de chantier ou de ventes.
- Calcul de charge foncièreCalculez la charge foncière admissible d'un terrain par compte à rebours : CA, travaux, honoraires, frais et marge visée, résultat en euros et en €/m² SDP.
- Modèle de bilan promoteur ExcelTéléchargez un modèle de bilan promoteur Excel gratuit : hypothèses, bilan HT, marge, compte à rebours foncier, grille de 12 lots et échéancier VEFA.
- Logiciel de bilan promoteurLogiciel bilan promoteur : postes, marge, compte à rebours foncier, frais financiers sur l'encours réel, TVA par lot, import Excel. Démo sans inscription.
- La comptabilité d'une SCCVComptabilité d'une SCCV : stock d'en-cours, résultat à l'avancement ou à l'achèvement, perte à terminaison, TVA, comptes courants et exemple chiffré.
- Le tableau de bord du promoteurTableau de bord promoteur immobilier : les 12 indicateurs d'une opération (marge, pré-co, point bas, appels de fonds), leurs seuils et le reporting banque.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.