Le plan de financement d'une opération
Une opération de promotion dépense avant d'encaisser : le terrain se paie à l'acte, les études et les travaux chaque mois, alors que les acquéreurs ne versent qu'au rythme du chantier. Le plan de financement répond à une question simple : qui porte l'opération pendant cet écart ?
Le montant à couvrir n'est pas le prix de revient total, mais le besoin maximal de l'opération, c'est-à-dire le point bas du plan de trésorerie. Quatre ressources se combinent pour le couvrir.
| Ressource | Qui l'apporte | Quand elle intervient |
|---|---|---|
| Fonds propres | La société de promotion, sur son capital et ses réserves | En premier, souvent pour le terrain et les études |
| Apports des associés | Les associés de la société de programme, en capital ou en compte courant | Avec les fonds propres, avant les tirages du crédit |
| Crédit d'accompagnement | La banque, sous forme d'ouverture de crédit | Pendant le chantier, pour couvrir l'écart restant |
| Encaissements VEFA | Les acquéreurs, par les appels de fonds | Après la signature des actes, étape par étape |
Les encaissements des acquéreurs sont la ressource principale de l'opération, mais ils arrivent tard. Les appels de fonds VEFA suivent des plafonds légaux liés à l'avancement des travaux (CCH, article R261-14), et les dépôts de garantie versés à la réservation restent bloqués sur un compte spécial jusqu'à l'acte (CCH, article R261-29) : ils ne financent rien avant.
Exemple fictif
Une opération de 24 logements, prix de revient de 6 000 000 € HT, chiffre d'affaires de 7 200 000 € HT. Avant tout financement, le plan de trésorerie fait apparaître un point bas de 2 100 000 € au neuvième mois. Le plan de financement pourrait être le suivant :
| Couverture du point bas | Montant | Part |
|---|---|---|
| Fonds propres de la société | 400 000 € | 19 % |
| Comptes courants d'associés | 200 000 € | 10 % |
| Crédit d'accompagnement tiré au point bas | 1 500 000 € | 71 % |
| Total | 2 100 000 € | 100 % |
Les 600 000 € de fonds propres et d'apports représentent 10 % du prix de revient. La banque autoriserait un crédit un peu supérieur au tirage prévu, 1 800 000 € par exemple, pour absorber un retard de ventes ou de chantier. Tous ces chiffres sont fictifs : ils illustrent la mécanique, pas un niveau de marché.
Le crédit promoteur, ou crédit d'accompagnement
Le crédit promoteur est en général une ouverture de crédit consentie à la société de programme pour une opération donnée. Le promoteur tire les fonds au fur et à mesure des besoins, sur justificatifs (situations de travaux, factures), dans la limite du montant autorisé.
Son remboursement ne suit pas un tableau d'amortissement classique : il se fait par les encaissements des ventes. Les appels de fonds des acquéreurs sont versés sur un compte de l'opération ouvert chez la banque, qui les affecte d'abord au remboursement du crédit. Une fois le crédit soldé, les encaissements suivants reviennent au promoteur.
Le terrain fait souvent l'objet d'un traitement à part : beaucoup de banques demandent qu'il soit payé, en tout ou en grande partie, par les fonds propres, ou ne financent son acquisition que si les autres conditions du crédit sont déjà réunies.
Ce que les banques exigent pour financer une promotion immobilière
Chaque banque a sa politique, qui varie avec la conjoncture, la taille du promoteur, son historique et le marché local. Les conditions suivantes reviennent pourtant dans presque tous les dossiers ; les fourchettes données sont des pratiques courantes, à confirmer établissement par établissement.
Des fonds propres promoteur suffisants
La banque veut que le promoteur soit le premier exposé. On rencontre couramment des exigences de fonds propres de l'ordre de 10 % à 20 % du prix de revient HT, versés avant le premier tirage du crédit. Les comptes courants d'associés sont généralement admis, souvent à condition d'être bloqués jusqu'au remboursement du crédit.
Un taux de pré-commercialisation atteint
Le taux de pré-commercialisation mesure la part du programme déjà vendue avant le démarrage des travaux. Les banques l'expriment le plus souvent en pourcentage du chiffre d'affaires TTC, parfois en nombre de lots, et fixent des seuils qui se situent fréquemment entre 30 % et 50 %. Point à vérifier dans l'offre : la banque compte-t-elle les réservations, ou seulement les actes authentiques signés ? Et retient-elle les ventes en bloc à un investisseur ou à un bailleur social ?
Ce seuil conditionne le lancement du chantier : mieux vaut le connaître avant la commercialisation, et suivre chaque contrat de réservation au jour le jour, rétractations comprises.
Un permis de construire purgé
La banque ne finance pas un permis qui peut encore tomber. Le permis est dit purgé lorsque le délai de recours des tiers est expiré, soit deux mois à compter du premier jour d'un affichage continu sur le terrain (code de l'urbanisme, article R600-2), et que l'administration ne peut plus le retirer, ce qu'elle peut faire dans les trois mois suivant sa date s'il est illégal (code de l'urbanisme, article L424-5).
Un terrain acquis ou maîtrisé
Le crédit ne se met en place qu'avec un terrain acquis, ou une promesse dont la réitération est imminente et financée. La banque vérifie que le prix payé est cohérent avec la charge foncière que l'opération peut supporter.
Des coûts sécurisés
Elle attend une part significative des marchés de travaux signée à prix connu, l'assurance dommages-ouvrage souscrite, et une marge prévisionnelle suffisante pour absorber un aléa. Le niveau de marge regardé varie, mais un bilan qui ne laisse presque rien après frais financiers sera difficile à financer.
La GFA et son lien avec le crédit
Pour vendre des logements en VEFA, le promoteur doit fournir une garantie financière d'achèvement délivrée par un établissement extérieur (CCH, article L261-10-1). Sans elle, le notaire ne signe pas les actes, et sans actes, il n'y a pas d'appels de fonds.
En pratique, la GFA est le plus souvent délivrée par la banque qui consent le crédit d'accompagnement, dans une même négociation et sur les mêmes conditions : fonds propres, pré-commercialisation, permis purgé, centralisation des encaissements. Le fonctionnement détaillé de la garantie, ses textes et son coût sont traités dans le guide de la garantie financière d'achèvement.
Les garanties demandées par la banque
| Garantie | Ce qu'elle couvre |
|---|---|
| Hypothèque sur le terrain | Un droit sur le terrain et les constructions à venir ; la banque en donne mainlevée lot par lot, au fur et à mesure des ventes, contre le versement d'une part du prix |
| Nantissement des parts sociales | Les parts de la société de programme (SCCV ou autre) sont nanties au profit de la banque, qui peut ainsi en prendre le contrôle en cas de défaut |
| Caution du promoteur ou des dirigeants | La société mère, et parfois les dirigeants à titre personnel, garantissent le remboursement du crédit |
| Cession ou délégation des créances de prix | Les sommes dues par les acquéreurs sont affectées au remboursement, avec domiciliation sur le compte de l'opération |
Toutes ne sont pas cumulées sur chaque opération : leur combinaison se négocie. Une caution personnelle du dirigeant mérite une lecture attentive, avec un conseil, avant signature.
Financement participatif, obligations et mezzanine
Quand les fonds propres manquent, le promoteur peut compléter son apport par des ressources plus chères que le crédit bancaire, mais qui comptent du côté des fonds propres dans le raisonnement de la banque, au moins en partie.
- Le financement participatif immobilier (crowdfunding) : des particuliers prêtent à la société de promotion, le plus souvent en souscrivant des obligations, par l'intermédiaire d'une plateforme. Les plateformes qui exercent dans ce cadre doivent être agréées par l'Autorité des marchés financiers comme prestataires de services de financement participatif, au titre du règlement (UE) 2020/1503.
- Les obligations ou la dette mezzanine placées auprès d'investisseurs professionnels ou de fonds spécialisés, subordonnées au crédit bancaire : elles ne sont remboursées qu'après la banque.
- Le co-investissement : un partenaire entre au capital de la société de programme et partage la marge.
Ces financements sont remboursés en une fois à l'échéance, avec des intérêts nettement supérieurs à ceux du crédit d'accompagnement. Leur coût doit figurer au bilan dès le montage, et leur échéance doit tomber après les principaux encaissements : un remboursement prévu avant la livraison crée un second point bas. La banque, enfin, exige souvent qu'ils lui soient subordonnés et regarde s'ils sont acceptés dans le calcul des fonds propres.
Le coût du financement dans le bilan promoteur
Les frais financiers forment une ligne à part du bilan promoteur. Ils comprennent :
- les intérêts du crédit, calculés sur les sommes réellement tirées et la durée du tirage ;
- la commission d'engagement, souvent due sur le montant autorisé ou sur la part non tirée ;
- les frais de dossier et la commission de la GFA ;
- les frais de prise de garanties : inscription hypothécaire, actes, mainlevées ;
- la rémunération des obligations, du financement participatif ou de la mezzanine.
Reprenons l'exemple fictif : un crédit tiré en moyenne à hauteur de 900 000 € pendant dix-huit mois, à un taux de 5 % l'an, coûte 900 000 × 5 % × 1,5 = 67 500 € d'intérêts. Une commission d'engagement de 1 % sur 1 800 000 € autorisés ajoute 18 000 €. Le calcul se fait sur l'encours issu du plan de trésorerie, pas sur le montant autorisé : c'est pourquoi un retard de ventes ou de chantier, qui allonge la durée des tirages, augmente directement les frais financiers.
Le dossier à présenter à la banque
- La présentation de la société et de ses dirigeants, avec les opérations déjà réalisées.
- Les statuts et les comptes de la société de programme et de la société mère.
- Le titre de propriété du terrain ou la promesse de vente.
- Le permis de construire, la preuve de son affichage et l'attestation de non-recours et de non-retrait.
- Le bilan promoteur détaillé, poste par poste, et le plan de trésorerie mensuel avec son point bas.
- Une étude de marché qui justifie les prix de la grille.
- La grille des lots et l'état de la commercialisation : réservations, actes, prix obtenus.
- Les plans, la notice descriptive, les marchés de travaux signés ou les devis, le planning du chantier.
- Les attestations d'assurance : dommages-ouvrage, responsabilité civile du promoteur.
- La justification de l'apport en fonds propres et, le cas échéant, des financements complémentaires.
Le bilan, le plan de trésorerie et la grille des lots doivent raconter la même opération : mêmes prix, mêmes surfaces, mêmes dates.
Les erreurs fréquentes
- Financer le point bas au plus juste : un crédit autorisé égal au besoin prévu ne laisse aucune marge si une étape du chantier glisse.
- Lancer la commercialisation sans connaître le seuil de pré-commercialisation exigé, ni la façon dont la banque compte les ventes.
- Oublier les frais financiers dans le bilan, ou les calculer sur une durée trop courte.
- Compter les dépôts de garantie comme une ressource : ils sont bloqués jusqu'à l'acte.
- Prévoir le remboursement d'un financement participatif avant les derniers appels de fonds.
- Raisonner hors taxes sans suivre la TVA : la TVA payée sur les dépenses et celle collectée sur les ventes pèsent aussi sur la trésorerie (voir le guide de la TVA en promotion immobilière).
Le financement d'une opération dans CAP IMMO
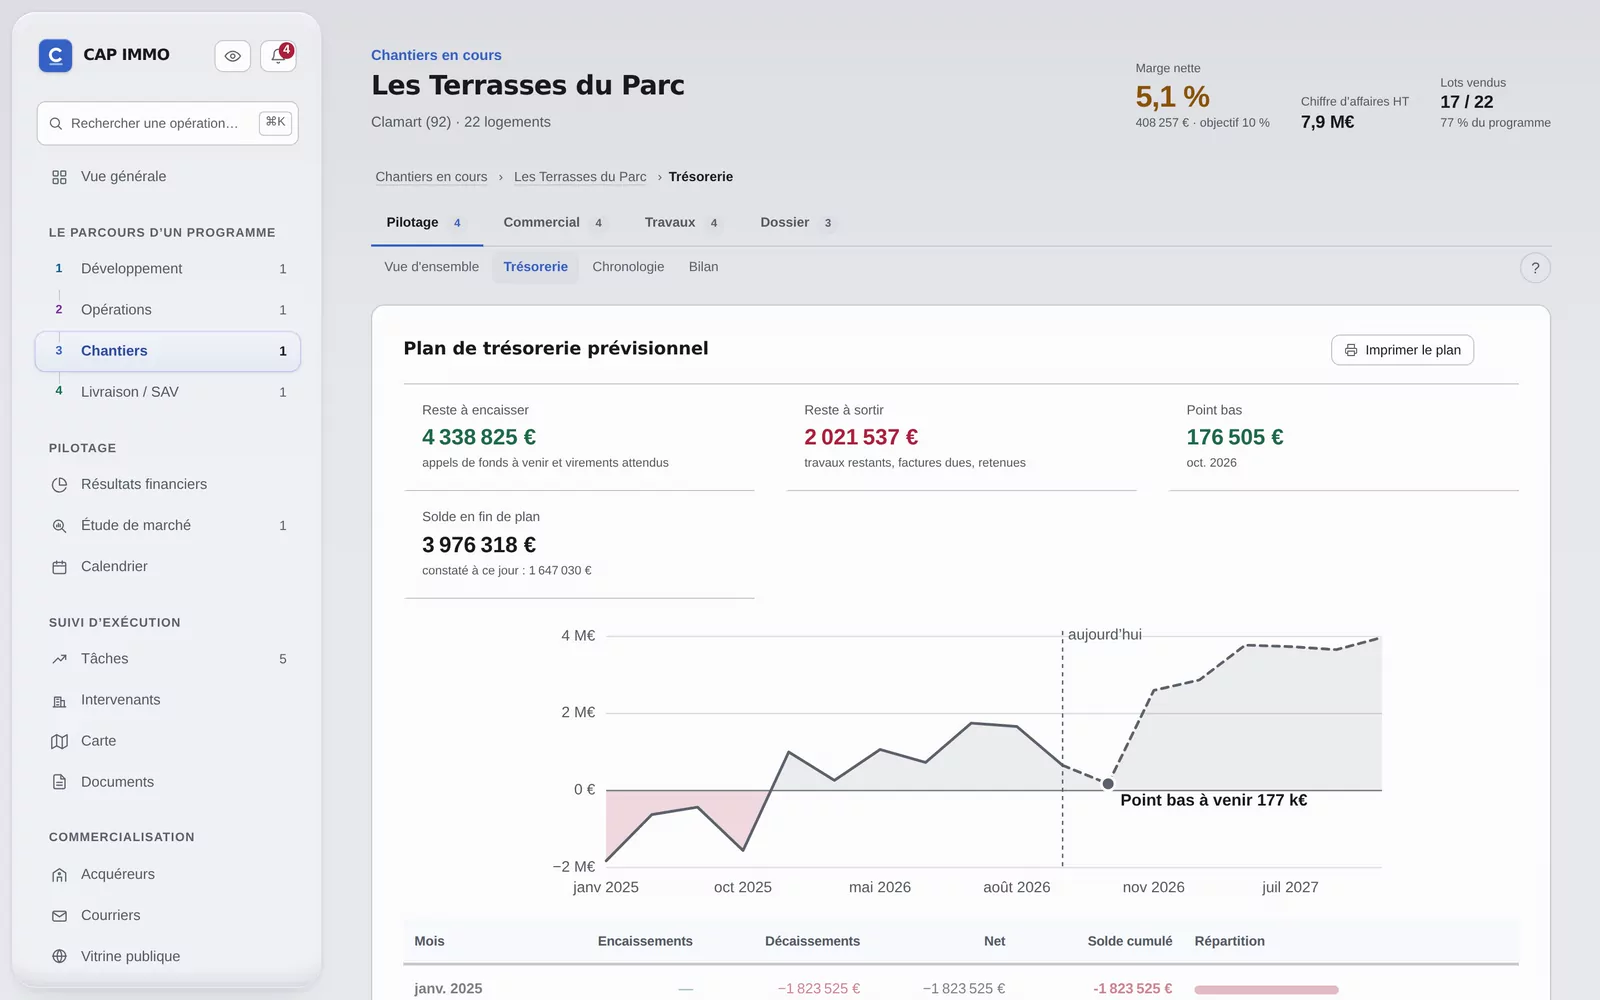
La banque regarde ensemble le bilan, la trésorerie et les ventes, et elle les regardera encore à chaque tirage. CAP IMMO tient ces chiffres au même endroit : le bilan suit les marchés et les prix de vente réels, la grille des lots donne le niveau de réservations et d'actes, les appels de fonds se calculent lot par lot, et le plan de trésorerie se met à jour avec le chantier pour dater le point bas. La démonstration s'ouvre dans le navigateur, sans inscription.
Questions fréquentes
Comment se finance une opération de promotion immobilière ?
Par trois sources : les fonds propres du promoteur et de ses associés, un crédit d'accompagnement de la banque, et les appels de fonds des acquéreurs en VEFA. Fonds propres et crédit couvrent le point bas de trésorerie, avant que les encaissements des ventes ne remboursent le crédit.
Quels fonds propres une banque demande-t-elle à un promoteur ?
Il n'y a pas de règle fixe. Les exigences courantes se situent souvent entre 10 % et 20 % du prix de revient hors taxes, versés avant le premier tirage du crédit. Les comptes courants d'associés bloqués sont en général admis.
Qu'est-ce que le taux de pré-commercialisation ?
C'est la part du programme déjà vendue avant le démarrage des travaux, le plus souvent exprimée en pourcentage du chiffre d'affaires. Les banques fixent fréquemment un seuil entre 30 % et 50 %, en précisant si elles comptent les réservations ou seulement les actes signés.
Comment se rembourse un crédit promoteur ?
Par les encaissements des ventes. Les appels de fonds des acquéreurs sont versés sur un compte de l'opération ouvert chez la banque, qui les affecte au remboursement du crédit avant de libérer le solde au promoteur.
Le financement participatif peut-il remplacer les fonds propres ?
Il peut les compléter. Le crowdfunding immobilier, souvent sous forme d'obligations, coûte plus cher que le crédit bancaire et se rembourse en une fois. La banque décide si elle le compte, en tout ou en partie, dans les fonds propres, et exige souvent qu'il lui soit subordonné.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Le plan de trésorerieComment bâtir le plan de trésorerie d'une opération de promotion immobilière, trouver le point bas et mesurer l'effet d'un retard de chantier ou de ventes.
- La garantie financière d'achèvementGFA en VEFA : obligation légale, garantie extrinsèque depuis 2015, articles R261-17 et suivants du CCH, dossier demandé par la banque, coût et fin de garantie.
- Le bilan promoteurComment construire un bilan promoteur : recettes, charge foncière, travaux, honoraires, frais financiers, marge. Avec un exemple chiffré de compte à rebours.
- Les appels de fonds VEFALes plafonds légaux des appels de fonds en VEFA (35 %, 70 %, 95 %), le dépôt de garantie, le solde à la livraison, et comment suivre chaque lot.
- Le crédit promoteurCrédit promoteur : tirages, remboursement par les ventes VEFA, conditions des banques, taux Euribor plus marge, commissions et garanties, calcul des frais.
- La pré-commercialisationPré-commercialisation en promotion immobilière : calcul du taux (lots, CA, réservations ou actes), seuil exigé par la banque et la GFA, et comment l'atteindre
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.