Ce qu'est un crédit promoteur
Le crédit promoteur est un financement bancaire consenti pour une opération donnée, le plus souvent à la société de programme, souvent une SCCV, et non à la société de promotion elle-même. Il ne finance pas toute l'opération : il couvre la part du besoin de trésorerie que les fonds propres ne couvrent pas, en attendant que les acquéreurs paient. La vue d'ensemble des ressources, fonds propres, apports, crédit et ventes, est dans le guide du financement d'une promotion immobilière ; ce guide-ci regarde le crédit lui-même.
Sous le même nom, on trouve en pratique trois formes, souvent réunies dans une seule offre :
| Forme | Ce qu'elle finance | Comment elle fonctionne |
|---|---|---|
| Crédit d'accompagnement | Les travaux, les honoraires, les taxes et les frais pendant le chantier | Une ouverture de crédit plafonnée, tirée au fur et à mesure des besoins, remboursée par les ventes |
| Découvert autorisé sur le compte de l'opération | Les décalages de courte durée : une situation de travaux payée avant un appel de fonds | Un solde débiteur toléré jusqu'à un plafond, souvent plus cher et plus court |
| Crédit terrain | Tout ou partie du prix du foncier et de ses frais | Un tirage à l'acte d'acquisition ; beaucoup de banques ne l'accordent que si les autres conditions sont réunies, ou demandent que les fonds propres paient le terrain |
La garantie financière d'achèvement est d'une autre nature : c'est un engagement par signature, pas un prêt. La banque ne verse rien tant qu'elle n'est pas appelée. Elle est pourtant presque toujours négociée en même temps que le crédit d'accompagnement.
La mécanique : tirages, compte centralisateur, remboursement
Les tirages
Le promoteur ne reçoit pas le montant du crédit en une fois. Il le tire selon ses besoins, sur justificatifs : situation de travaux visée par le maître d'œuvre, facture d'honoraires, avis de taxe. La banque vérifie que la dépense est prévue au bilan qu'elle a financé. Les conventions prévoient en général que les fonds propres sont engagés en premier : le premier tirage n'intervient qu'une fois l'apport dépensé ou bloqué sur le compte de l'opération.
Le compte centralisateur
Toutes les opérations de trésorerie passent par un compte unique de l'opération, ouvert chez la banque prêteuse : dépenses, tirages et, surtout, encaissements des acquéreurs. Les actes de vente désignent ce compte pour le paiement des appels de fonds VEFA. C'est ce qui donne à la banque la maîtrise de son remboursement.
Le remboursement par les ventes
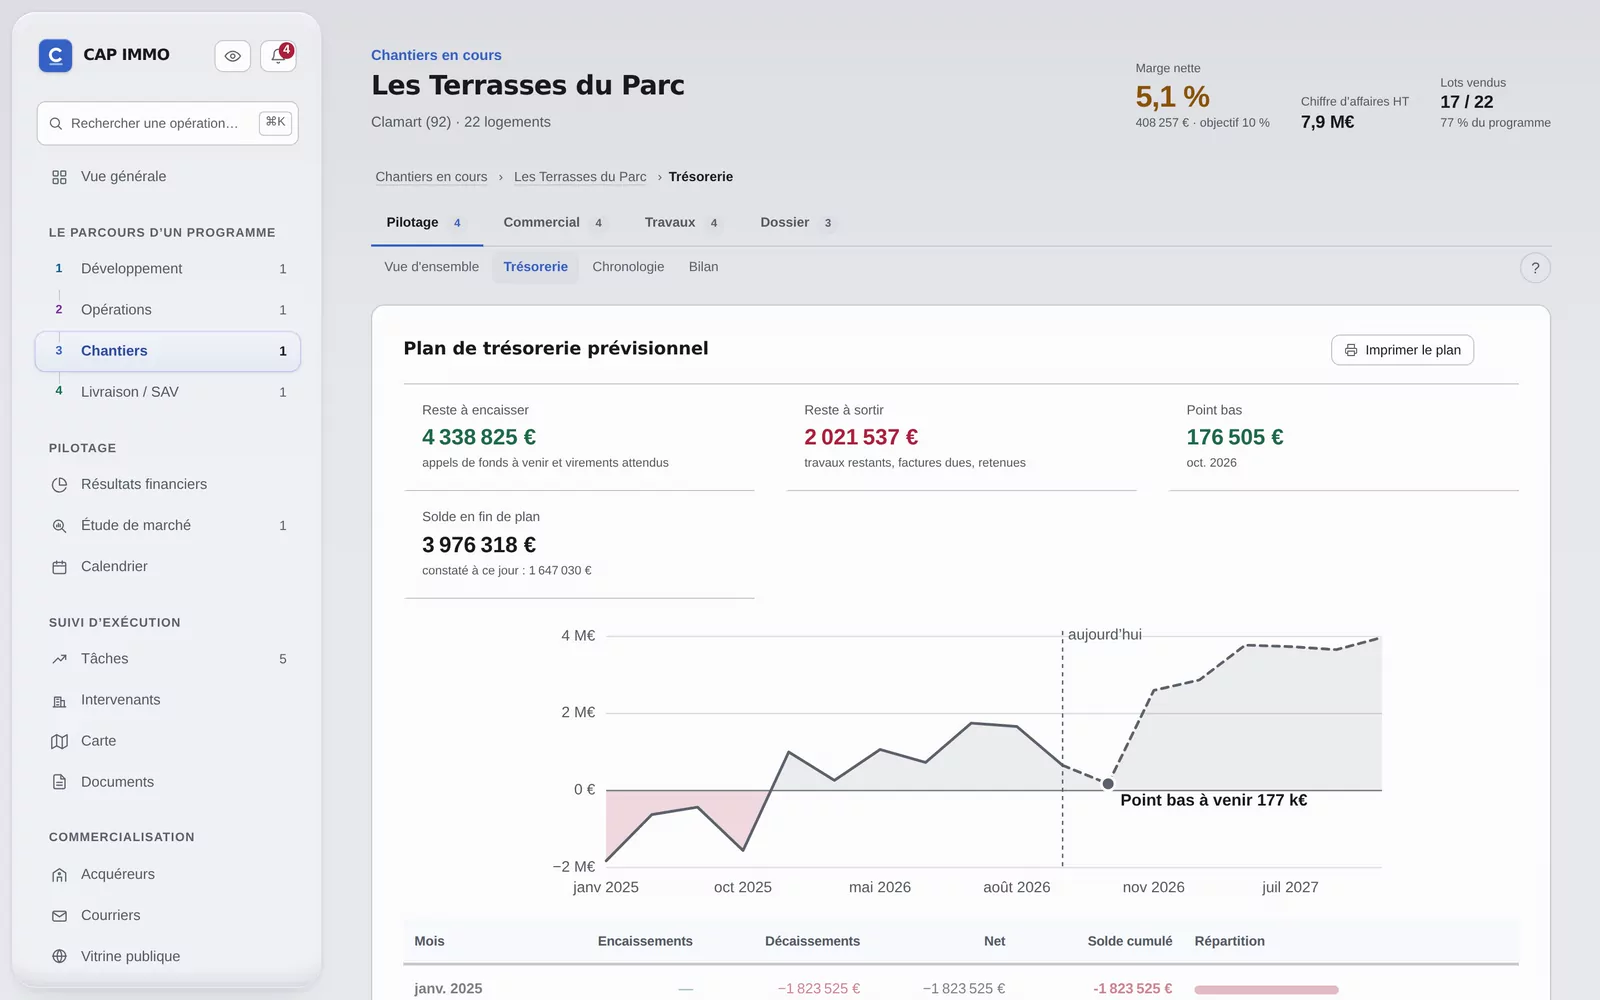
Le crédit d'accompagnement n'a pas de tableau d'amortissement classique. Les sommes versées par les acquéreurs, étape par étape selon les plafonds de l'article R261-14 du code de la construction et de l'habitation, sont affectées au remboursement du crédit. L'encours monte pendant les premiers mois de chantier, atteint son maximum autour du point bas de trésorerie, puis redescend à mesure que les étapes sont atteintes et appelées. Une fois le crédit soldé, les encaissements suivants reviennent à l'opération, puis au promoteur au débouclage.
Le crédit a une échéance finale, calée sur la durée prévue de l'opération. Un retard de chantier ou de ventes peut obliger à demander une prorogation, qui a souvent un coût.
Les conditions d'un crédit promoteur
Chaque banque a sa politique, qui varie avec la conjoncture, l'historique du promoteur et le marché local. Les conditions suivantes reviennent dans presque toutes les offres ; les fourchettes sont des pratiques rapportées, à confirmer établissement par établissement.
| Condition | Pratique courante | Ce qu'il faut vérifier dans l'offre |
|---|---|---|
| Fonds propres | De l'ordre de 15 % à 25 % du prix de revient, selon Anaxago et Homunity ; certaines banques acceptent moins pour un promoteur connu | Si les comptes courants d'associés bloqués comptent, et si le financement participatif est admis |
| Pré-commercialisation | Environ 50 % selon Homunity et Kindnee, contre environ 40 % avant le resserrement du crédit | Base de calcul (chiffre d'affaires TTC ou nombre de lots), réservations ou actes signés, prise en compte des ventes en bloc |
| Permis de construire | Purgé du recours des tiers et du retrait | L'attestation de non-recours et de non-retrait demandée |
| Terrain | Acquis, ou promesse dont la réitération est financée | La part du foncier que le crédit peut financer, et à quel moment |
| Coûts | Marchés de travaux signés pour une part significative, dommages-ouvrage souscrite | Le niveau de marge minimale attendu dans le bilan |
Sur le permis, la règle est fixée par le code de l'urbanisme : deux mois de recours des tiers à compter du premier jour d'un affichage continu sur le terrain (article R600-2), trois mois pendant lesquels l'administration peut retirer un permis illégal (article L424-5). Le détail est dans le guide de la purge du permis de construire.
Sur la pré-commercialisation, c'est souvent la condition qui fixe la date de démarrage du chantier. Chaque contrat de réservation compte, et chaque rétractation dans le délai de dix jours fait redescendre le taux.
Le taux d'un crédit de promotion immobilière
Le taux d'un crédit promoteur est en général variable : un index de marché, le plus souvent l'Euribor à trois mois, auquel s'ajoute une marge propre à la banque. L'index bouge avec les marchés ; la marge, elle, est fixée dans l'offre et reflète le risque que la banque prête au dossier : expérience du promoteur, niveau de fonds propres, pré-commercialisation, qualité de l'emplacement.
- Le plancher d'index : beaucoup d'offres prévoient que l'index retenu ne descend pas sous zéro. Quand l'Euribor était négatif, cette clause faisait payer la marge entière.
- La base de calcul : les intérêts se calculent sur l'encours tiré, jour par jour, souvent en rapportant le nombre de jours exacts à une année de 360 jours.
- La périodicité : les intérêts sont débités mensuellement ou trimestriellement sur le compte de l'opération, et peuvent eux-mêmes être financés par un tirage.
Il n'existe pas de taux de marché unique à recopier : l'index se lit le jour du calcul, la marge se négocie dossier par dossier. Pour bâtir un bilan prévisionnel, on retient l'index du moment et la marge de l'offre, et on teste l'effet d'une hausse de l'index.
Les frais et commissions
- Les frais de dossier, payés à la mise en place, souvent en pourcentage du montant autorisé.
- La commission d'engagement, qui rémunère la banque pour l'argent qu'elle réserve à l'opération. Elle se calcule selon l'offre sur le montant autorisé ou sur la part non tirée : la différence peut être sensible.
- La commission de la GFA, distincte du crédit. Homunity et Kindnee rapportent un coût compris entre 0,4 % et 2 % du chiffre d'affaires TTC, selon la solidité du promoteur et sa pré-commercialisation.
- Les frais de garanties : actes, inscription hypothécaire, puis mainlevées au fil des ventes.
- Les frais de prorogation si l'échéance doit être repoussée.
Les garanties demandées
La banque prend en général plusieurs sûretés, dont la combinaison se négocie :
- une hypothèque sur le terrain et les constructions à venir, levée lot par lot à chaque vente contre le versement d'une quote-part du prix ; pour la part qui finance l'achat du terrain, l'hypothèque légale du prêteur de deniers, l'ancien privilège de prêteur de deniers ;
- le nantissement des parts de la société de programme ;
- la délégation ou la cession des créances de prix dues par les acquéreurs, avec domiciliation sur le compte centralisateur ;
- la caution de la société mère et parfois celle du dirigeant, à faire relire par un conseil avant signature.
Le crédit promoteur et la GFA
Le promoteur qui vend des logements en VEFA doit fournir une garantie financière d'achèvement délivrée par un établissement extérieur (code de la construction et de l'habitation, article L261-10-1). Sans GFA, pas d'acte de vente ; sans acte, pas d'appel de fonds ; sans appel de fonds, pas de remboursement du crédit.
Le garant s'engage à financer l'achèvement si le promoteur défaille : il veut donc tenir les encaissements. C'est pourquoi la GFA est presque toujours délivrée par la banque qui consent le crédit d'accompagnement, aux mêmes conditions, avec le même compte centralisateur. Négocier l'un sans l'autre n'a guère de sens.
Calculer les frais financiers dans le bilan
Les frais financiers forment une ligne du bilan promoteur. L'erreur courante consiste à les calculer sur le montant autorisé pendant toute la durée du crédit. Les intérêts se paient sur l'encours réellement tiré, que seul le plan de trésorerie donne.
Exemple fictif : une opération de 5 000 000 € de chiffre d'affaires HT, soit 6 000 000 € TTC avec une TVA à 20 %. Crédit autorisé de 1 500 000 € sur dix-huit mois, taux de 5 % l'an. Calcul simplifié par trimestre, sur l'encours moyen de chaque trimestre :
| Trimestre | Encours moyen tiré | Intérêts (5 % × 3/12) |
|---|---|---|
| T1, terrassement et fondations | 300 000 € | 3 750 € |
| T2 | 800 000 € | 10 000 € |
| T3 | 1 200 000 € | 15 000 € |
| T4, point bas | 1 400 000 € | 17 500 € |
| T5, appels de la mise hors d'eau | 900 000 € | 11 250 € |
| T6, achèvement | 300 000 € | 3 750 € |
| Total | 816 667 € en moyenne | 61 250 € |
S'y ajoutent, toujours dans l'exemple fictif :
| Poste | Base | Montant |
|---|---|---|
| Intérêts | Encours tiré, tableau ci-dessus | 61 250 € |
| Commission d'engagement | 0,5 % de 1 500 000 € autorisés | 7 500 € |
| Frais de dossier | 0,3 % de 1 500 000 € | 4 500 € |
| Frais de garanties | Forfait estimé | 6 000 € |
| Commission de GFA | 0,8 % de 6 000 000 € TTC | 48 000 € |
| Frais financiers | 2,545 % du CA HT | 127 250 € |
Calculés sur le montant autorisé pendant dix-huit mois, les intérêts auraient été de 1 500 000 × 5 % × 1,5 = 112 500 €, près du double : un bilan surchargé qui fausse la marge. À l'inverse, un trimestre de retard au point bas, l'encours de 1 400 000 € maintenu trois mois de plus, ajoute 17 500 € d'intérêts, sans compter une éventuelle prorogation.
Ce qui se négocie
- Le montant autorisé : un peu au-dessus du point bas prévu, pour absorber un retard, sans payer trop de commission d'engagement.
- La base de la commission d'engagement : la part non tirée plutôt que le montant autorisé.
- Le comptage de la pré-commercialisation : réservations admises, ventes en bloc retenues.
- La quote-part de mainlevée exigée à chaque vente, qui conditionne le moment où les encaissements reviennent au promoteur.
- Les comptes courants d'associés : leur prise en compte dans les fonds propres, et la possibilité de les rembourser avant le solde du crédit.
- Les cautions : leur montant, leur durée, et la caution personnelle du dirigeant.
- La prorogation : son coût, prévu dans l'offre plutôt que discuté au moment du retard.
Le meilleur argument reste un dossier cohérent : un bilan, un plan de trésorerie et une grille des lots qui racontent la même opération, avec les mêmes prix et les mêmes dates.
Le crédit promoteur dans CAP IMMO
Dans CAP IMMO, le crédit d'une opération se suit par ses tirages et ses remboursements datés : les intérêts se calculent sur l'encours réel, au jour près, et viennent remplacer l'estimation des frais financiers du bilan. Le plan de trésorerie date le point bas, la grille des lots donne le niveau de réservations et d'actes que la banque demande, et les appels de fonds se calculent lot par lot jusqu'au remboursement. La démonstration s'ouvre dans le navigateur, sans inscription.
Questions fréquentes
Qu'est-ce qu'un crédit promoteur ?
C'est un crédit bancaire consenti pour une opération de promotion, le plus souvent à la société de programme. Il prend la forme d'une ouverture de crédit tirée au fur et à mesure des dépenses, et se rembourse par les appels de fonds des acquéreurs en VEFA, versés sur un compte de l'opération ouvert chez la banque.
Quelles sont les conditions d'un crédit promoteur ?
Les banques demandent en général des fonds propres, de l'ordre de 15 % à 25 % du prix de revient selon Anaxago et Homunity, une pré-commercialisation d'environ 50 %, un permis de construire purgé, un terrain acquis ou maîtrisé et des coûts de travaux sécurisés. Chaque établissement fixe ses propres seuils.
Quel est le taux d'un crédit de promotion immobilière ?
Il est le plus souvent variable : un index, en général l'Euribor à trois mois, plus une marge fixée par la banque selon le risque du dossier. Il n'y a pas de taux unique : l'index se lit au jour du calcul et la marge se négocie.
Comment calculer les frais financiers d'un crédit promoteur ?
Sur l'encours réellement tiré et la durée de chaque tirage, tirés du plan de trésorerie, et non sur le montant autorisé. S'y ajoutent la commission d'engagement, les frais de dossier, les frais de garanties et la commission de la GFA.
Peut-on obtenir un crédit promoteur sans fonds propres ?
En pratique, non : la banque veut que le promoteur soit le premier exposé. Les comptes courants d'associés bloqués et, parfois, le financement participatif peuvent compléter l'apport, selon ce que la banque accepte de compter.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Financer une opération de promotionFinancement d'une promotion immobilière : fonds propres, crédit promoteur, taux de pré-commercialisation, garanties, crowdfunding et dossier pour la banque.
- La garantie financière d'achèvementGFA en VEFA : obligation légale, garantie extrinsèque depuis 2015, articles R261-17 et suivants du CCH, dossier demandé par la banque, coût et fin de garantie.
- Le plan de trésorerieComment bâtir le plan de trésorerie d'une opération de promotion immobilière, trouver le point bas et mesurer l'effet d'un retard de chantier ou de ventes.
- Le bilan promoteurComment construire un bilan promoteur : recettes, charge foncière, travaux, honoraires, frais financiers, marge. Avec un exemple chiffré de compte à rebours.
- La purge du permis de construirePurge du permis de construire : recours des tiers (2 mois d'affichage), retrait (3 mois), attestations et effets sur la promesse de vente et le planning.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.