À quoi sert la garantie financière d'achèvement
En vente en l'état futur d'achèvement, l'acquéreur paie au fil du chantier un immeuble qui n'existe pas encore. La garantie financière d'achèvement, ou GFA, lui assure que l'immeuble sera terminé même si le promoteur fait défaut : le garant finance alors les sommes nécessaires à l'achèvement.
Pour les immeubles à usage d'habitation, ou mixtes professionnel et habitation, vendus en VEFA, le vendeur doit souscrire cette garantie (code de la construction et de l'habitation, article L261-10-1, avec des exceptions pour certains organismes de logement social). Le notaire ne signe pas l'acte de vente sans l'attestation du garant, et l'acte en fait mention.
Depuis 2015, une garantie forcément extrinsèque
Jusqu'en 2014, un promoteur pouvait se prévaloir d'une garantie dite intrinsèque : il justifiait lui-même, par ses fonds propres, ses ventes et ses financements, que l'opération irait à son terme. L'ordonnance n° 2013-890 du 3 octobre 2013 l'a supprimée pour les opérations dont la demande de permis de construire a été déposée à compter du 1er janvier 2015. La garantie est désormais extrinsèque : elle est donnée par un tiers.
| Question | Ce que prévoit le code | Texte |
|---|---|---|
| Qui peut la délivrer ? | Un établissement de crédit, une société de financement, une entreprise d'assurance agréée ou une société de caution mutuelle | CCH, art. R261-17 |
| Sous quelle forme ? | Une ouverture de crédit au profit du vendeur, affectée à l'achèvement, ou un cautionnement solidaire envers l'acquéreur | CCH, art. R261-21 |
| Quand prend-elle fin ? | À l'achèvement de l'immeuble, constaté par la déclaration certifiée d'un homme de l'art ou par une personne désignée par le juge | CCH, art. R261-24 |
| Qu'est-ce que l'achèvement ? | L'exécution des ouvrages et l'installation des équipements indispensables à l'utilisation de l'immeuble conformément à sa destination ; les défauts non substantiels ne l'empêchent pas | CCH, art. R261-1 |
L'achèvement au sens de la GFA n'est ni la déclaration d'achèvement et de conformité déposée en mairie, ni la livraison à chaque acquéreur : trois moments distincts, qu'il faut dater séparément.
Ce que la banque examine avant de s'engager
Le garant prend un risque réel : si l'opération s'arrête, il paie la fin du chantier. Il examine donc l'opération comme un financeur, et la GFA est souvent accordée par la banque qui consent aussi le crédit d'accompagnement. Les exigences varient d'un établissement à l'autre et d'une opération à l'autre ; on retrouve presque toujours les pièces suivantes.
| Pièce ou condition | Ce que la banque y cherche |
|---|---|
| Bilan promoteur détaillé | Une marge suffisante pour absorber un aléa ; des coûts cohérents avec les marchés |
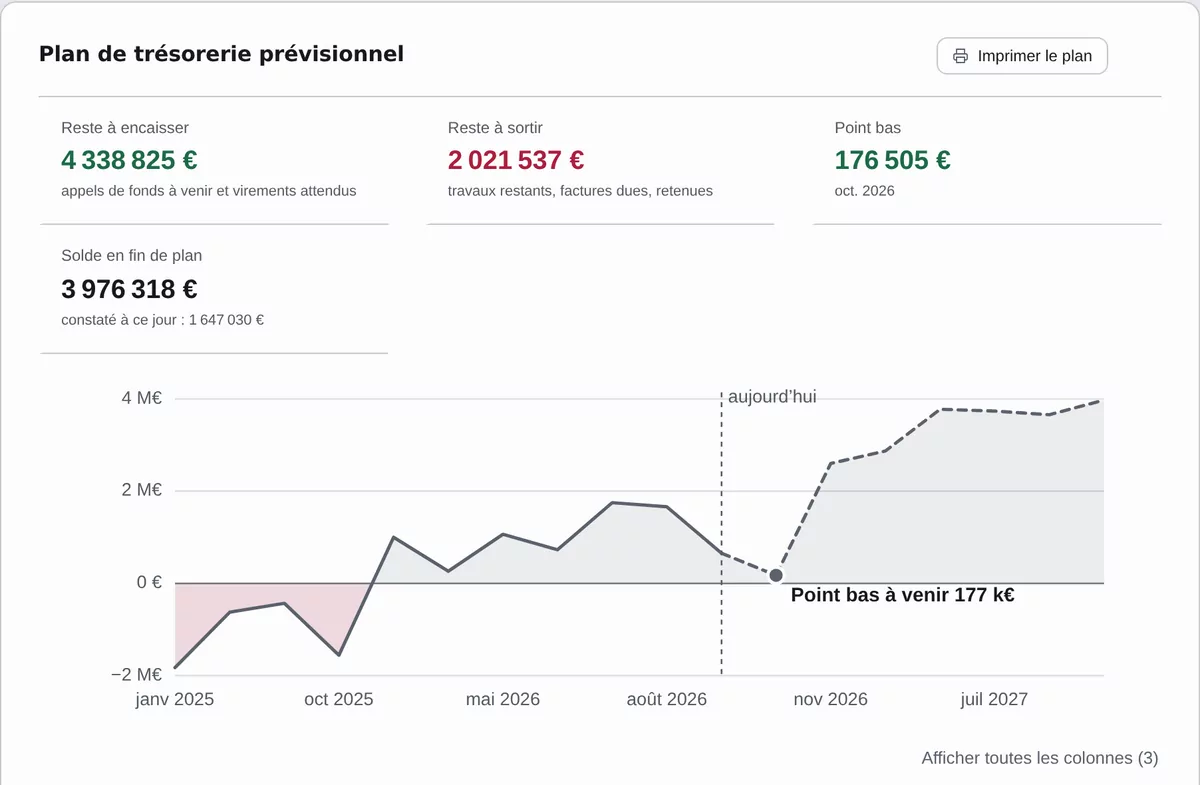
| Plan de trésorerie | Le point bas, et la façon dont il est couvert par les fonds propres et le crédit |
| Permis de construire purgé | L'absence de recours des tiers et de retrait administratif |
| Maîtrise du terrain | Un acte d'acquisition signé ou une promesse prête à être réitérée |
| État de la commercialisation | Un niveau de pré-commercialisation, en réservations ou en actes, fixé par la banque |
| Fonds propres | Un apport du promoteur ou de ses associés, souvent exigé avant tout tirage du crédit |
| Marchés de travaux et assurances | Une part significative des travaux contractée à prix connu ; la dommages-ouvrage souscrite |
| Centralisation des encaissements | Les appels de fonds des acquéreurs versés sur un compte de l'opération ouvert chez elle |
Le niveau de pré-commercialisation et la part de fonds propres demandés ne se devinent pas : ils se négocient, et ils changent avec la conjoncture. Mieux vaut les connaître avant de lancer la commercialisation, pour viser le bon nombre de réservations.
Combien coûte une GFA, et où la mettre dans le bilan
Le coût se compose en général d'une commission calculée sur le montant garanti, au prorata de la durée de l'engagement, et de frais de dossier. Le montant garanti, la base de calcul et la durée sont fixés dans la convention : ils se négocient avec le reste du financement. Dans le bilan promoteur, la GFA se range avec les frais financiers ; dans le plan de trésorerie, elle se décaisse aux dates prévues par la convention.
Les erreurs qui retardent la première vente
- Commercialiser sans connaître le seuil de pré-commercialisation : les réservations s'accumulent, mais pas assez pour déclencher la garantie.
- Prévoir la signature des actes avant la garantie : sans attestation du garant, pas d'acte authentique, donc pas d'appel de fonds.
- Faire payer les acquéreurs ailleurs que sur le compte prévu par la banque, alors que la convention l'impose.
- Confondre les achèvements : la mainlevée de la garantie suit l'achèvement au sens de l'article R261-1, pas la livraison du dernier lot.
La GFA dans CAP IMMO
- Le coût de la garantie est un poste à part du bilan, à côté des assurances de construction et des frais financiers.
- L'outil signale les actes de vente en VEFA signés sans garantie financière d'achèvement enregistrée sur l'opération.
- La grille des lots montre à tout moment le niveau de réservations et d'actes, celui que la banque demandera.
Questions fréquentes
La garantie financière d'achèvement est-elle obligatoire ?
Oui pour la vente en l'état futur d'achèvement d'immeubles à usage d'habitation ou mixtes professionnel et habitation (CCH, article L261-10-1), sauf exceptions prévues pour certains organismes de logement social. Le notaire exige l'attestation du garant avant de signer l'acte.
La garantie intrinsèque existe-t-elle encore ?
Non pour les opérations dont la demande de permis de construire a été déposée depuis le 1er janvier 2015 : l'ordonnance du 3 octobre 2013 l'a supprimée. La garantie est désormais donnée par une banque, une société de financement, un assureur ou une société de caution mutuelle.
Quand la garantie financière d'achèvement prend-elle fin ?
À l'achèvement de l'immeuble, constaté par la déclaration certifiée d'un homme de l'art, en général l'architecte, ou par une personne désignée par le juge (CCH, article R261-24). Les défauts de conformité non substantiels n'empêchent pas l'achèvement.
Combien coûte une GFA ?
Le plus souvent une commission calculée sur le montant garanti, au prorata de la durée, et des frais de dossier. Le taux, la base et la durée se négocient avec la banque, en même temps que le crédit d'accompagnement.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Le bilan promoteurComment construire un bilan promoteur : recettes, charge foncière, travaux, honoraires, frais financiers, marge. Avec un exemple chiffré de compte à rebours.
- Le plan de trésorerieComment bâtir le plan de trésorerie d'une opération de promotion immobilière, trouver le point bas et mesurer l'effet d'un retard de chantier ou de ventes.
- Le contrat de réservation VEFAContrat de réservation en VEFA : mentions obligatoires (CCH R261-25), dépôt de garantie plafonné à 5 % ou 2 %, rétractation de 10 jours et cas de restitution.
- Les appels de fonds VEFALes plafonds légaux des appels de fonds en VEFA (35 %, 70 %, 95 %), le dépôt de garantie, le solde à la livraison, et comment suivre chaque lot.
- Financer une opération de promotionFinancement d'une promotion immobilière : fonds propres, crédit promoteur, taux de pré-commercialisation, garanties, crowdfunding et dossier pour la banque.
- La VEFAVEFA, vente en l'état futur d'achèvement : définition (code civil 1601-3), étapes de la vente sur plan, appels de fonds, GFA, livraison et VEFA en bloc.
- La pré-commercialisationPré-commercialisation en promotion immobilière : calcul du taux (lots, CA, réservations ou actes), seuil exigé par la banque et la GFA, et comment l'atteindre
- Le crédit promoteurCrédit promoteur : tirages, remboursement par les ventes VEFA, conditions des banques, taux Euribor plus marge, commissions et garanties, calcul des frais.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.