L'assurance dommages-ouvrage, une obligation du promoteur
Le code des assurances impose à toute personne qui, agissant en qualité de propriétaire de l'ouvrage, de vendeur ou de mandataire du propriétaire, fait réaliser des travaux de construction, de souscrire une assurance dommages-ouvrage avant l'ouverture du chantier, pour son compte ou pour celui des propriétaires successifs (article L242-1).
Le promoteur coche toutes les cases : la société de programme, le plus souvent une SCCV, est maître de l'ouvrage, fait construire et vend. Qu'il vende en VEFA ou après achèvement, l'obligation est la même.
« Avant l'ouverture du chantier » se lit au sens strict : l'attestation doit exister le jour où les travaux commencent. Une souscription engagée trop tard décale la déclaration d'ouverture de chantier, ou fait démarrer l'opération sans assurance, ce qui est une infraction.
Ce que couvre la dommages-ouvrage
L'assurance dommages-ouvrage garantit, en dehors de toute recherche des responsabilités, le paiement de la totalité des travaux de réparation des dommages de la nature de ceux dont les constructeurs répondent au titre de l'article 1792 du code civil (code des assurances, article L242-1). Autrement dit, les dommages de nature décennale : ceux qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination.
C'est une assurance de préfinancement. L'acquéreur ou le syndicat des copropriétaires déclare le sinistre à l'assureur dommages-ouvrage, qui indemnise sans attendre qu'un tribunal désigne l'entreprise fautive. L'assureur exerce ensuite ses recours contre les constructeurs responsables et leurs assureurs de responsabilité décennale.
Elle ne couvre pas les désordres esthétiques, les défauts qui relèvent seulement de la garantie de parfait achèvement, ni les éléments d'équipement dissociables qui relèvent de la garantie de bon fonctionnement. Le guide des garanties de la construction détaille ces quatre régimes et leurs durées.
Les délais imposés à l'assureur
Après la déclaration d'un sinistre, l'assureur dispose de soixante jours pour notifier sa décision sur le principe de la garantie, et de quatre-vingt-dix jours pour présenter une offre d'indemnité lorsque la garantie est acquise, sauf les exceptions prévues par l'article L242-1. Ces délais sont la raison d'être de l'assurance : les réparations ne dépendent pas de l'issue d'une expertise judiciaire.
Quand elle joue, et pendant combien de temps
En principe, la garantie prend effet à l'expiration du délai de garantie de parfait achèvement, soit un an après la réception des travaux, et court jusqu'au terme de la responsabilité décennale, dix ans après la réception. Pendant la première année, c'est l'entreprise qui doit reprendre les désordres au titre du parfait achèvement.
L'article L242-1 prévoit deux cas où la dommages-ouvrage intervient plus tôt :
- avant la réception, lorsque, après une mise en demeure restée infructueuse, le marché de l'entreprise est résilié pour inexécution de ses obligations ;
- après la réception et avant la fin du parfait achèvement, lorsque, après une mise en demeure restée infructueuse, l'entreprise n'a pas exécuté ses obligations.
Ces deux cas ne visent que les dommages de nature décennale. Une entreprise défaillante en cours de chantier pose aussi un problème de coût et de délai que l'assurance ne règle pas : c'est le rôle du suivi de chantier et de la retenue de garantie.
Assurances obligatoires et facultatives du promoteur
La dommages-ouvrage n'est pas la seule assurance de l'opération. Celles du promoteur se répartissent ainsi :
| Assurance | Statut | Ce qu'elle couvre |
|---|---|---|
| Dommages-ouvrage | Obligatoire (C. assur., art. L242-1) | Le préfinancement des réparations des dommages de nature décennale, au profit des propriétaires successifs |
| Responsabilité décennale du constructeur non réalisateur (CNR) | Obligatoire (C. assur., art. L241-2) | La responsabilité décennale du promoteur, qui fait réaliser pour le compte d'autrui des travaux de construction |
| Tous risques chantier (TRC) | Facultative | Les dommages matériels à l'ouvrage pendant les travaux : incendie, effondrement, intempéries, vol, vandalisme, selon le contrat |
| Responsabilité civile du promoteur | Facultative | Les dommages causés aux tiers, par exemple aux voisins, du fait de l'opération |
Le constructeur non réalisateur (CNR)
Le code civil répute constructeur toute personne qui vend, après achèvement, un ouvrage qu'elle a construit ou fait construire (article 1792-1), et le vendeur d'immeuble à construire est tenu des mêmes garanties (article 1646-1). Le promoteur ne construit pas lui-même : il est constructeur non réalisateur. Sa responsabilité décennale doit être assurée, comme celle de toute personne qui fait réaliser pour le compte d'autrui des travaux de construction (code des assurances, article L241-2).
La différence avec la dommages-ouvrage tient au mécanisme : la DO indemnise d'abord, sans chercher de responsable ; la CNR couvre la responsabilité du promoteur lorsqu'elle est recherchée. En pratique, les assureurs proposent souvent les deux dans un même contrat, parfois avec la TRC : on parle de police unique de chantier.
TRC et responsabilité civile : facultatives, mais rarement absentes
La loi n'impose ni la tous risques chantier ni la responsabilité civile du promoteur. Mais un sinistre en cours de travaux, un incendie ou un mur voisin fissuré par les terrassements, se règle sans elles sur les fonds de l'opération. Il arrive aussi que les financeurs les demandent. Le choix se fait opération par opération, en fonction du site et du montant des travaux.
Assurance DO promoteur : quel prix ?
La prime dépend du coût de construction, de la nature de l'ouvrage, du sol, des intervenants et du profil du promoteur. Selon les comparateurs spécialisés lecomparateurassurance.com et prix-travaux.fr, les primes constatées vont de 1,2 à 2,5 % du coût de construction, avec une prime minimale de l'ordre de 2 000 à 3 000 € même pour un petit chantier. Ces mêmes sources signalent que les assureurs peuvent refuser les profils qu'ils jugent risqués.
Exemple fictif : pour une opération dont le coût de construction est de 2 400 000 €, la fourchette constatée donne une prime de 28 800 € à 60 000 €. L'écart entre les deux bornes dépasse souvent ce que le bilan prévoit en aléas sur ce poste : il vaut mieux consulter tôt que garder un ratio par défaut.
Deux mécanismes à connaître :
- La prime provisoire et la régularisation. En pratique, la prime est calculée sur le coût prévisionnel déclaré à la souscription, puis ajustée sur le coût définitif déclaré en fin de chantier. Les avenants aux marchés font donc évoluer la prime.
- L'assiette. Ce qui entre dans le « coût de construction » est défini par le contrat : travaux seuls ou honoraires compris, hors taxes ou toutes taxes. Deux devis ne se comparent qu'à assiette identique.
En cas de refus de tous les assureurs
Une personne soumise à l'obligation d'assurance qui essuie un refus peut saisir le Bureau central de tarification, qui fixe la prime moyennant laquelle l'assureur choisi est tenu de garantir le risque (code des assurances, article L243-4). C'est un recours, pas une solution de confort : la procédure prend du temps, et le tarif fixé n'est pas forcément plus bas.
Ce que l'assureur demande pour souscrire
Le dossier se monte en même temps que celui de la banque, et souvent avec un courtier. Les pièces habituellement demandées :
- Le projet : permis de construire, plans, notice descriptive, coût prévisionnel des travaux, planning.
- L'étude de sol : l'assureur veut savoir sur quoi reposent les fondations, et une étude géotechnique adaptée au projet est généralement exigée.
- Le contrôleur technique : la plupart des assureurs subordonnent leur garantie à une mission de contrôle technique portant au moins sur la solidité de l'ouvrage, et demandent son rapport initial.
- Les intervenants : maître d'œuvre, bureaux d'études, entreprises, avec leurs attestations d'assurance de responsabilité décennale en cours de validité.
- Le promoteur : la société de programme, ses associés, et les opérations déjà livrées.
Les entreprises ne sont pas toujours connues au moment de la souscription. Les attestations manquantes se transmettent au fil des signatures de marchés, et une entreprise mal assurée peut renchérir la prime ou poser un problème de recours en cas de sinistre.
Calendrier type. Consulter les assureurs dès le dépôt du permis ; obtenir l'accord de principe avant l'offre de crédit et la garantie financière d'achèvement ; avoir l'attestation en main avant l'ouverture du chantier ; déclarer le coût définitif après la réception.
Sans assurance dommages-ouvrage : les conséquences
Construire sans les assurances obligatoires est une infraction pénale. L'article L243-3 du code des assurances punit le fait de contrevenir aux obligations d'assurance des articles L241-1 à L242-1 d'un emprisonnement de six mois et d'une amende de 75 000 €, ou de l'une de ces deux peines seulement. Le même article exclut de cette sanction la personne physique qui construit un logement pour l'occuper elle-même ou le faire occuper par sa proche famille : ce n'est pas le cas du promoteur.
Au-delà de la sanction, l'absence de dommages-ouvrage bloque l'opération :
- la banque ne débloque ni le crédit ni la garantie financière d'achèvement sans elle ;
- l'acte de vente doit mentionner l'existence ou l'absence d'assurance (code des assurances, article L243-2), et un acquéreur averti de l'absence de DO ne signera pas, ou pas au même prix ;
- en cas de sinistre décennal, c'est le promoteur qui supporte les réparations en attendant que les responsabilités soient établies.
La transmission aux acquéreurs
La dommages-ouvrage est souscrite par le promoteur mais bénéficie aux propriétaires successifs : elle suit l'ouvrage, sans démarche de l'acquéreur. À la vente, le notaire mentionne l'assurance dans l'acte ; à la livraison, le syndicat des copropriétaires reçoit les références du contrat pour pouvoir déclarer un sinistre sur les parties communes.
Un acquéreur qui revend son logement dans les dix ans transmet la garantie à son propre acheteur. C'est l'un des arguments de vente du neuf, à condition que le contrat ait été souscrit à temps et la prime réglée.
La place de l'assurance dans le bilan promoteur
Les primes de dommages-ouvrage, de CNR et, le cas échéant, de TRC forment le poste assurances du bilan promoteur, exprimé en pourcentage du coût de construction. Sur une petite opération, la prime minimale fait monter ce pourcentage : une prime plancher de quelques milliers d'euros pèse plus lourd sur 600 000 € de travaux que sur 3 millions.
Côté trésorerie, la prime se paie en général pour l'essentiel à la souscription, donc avant l'ouverture du chantier, à un moment où les ventes n'ont encore rien apporté. Elle se finance sur les fonds propres ou le crédit promoteur : le guide du financement d'une promotion détaille ces sources. La régularisation, en fin de chantier, peut ajouter une dépense ou rendre une partie de la prime.
Suivre ses assurances avec CAP IMMO
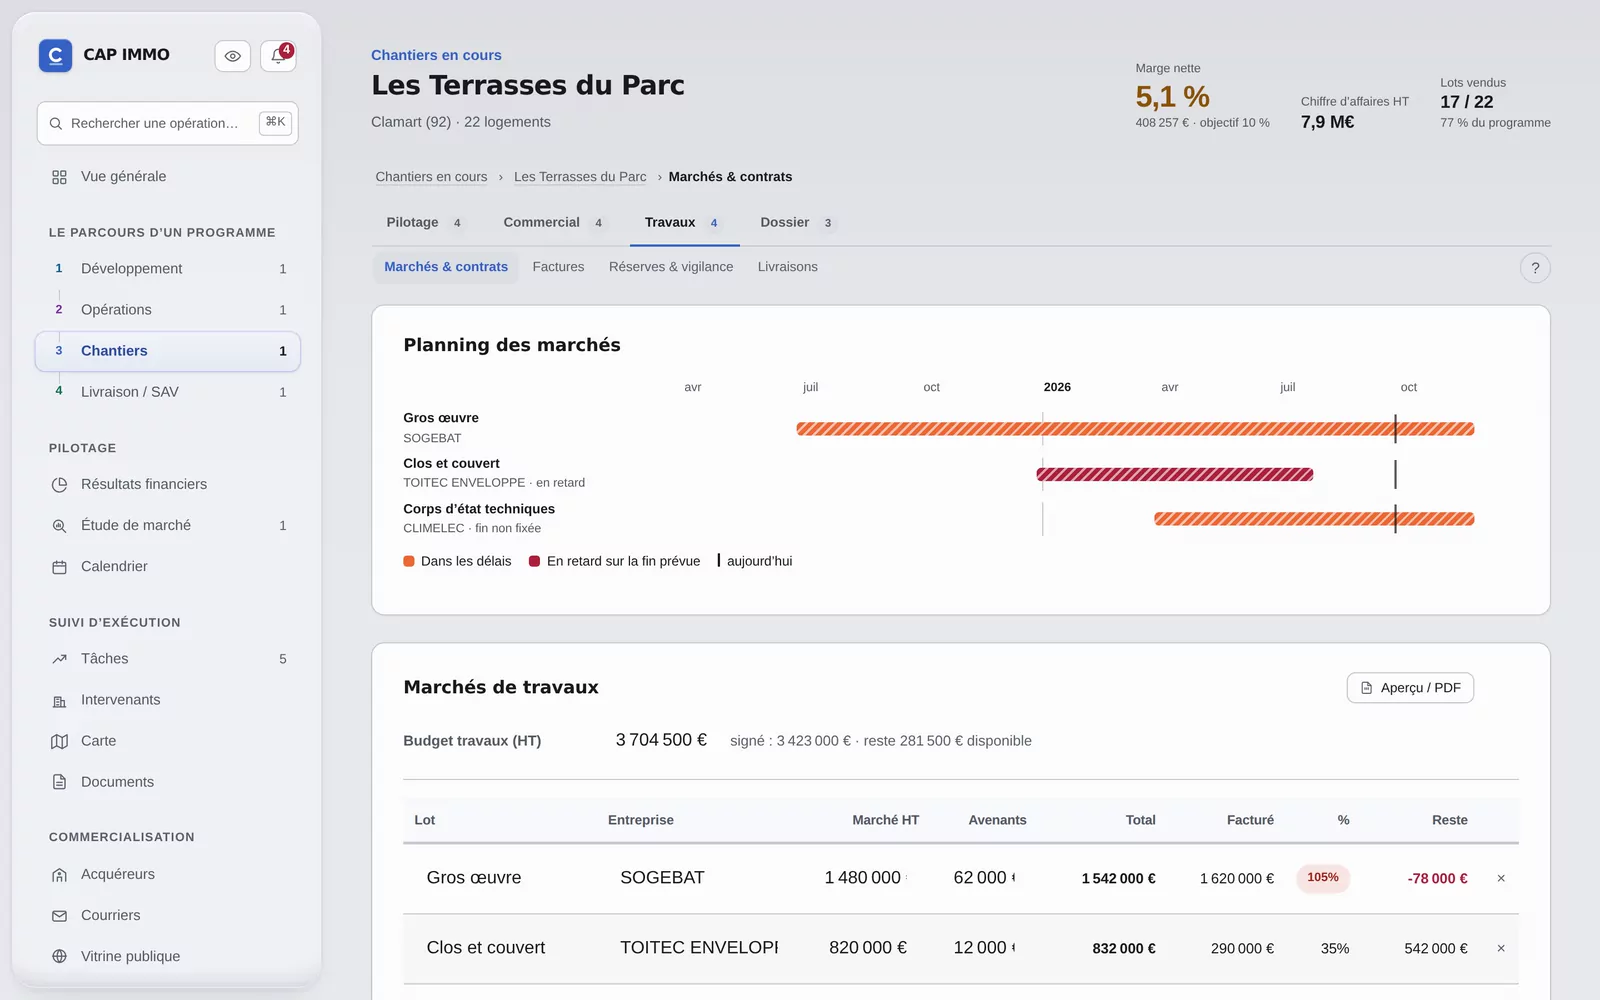
CAP IMMO suit chaque opération du bilan jusqu'à la livraison : les ventes, les appels de fonds, les marchés de travaux, le chantier et la trésorerie. Les primes de dommages-ouvrage, de constructeur non réalisateur et de tous risques chantier y forment un poste à part du bilan, à côté des marchés de travaux dont le coût fait évoluer la prime. La démonstration s'ouvre dans le navigateur, sans inscription.
Questions fréquentes
L'assurance dommages-ouvrage est-elle obligatoire pour un promoteur ?
Oui. Celui qui fait réaliser des travaux de construction comme propriétaire, vendeur ou mandataire doit la souscrire avant l'ouverture du chantier, pour son compte ou celui des propriétaires successifs (code des assurances, article L242-1). La société de programme qui vend en VEFA y est soumise.
Quel est le prix d'une assurance DO pour un promoteur ?
Selon les comparateurs spécialisés, les primes constatées vont de 1,2 à 2,5 % du coût de construction, avec une prime minimale de l'ordre de 2 000 à 3 000 € même pour un petit chantier. La prime provisoire est ensuite ajustée sur le coût définitif.
Qu'est-ce que l'assurance CNR, constructeur non réalisateur ?
C'est l'assurance de responsabilité décennale du promoteur, qui fait construire sans réaliser lui-même les travaux. Elle est obligatoire pour celui qui fait réaliser pour le compte d'autrui des travaux de construction (code des assurances, article L241-2). Elle est souvent proposée avec la dommages-ouvrage.
Quelles sont les assurances obligatoires d'un promoteur ?
La dommages-ouvrage (article L242-1) et la responsabilité décennale de constructeur non réalisateur (article L241-2). La tous risques chantier et la responsabilité civile du promoteur sont facultatives, même si elles sont courantes.
Que risque un promoteur qui construit sans dommages-ouvrage ?
L'article L243-3 du code des assurances prévoit six mois d'emprisonnement et 75 000 € d'amende, ou l'une de ces deux peines. En pratique, la banque ne finance pas l'opération sans DO, et l'acte de vente doit mentionner l'absence d'assurance.
Quand l'assurance dommages-ouvrage commence-t-elle ?
En principe à la fin de l'année de parfait achèvement, jusqu'à dix ans après la réception. Elle peut jouer plus tôt si l'entreprise, mise en demeure, n'exécute pas ses obligations, avant ou après la réception.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Les garanties de la constructionGaranties de la construction pour un promoteur : parfait achèvement (1 an), bon fonctionnement (2 ans), décennale (10 ans), assurance dommages-ouvrage et CNR.
- La garantie financière d'achèvementGFA en VEFA : obligation légale, garantie extrinsèque depuis 2015, articles R261-17 et suivants du CCH, dossier demandé par la banque, coût et fin de garantie.
- Le bilan promoteurComment construire un bilan promoteur : recettes, charge foncière, travaux, honoraires, frais financiers, marge. Avec un exemple chiffré de compte à rebours.
- Le suivi de chantierComptes rendus, situations de travaux, réception, livraison et levée des réserves en VEFA : la méthode pour suivre un chantier de promotion.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.