Pourquoi la marge ne suffit pas
Le bilan promoteur dit ce que l'opération gagne à la fin. Il ne dit pas comment l'argent circule entre-temps. Or le promoteur paie le terrain à l'acte, puis les études et les travaux chaque mois, alors que les acquéreurs ne paient qu'au rythme des étapes du chantier. Pendant de longs mois, l'opération dépense plus qu'elle n'encaisse.
Ce qui entre, ce qui sort
Les décaissements
- Le terrain et ses frais, à la signature de l'acte d'acquisition.
- Les honoraires d'architecte, de bureaux d'études et de contrôle, étalés sur les études puis le chantier.
- Les situations de travaux des entreprises, chaque mois, selon l'avancement.
- Les taxes, les assurances, les frais commerciaux et les frais financiers.
Les encaissements
- Les appels de fonds VEFA, une fois les actes signés, au rythme des étapes du chantier.
- Les fonds propres apportés par le promoteur et ses associés.
- Le crédit d'accompagnement de la banque, qui couvre l'écart.
Les dépôts de garantie versés à la réservation restent bloqués sur un compte spécial jusqu'à l'acte : ils ne financent rien avant.
Le point bas : le chiffre à connaître
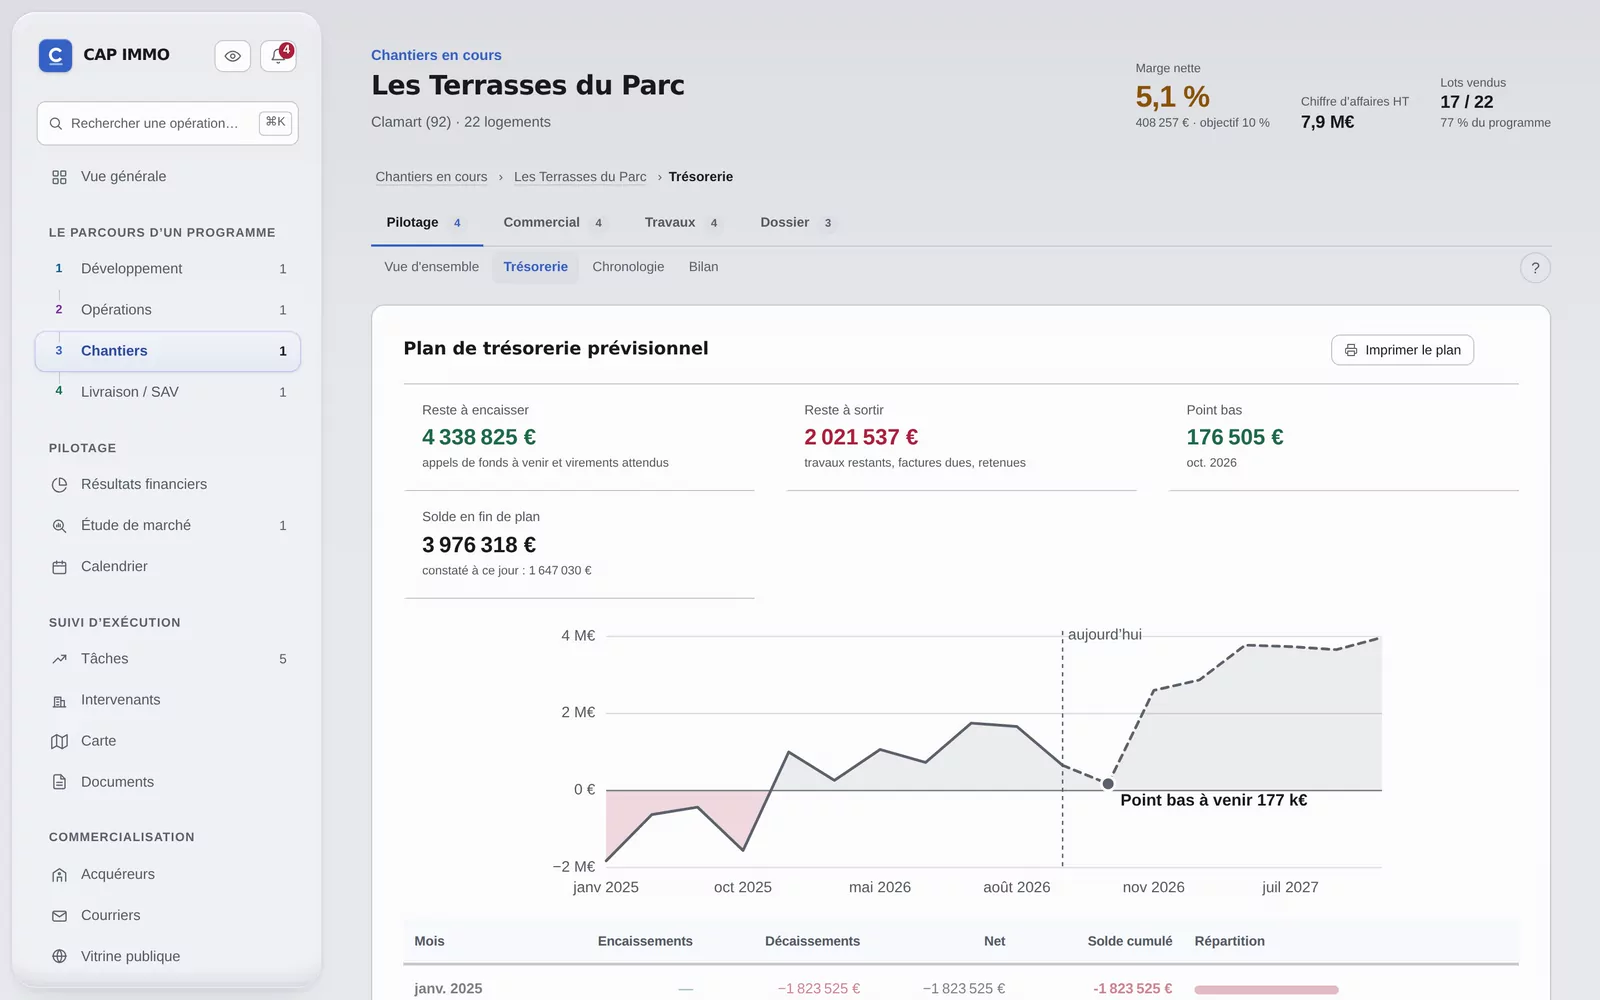
En cumulant mois après mois les encaissements et les décaissements, on obtient une courbe qui descend, touche un minimum, puis remonte avec les appels de fonds. Ce minimum est le point bas de trésorerie. C'est lui qui fixe le besoin de financement : fonds propres plus crédit doivent le couvrir, avec une marge de sécurité.
Exemple illustratif d'une opération sur huit trimestres, avant financement :
| Trimestre | Encaissements | Décaissements | Solde cumulé |
|---|---|---|---|
| T1, acte du terrain | 0 € | 1 350 000 € | − 1 350 000 € |
| T2, démarrage des travaux | 300 000 € | 650 000 € | − 1 700 000 € |
| T3, fondations | 900 000 € | 800 000 € | − 1 600 000 € |
| T4, point bas | 600 000 € | 750 000 € | − 1 750 000 € |
| T5, hors d'eau | 1 400 000 € | 700 000 € | − 1 050 000 € |
| T6 | 700 000 € | 600 000 € | − 950 000 € |
| T7, achèvement | 1 300 000 € | 500 000 € | − 150 000 € |
| T8, livraison | 600 000 € | 200 000 € | 250 000 € |
Ce qui déplace le point bas
- Un retard de chantier repousse les étapes, donc les appels de fonds, alors que les frais fixes continuent de courir.
- Des ventes plus lentes laissent des lots sans acte : leurs appels de fonds n'existent pas encore.
- Un dépassement de marché alourdit les décaissements sans rien changer aux encaissements.
Un plan de trésorerie utile se met donc à jour avec le chantier et les ventes réels, pas une fois pour toutes au montage du dossier.
La trésorerie dans CAP IMMO
- Le plan se construit à partir du planning, des marchés, des situations et de l'échéancier des ventes de l'opération.
- Le point bas est daté et chiffré, et il se déplace dès qu'un jalon glisse ou qu'une vente se signe.
- Les résultats financiers consolident tous les programmes en cours, pour la société entière.
Questions fréquentes
Qu'est-ce que le point bas de trésorerie ?
C'est le moment où le solde cumulé des encaissements et des décaissements d'une opération est le plus négatif. Il fixe le besoin de financement : fonds propres et crédit doivent le couvrir.
Les dépôts de garantie des réservataires financent-ils l'opération ?
Non. Ils sont versés sur un compte spécial au nom de l'acquéreur et restent bloqués jusqu'à la signature de l'acte de vente.
Quel lien entre trésorerie et garantie financière d'achèvement ?
La garantie financière d'achèvement protège les acquéreurs en garantissant que l'immeuble sera terminé. La banque qui la délivre demande en général un plan de trésorerie, un niveau de fonds propres et un taux de pré-commercialisation.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Le bilan promoteurComment construire un bilan promoteur : recettes, charge foncière, travaux, honoraires, frais financiers, marge. Avec un exemple chiffré de compte à rebours.
- Les appels de fonds VEFALes plafonds légaux des appels de fonds en VEFA (35 %, 70 %, 95 %), le dépôt de garantie, le solde à la livraison, et comment suivre chaque lot.
- La garantie financière d'achèvementGFA en VEFA : obligation légale, garantie extrinsèque depuis 2015, articles R261-17 et suivants du CCH, dossier demandé par la banque, coût et fin de garantie.
- La TVA en promotion immobilièreTVA en promotion immobilière : prix total en VEFA, TVA sur marge (CGI art. 268), taux de 5,5 % et 10 %, exemple chiffré et effet sur le bilan HT du promoteur.
- Financer une opération de promotionFinancement d'une promotion immobilière : fonds propres, crédit promoteur, taux de pré-commercialisation, garanties, crowdfunding et dossier pour la banque.
- Le tableau de bord du promoteurTableau de bord promoteur immobilier : les 12 indicateurs d'une opération (marge, pré-co, point bas, appels de fonds), leurs seuils et le reporting banque.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.