Ce que fait un promoteur immobilier
Le promoteur immobilier est celui qui prend l'initiative d'une opération de construction et la mène jusqu'à la livraison. Il trouve un terrain, vérifie ce qu'on peut y construire, chiffre l'opération, obtient le permis de construire, réunit le financement, fait construire par des entreprises et vend les logements, le plus souvent avant qu'ils soient achevés.
Trois casquettes résument le rôle du promoteur :
- Maître d'ouvrage. Il est propriétaire du terrain et commande la construction. Il ne construit pas lui-même : il choisit un architecte, un bureau d'études, des entreprises, et signe leurs marchés.
- Vendeur. Dans la grande majorité des opérations de logements, il vend en l'état futur d'achèvement (VEFA, code civil, article 1601-3) : l'acquéreur devient propriétaire du sol et des constructions au fur et à mesure de leur exécution, et paie selon l'avancement.
- Porteur du risque. Si les prix de vente baissent, si le chantier dérape ou si les ventes tardent, c'est sa marge qui absorbe l'écart. Le vendeur d'un immeuble à construire répond en outre des mêmes garanties que les constructeurs, dont la décennale (code civil, article 1646-1).
Il existe aussi un contrat de promotion immobilière (code civil, article 1831-1), par lequel un promoteur fait réaliser un programme pour le compte d'un maître d'ouvrage qui reste propriétaire. C'est une forme minoritaire du métier ; le reste de ce guide parle du promoteur qui construit pour vendre.
Promoteur, constructeur, marchand de biens : les différences
Plusieurs métiers voisins sont souvent confondus avec celui de promoteur immobilier. Ce qui les sépare, c'est ce que chacun vend et le risque qu'il porte.
| Métier | Ce qu'il fait | Différence avec le promoteur |
|---|---|---|
| Promoteur immobilier | Achète un terrain, fait construire, vend les logements, souvent en VEFA | — |
| Constructeur de maisons individuelles (CCMI) | Construit une maison sur le terrain du client, dans le cadre du contrat de construction de maison individuelle (CCH, article L231-1) | Le client possède déjà le terrain ; le constructeur ne vend pas de foncier et ne porte pas de risque de commercialisation |
| Marchand de biens | Achète des biens existants (immeubles, appartements, terrains) pour les revendre, parfois après travaux ou division | Il revend de l'existant ; le promoteur crée de la surface neuve et porte le risque d'un chantier |
| Lotisseur | Divise un terrain en lots à bâtir viabilisés et les vend (le lotissement est défini à l'article L442-1 du code de l'urbanisme) | Il vend des terrains, pas des logements ; chaque acquéreur construit ensuite |
| Aménageur | Prépare un quartier ou une zone : foncier, voirie, réseaux, équipements, souvent pour le compte ou à l'initiative d'une collectivité | Il vend des droits à construire à des promoteurs, qui bâtissent ensuite les immeubles |
Un même dirigeant peut exercer plusieurs de ces métiers, par exemple marchand de biens et promoteur. Les régimes juridiques, fiscaux et assurantiels restent distincts pour chaque opération.
Les étapes d'une opération de promotion
- Le foncier. Repérer un terrain, lire le plan local d'urbanisme, estimer la surface constructible. Le prix qu'on peut payer se déduit du programme : c'est le calcul de la charge foncière.
- Le montage. Étude de marché, esquisse de l'architecte, premier bilan promoteur, signature d'une promesse de vente sous conditions suspensives (permis purgé de recours, financement, parfois pré-commercialisation).
- Le permis de construire, son affichage et l'attente de la purge des recours.
- La commercialisation : contrats de réservation, puis actes de vente en VEFA.
- Le financement : crédit d'opération et garantie financière d'achèvement, accordés en général quand un certain niveau de ventes est atteint.
- Le chantier : marchés de travaux, suivi, appels de fonds aux acquéreurs selon l'avancement.
- La livraison, la levée des réserves et la clôture de l'opération, qui dégage la marge.
Entre l'achat du terrain et la clôture, il se passe couramment deux à quatre ans, parfois davantage sur un terrain difficile.
Comment un promoteur immobilier gagne sa vie
Le promoteur qui vend en VEFA ne touche ni salaire ni honoraires de l'opération : il est rémunéré par la marge, c'est-à-dire la différence entre le chiffre d'affaires des ventes et le prix de revient total de l'opération (foncier, travaux, honoraires, taxes, assurances, frais financiers, commercialisation, frais de gestion).
En pratique, les promoteurs et leurs banques raisonnent en pourcentage du chiffre d'affaires hors taxes. Une marge prévisionnelle autour de 8 à 12 % du chiffre d'affaires HT est une fourchette souvent citée dans le métier ; elle varie selon le marché, la taille de l'opération, le risque et l'appétit de la banque. Ce sont des pratiques courantes, pas une règle : chaque prêteur fixe ses propres seuils.
Exemple fictif. Une opération de quatorze logements vendus 4 200 000 € HT, pour un prix de revient total de 3 780 000 € HT, dégage une marge prévisionnelle de 420 000 €, soit 10 % du chiffre d'affaires. Que les travaux dépassent de 5 % sur un poste de 2 000 000 € et la marge perd 100 000 € : près d'un quart de la rémunération du promoteur.
Cet exemple montre la réalité du métier : la marge est la dernière ligne du bilan, et elle encaisse tous les écarts. Elle n'est acquise qu'à la fin, quand les derniers lots sont vendus et les dernières factures payées. Entre-temps, le promoteur vit de ce qu'il a prévu : frais de structure couverts par les frais de gestion facturés aux opérations, ou par les marges des opérations précédentes.
Quand le promoteur intervient dans le cadre d'un contrat de promotion immobilière pour le compte d'un maître d'ouvrage, il est en revanche rémunéré par un prix convenu au contrat, et ne porte pas le risque commercial de la même manière.
Devenir promoteur immobilier
Diplôme et carte professionnelle
Aucun diplôme n'est exigé pour exercer comme promoteur immobilier, et le métier n'est pas soumis à une carte professionnelle propre. La carte de la loi Hoguet concerne ceux qui s'entremettent dans des transactions pour le compte d'autrui ; un promoteur qui vend ses propres lots n'est pas dans ce cas. S'il confie la vente à un commercialisateur, c'est ce dernier qui doit en être titulaire.
L'absence de barrière réglementaire ne veut pas dire que l'accès est ouvert : en pratique, ce sont la banque, l'assureur et le garant qui décident si un promoteur peut lancer son opération, et ils regardent son expérience, ses fonds propres et la qualité de son dossier.
Beaucoup de promoteurs indépendants viennent d'un métier voisin : ingénieur ou conducteur de travaux, architecte, responsable de programmes chez un promoteur, commercial en immobilier neuf, notaire ou banquier. Les formations en immobilier ou en management de projets immobiliers aident, sans être obligatoires.
Les compétences du métier
- Foncier et urbanisme : lire un PLU, estimer une constructibilité, négocier avec un propriétaire.
- Finance : construire un bilan, un plan de trésorerie, défendre un dossier devant une banque.
- Technique : comprendre un projet d'architecte, un coût de construction, un planning.
- Juridique : VEFA, contrats de réservation, marchés de travaux, garanties ; le notaire et l'avocat restent indispensables.
- Commercial : fixer une grille de prix réaliste et vendre sur plan.
La structure : souvent une SCCV par opération
L'usage le plus répandu est de porter chaque opération dans une société civile de construction vente (SCCV), régie par les articles L211-1 et suivants du code de la construction et de l'habitation. Elle isole l'opération : sa comptabilité, ses contrats, son financement. Ses associés sont en général la société de promotion du dirigeant et, le cas échéant, des partenaires financiers.
Une SCCV ne protège pas comme une société à risque limité : ses associés peuvent être tenus du passif social, à proportion de leurs droits, après mise en demeure infructueuse de la société. C'est pourquoi la société de promotion qui détient les parts est souvent elle-même une société commerciale. Le choix de la structure se fait avec un avocat et un expert-comptable.
Les fonds propres
La banque ne finance pas tout. Elle attend que le promoteur apporte une part du prix de revient, qui sert souvent à payer le terrain, les études et les premiers frais avant le déblocage du crédit. Une fourchette fréquemment rencontrée est de l'ordre de 15 à 25 % du prix de revient hors taxes d'après les plateformes de financement Anaxago et Homunity, selon la banque, le profil du promoteur et le niveau de ventes déjà signées. Pour une première opération, l'exigence se situe plutôt dans le haut de la fourchette. Certains promoteurs complètent avec des associés investisseurs ou du financement participatif, au prix d'une part de la marge.
Les assurances obligatoires
- L'assurance dommages-ouvrage, que doit souscrire avant l'ouverture du chantier toute personne qui fait réaliser des travaux de construction en tant que propriétaire, vendeur ou mandataire du propriétaire (code des assurances, article L242-1). Elle préfinance la réparation des désordres de nature décennale sans attendre de décision sur les responsabilités.
- L'assurance de responsabilité décennale du constructeur non réalisateur (CNR), qui couvre la responsabilité du promoteur-vendeur, réputé constructeur.
Les deux sont souvent souscrites auprès du même assureur, et vérifiées par la banque et le notaire avant le premier acte de vente. Les entreprises et la maîtrise d'œuvre doivent, elles, justifier de leur propre décennale : le promoteur la contrôle avant de signer chaque marché. Le détail est dans le guide des garanties de construction.
La relation avec les banques
Le crédit d'opération et la garantie financière d'achèvement sont les deux portes d'entrée. La banque examine le bilan, l'étude de marché, la pré-commercialisation (les seuils couramment demandés tournent autour de 30 à 50 % du chiffre d'affaires, selon les établissements), les fonds propres et le parcours du promoteur. Une relation suivie avec un ou deux banquiers spécialisés vaut mieux qu'un dossier présenté partout.
La première opération
Pour une première opération, la prudence conseille un programme de taille modeste, dans un secteur connu, avec un architecte et un notaire habitués à la promotion. Une promesse de vente sous conditions suspensives larges protège tant que le permis et le financement ne sont pas acquis. Certains débutants s'associent à un promoteur établi pour leur premier programme : la banque y voit une expérience qu'ils n'ont pas encore.
Une journée de promoteur immobilier, et ses outils
Il n'y a pas de journée type, mais des tâches qui reviennent : visiter un terrain et rappeler un propriétaire, relire une esquisse, mettre à jour un bilan, répondre à la banque, faire le point avec le commercialisateur sur les réservations, passer sur le chantier, valider une situation de travaux, préparer un appel de fonds. Un promoteur indépendant mène souvent plusieurs opérations à des stades différents en même temps.
Pour suivre tout cela, la plupart commencent avec un tableur : un bilan, une grille de lots, un planning. C'est suffisant pour chiffrer une opération ; le modèle de bilan Excel en donne une base. Le tableur montre ses limites dès que plusieurs opérations tournent : chaque vente signée, chaque avenant, chaque appel de fonds doit être reporté à la main, et la trésorerie se recalcule à part. Un logiciel de promotion immobilière relie ces informations entre elles.
Le métier de promoteur et CAP IMMO
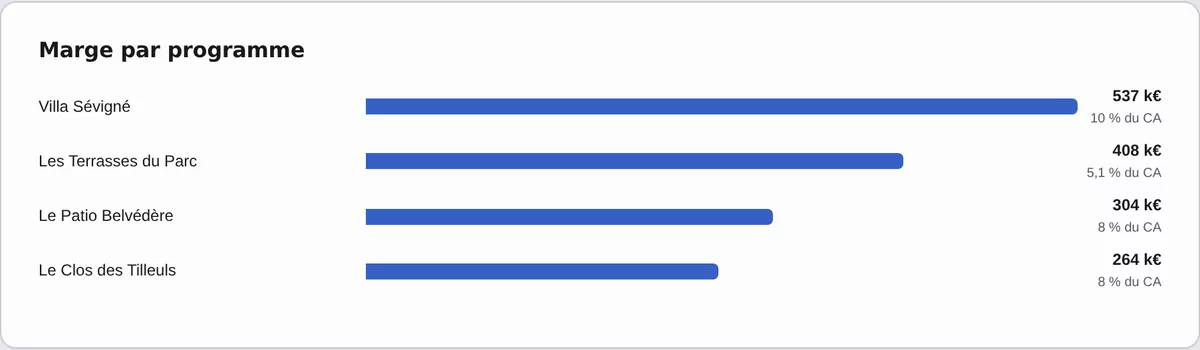
CAP IMMO est conçu pour les promoteurs immobiliers indépendants : le bilan de chaque opération se met à jour avec les ventes et les marchés de travaux, les appels de fonds se calculent lot par lot, le chantier et la trésorerie suivent, et la marge reste visible programme par programme. La démonstration s'ouvre dans le navigateur, sans inscription.
Questions fréquentes
Quel est le rôle d'un promoteur immobilier ?
Il prend l'initiative d'une opération de construction et la mène jusqu'au bout : achat du terrain, permis de construire, financement, choix des entreprises, vente des logements, souvent en VEFA, et livraison. Il est maître d'ouvrage, vendeur, et porte le risque financier de l'opération.
Comment est rémunéré un promoteur immobilier ?
Le promoteur qui vend en VEFA est rémunéré par la marge de l'opération : le chiffre d'affaires des ventes moins le prix de revient total. Une marge prévisionnelle de l'ordre de 8 à 12 % du chiffre d'affaires HT est une fourchette souvent citée, qui varie selon le marché, le risque et la banque.
Faut-il un diplôme pour devenir promoteur immobilier ?
Non. Aucun diplôme ni carte professionnelle propre n'est exigé pour exercer comme promoteur immobilier. En pratique, la banque, l'assureur et le garant évaluent l'expérience, les fonds propres et le dossier avant de financer une opération.
Quels fonds propres faut-il pour une première opération de promotion ?
Les banques demandent en général un apport de l'ordre de 15 à 25 % du prix de revient hors taxes, selon l'établissement, le profil du promoteur et le niveau de pré-commercialisation. Pour une première opération, l'exigence est plutôt dans le haut de la fourchette.
Quelle différence entre promoteur immobilier et constructeur de maisons individuelles ?
Le constructeur de maisons individuelles bâtit une maison sur le terrain de son client, dans le cadre du CCMI. Le promoteur immobilier achète lui-même le terrain, fait construire et vend les logements : il porte le risque foncier, le risque de chantier et le risque de commercialisation.
Quelles assurances un promoteur immobilier doit-il souscrire ?
Avant l'ouverture du chantier, l'assurance dommages-ouvrage (code des assurances, article L242-1) et l'assurance de responsabilité décennale du constructeur non réalisateur, dite CNR, qui couvre le promoteur-vendeur réputé constructeur.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Le bilan promoteurComment construire un bilan promoteur : recettes, charge foncière, travaux, honoraires, frais financiers, marge. Avec un exemple chiffré de compte à rebours.
- La charge foncièreCharge foncière : définition, calcul par compte à rebours, incidence foncière en €/m² de surface de plancher et exemple chiffré pas à pas pour un promoteur.
- La garantie financière d'achèvementGFA en VEFA : obligation légale, garantie extrinsèque depuis 2015, articles R261-17 et suivants du CCH, dossier demandé par la banque, coût et fin de garantie.
- Choisir un logiciel de promotionTableur, ERP ou outil spécialisé : les sept critères pour choisir un logiciel de promotion immobilière quand on mène quelques opérations par an.
- Modèle de bilan promoteur ExcelTéléchargez un modèle de bilan promoteur Excel gratuit : hypothèses, bilan HT, marge, compte à rebours foncier, grille de 12 lots et échéancier VEFA.
- La petite promotion immobilièrePetite promotion immobilière : division, permis valant division, VEFA, financement, assurances, marge et risques d'une opération de 2 à 30 logements.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.