Ce qu'on appelle une petite promotion immobilière
Aucun texte ne définit la « petite » promotion. Dans la pratique, on désigne ainsi les opérations de quelques logements à une trentaine : une division de terrain avec trois ou quatre maisons, un petit collectif de dix à vingt appartements, une réhabilitation lourde transformée en logements neufs. Le porteur est souvent un promoteur indépendant, un marchand de biens qui passe au neuf, un architecte ou un constructeur qui se lance.
Les étapes sont celles de toute opération de promotion immobilière : foncier, montage, permis, commercialisation, financement, chantier, livraison. Ce qui change, c'est le poids de chaque aléa. Sur quatre logements, un lot invendu représente un quart du chiffre d'affaires ; sur quarante, il en représente 2,5 %.
Maisons groupées ou petit collectif
| Critère | Maisons groupées | Petit collectif |
|---|---|---|
| Foncier | Terrain divisé : chaque acquéreur devient propriétaire de sa parcelle | Terrain unique, logements en copropriété |
| Autorisation | Permis valant division, ou lotissement puis permis | Permis de construire |
| Parties communes | Voirie et réseaux éventuels, gérés par une association syndicale ou une copropriété horizontale | Règlement de copropriété et état descriptif de division |
| Technique | Proche de la maison individuelle | Structure, circulations, stationnement : plus d'études |
| Commercialisation | Accédants, souvent des familles | Accédants, investisseurs, parfois un bailleur social en bloc |
Le choix dépend d'abord du plan local d'urbanisme et de la forme du terrain, ensuite du marché local : ce qui se vend dans la commune, à quel prix, et à qui. Une étude de marché à partir des ventes DVF donne les prix réellement signés à proximité.
Division parcellaire et permis valant division
Quand plusieurs maisons sont construites sur un terrain qui doit être divisé, en propriété ou en jouissance, avant l'achèvement de l'ensemble, le code de l'urbanisme permet de déposer un seul permis de construire, dit permis valant division : le dossier est alors complété par un plan de division et, le cas échéant, par le projet de constitution d'une association syndicale des acquéreurs pour les voies et espaces communs (code de l'urbanisme, article R431-24).
L'autre voie est le lotissement : diviser d'abord le terrain en lots à bâtir (code de l'urbanisme, article L442-1), par déclaration préalable ou par permis d'aménager selon les cas, puis déposer un permis par maison ou un permis groupé. Le lotissement convient quand on vend des terrains ; le permis valant division, quand on vend des maisons construites par le promoteur.
Dans les deux cas, le délai de recours des tiers et le délai de retrait de l'administration conditionnent le démarrage : voir le guide de la purge du permis de construire. La plupart des promesses de vente du terrain prévoient une condition suspensive de permis purgé.
Une société qui dépose un permis doit recourir à un architecte pour établir le projet architectural : la dispense pour les petites surfaces ne vise que les personnes physiques qui construisent pour elles-mêmes.
Petite opération immobilière : VEFA obligatoire ou non ?
La question revient chez tous ceux qui veulent se lancer dans la promotion immobilière. La réponse tient en une règle : tout contrat qui transfère la propriété d'un immeuble ou d'une partie d'immeuble à usage d'habitation, ou à usage mixte professionnel et habitation, alors que l'acquéreur verse des fonds avant l'achèvement, doit prendre la forme d'une vente en l'état futur d'achèvement ou d'une vente à terme (CCH, article L261-10). C'est le secteur protégé, et ses règles sont d'ordre public, quelle que soit la taille de l'opération.
- Vous vendez sur plan des logements, avec des paiements pendant le chantier : VEFA (ou vente à terme), avec garantie financière d'achèvement (CCH, article L261-10-1, sauf exceptions pour certains organismes de logement social) et échéancier plafonné à 35 % aux fondations, 70 % au hors d'eau et 95 % à l'achèvement (CCH, article R261-14).
- Vous vendez après l'achèvement : vente classique d'un immeuble neuf, sans échéancier ni GFA ; vous restez tenu des garanties des constructeurs comme vendeur de l'ouvrage (code civil, article 1792-1). Mais tout le chantier se finance sans l'argent des acquéreurs.
- L'acquéreur possède déjà le terrain : on ne parle plus de promotion vendue mais de construction pour autrui, qui relève d'autres contrats, dont le contrat de construction de maison individuelle (CCH, article L231-1).
Pour quatre maisons, vendre après achèvement est parfois envisageable si les fonds propres et la banque le permettent. Au-delà, la VEFA reste le mode normal : les appels de fonds des acquéreurs remboursent le crédit au fil du chantier.
Le bilan d'une petite opération de 4 logements
Exemple fictif : quatre maisons de 90 m² habitables, vendues 342 000 € TTC chacune en VEFA, TVA à 20 %. Les montants ne décrivent aucun marché réel ; ils montrent l'ordre des postes d'un bilan promoteur.
| Poste | Montant HT | % du CA HT |
|---|---|---|
| Chiffre d'affaires HT | 1 140 000 € | 100 % |
| Foncier, frais et taxes compris | 300 000 € | 26,3 % |
| Travaux et VRD, aléas compris | 560 000 € | 49,1 % |
| Honoraires techniques | 44 800 € | 3,9 % |
| Assurances | 14 000 € | 1,2 % |
| Frais financiers, GFA comprise | 30 000 € | 2,6 % |
| Commercialisation | 45 600 € | 4,0 % |
| Gestion et divers | 34 200 € | 3,0 % |
| Marge HT | 111 400 € | 9,8 % |
La leçon de l'exemple : une remise de 10 % sur une seule maison coûte 28 500 € HT, soit un quart de la marge. Un lot qui reste invendu à la livraison immobilise 285 000 € HT de chiffre d'affaires. Avant d'acheter le terrain, le compte à rebours de la charge foncière dit combien on peut le payer.
Financer une petite promotion immobilière
Le schéma est le même que pour une grande opération, décrit dans le guide du financement de la promotion immobilière : des fonds propres, un crédit promoteur, puis les appels de fonds des acquéreurs. Les exigences, elles, pèsent plus lourd sur un petit porteur.
- Fonds propres : selon Anaxago et Homunity, les banques demandent couramment 15 à 25 % de fonds propres. Ils sont apportés en capital ou en comptes courants d'associés, et restent immobilisés jusqu'au débouclage.
- Pré-commercialisation : selon Homunity et Kindnee, un taux d'environ 50 % des ventes est souvent exigé avant le crédit et la GFA. Sur quatre lots, cela veut dire deux réservations signées avant le démarrage.
- Garantie financière d'achèvement : son coût se situe, selon les mêmes sources, entre 0,4 et 2 % du chiffre d'affaires TTC, selon la solidité du promoteur et sa pré-commercialisation. Un premier dossier, sans historique, se situe rarement en bas de la fourchette.
- Garanties personnelles : caution du dirigeant, nantissement des parts : à lire avec un conseil avant de signer.
Le financement participatif ou les investisseurs privés peuvent compléter les fonds propres, à un coût plus élevé. Dans tous les cas, c'est le plan de trésorerie, mois par mois, qui dit quand la trésorerie touche son point bas et combien il faut de fonds propres pour le passer.
Les assurances : un coût fixe qui pèse sur les petites opérations
Avant l'ouverture du chantier, le maître de l'ouvrage souscrit l'assurance dommages-ouvrage (code des assurances, article L242-1). Le promoteur vendeur, réputé constructeur, répond de la garantie décennale envers les acquéreurs (code civil, article 1646-1) et souscrit pour cela une assurance de responsabilité de constructeur non réalisateur. Le détail est dans le guide des garanties de la construction.
Selon des comparateurs spécialisés, la dommages-ouvrage coûte de 1,2 à 2,5 % du coût de construction, avec une prime minimale de l'ordre de 2 000 à 3 000 € même pour un petit chantier, et des refus possibles pour les profils jugés risqués. Sur trois maisons, ce plancher se voit dans le bilan. Vérifiez aussi que chaque entreprise a une décennale valable pour les travaux qu'elle exécute.
La marge d'un petit promoteur immobilier
La marge se mesure en pourcentage du chiffre d'affaires HT ; le guide de la marge promoteur détaille le calcul. Certaines sources spécialisées situent la marge nette courante entre 7 et 10 % du chiffre d'affaires et rappellent que le promoteur gagne concrètement son argent sur les derniers lots vendus. Ce sont des ordres de grandeur, pas des références : votre marge est celle de votre bilan, mise à jour à chaque vente et à chaque avenant.
Sur une petite opération, la marge en euros compte autant que le pourcentage : 10 % de 1 million d'euros doivent payer le temps passé sur deux ou trois ans, le risque pris et les opérations qui n'aboutiront pas.
Les risques propres aux petites opérations
- La concentration : une opération, une commune, un type de produit. Un recours sur le permis bloque toute l'activité.
- Le chantier : la défaillance d'une entreprise sur un petit chantier retarde tout, et les appels de fonds avec. Le suivi de chantier doit relier l'avancement réel aux appels.
- Les ventes : un ou deux désistements font tomber le taux de pré-commercialisation sous le seuil de la banque.
- Les fonds propres bloqués : tant que l'opération n'est pas débouclée, ils ne financent pas la suivante.
- La structure : une SCCV par opération isole chaque programme, mais les associés restent tenus du passif social selon les règles de la société civile.
S'organiser à une, deux ou trois personnes
Le petit promoteur garde la maîtrise du foncier, du montage, du bilan et de la relation bancaire, et s'entoure pour le reste :
- un architecte, et un maître d'œuvre d'exécution si l'architecte ne suit pas le chantier ;
- des bureaux d'études (structure, thermique, sols) ;
- un notaire, dès la promesse sur le terrain, pour les contrats de réservation et les actes ;
- un expert-comptable habitué aux sociétés de programme ;
- un commercialisateur ou des agences locales, rémunérés au lot vendu.
Le temps manque surtout pour le suivi : relancer les appels de fonds, contrôler les situations de travaux, tenir la banque informée. C'est là qu'un outil fait gagner des heures chaque mois.
Les outils d'une petite opération
Au démarrage, un tableur suffit pour la faisabilité : un modèle de bilan promoteur Excel donne un point de départ. Il atteint ses limites dès que les ventes et les marchés vivent : grille de lots, échéanciers, appels de fonds, marchés et avenants, plan de trésorerie, planning du chantier. Avec plusieurs opérations en parallèle, recopier les chiffres d'un fichier à l'autre devient la première source d'erreurs.
Une petite promotion immobilière suivie dans CAP IMMO
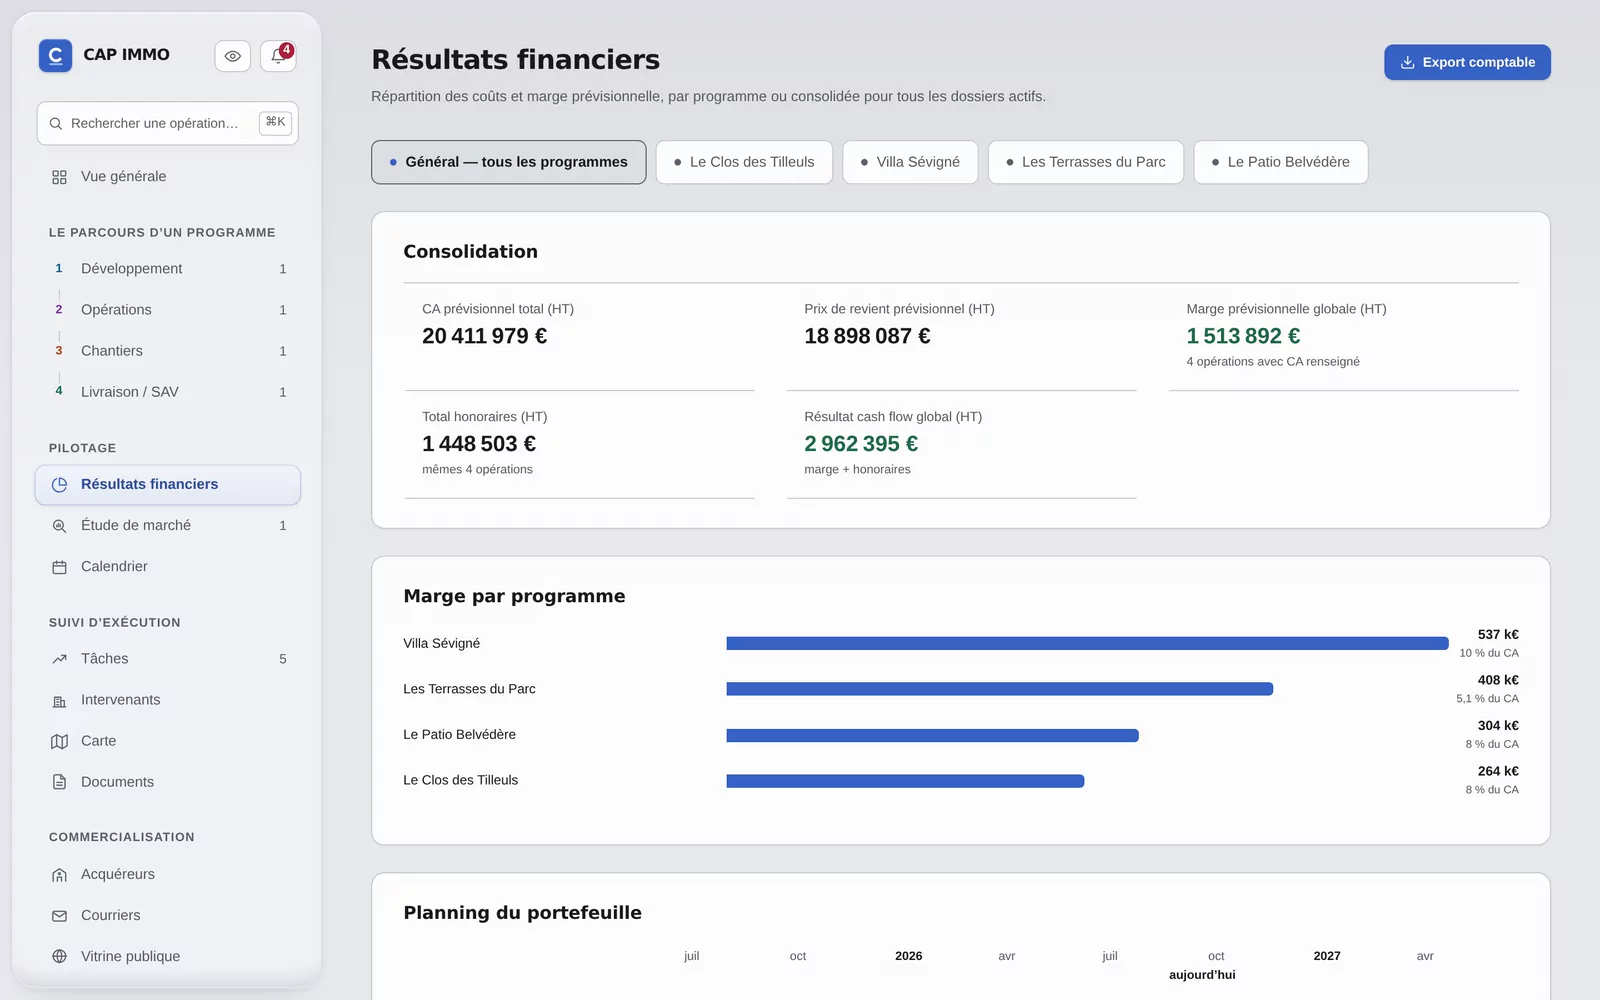
CAP IMMO est fait pour les promoteurs indépendants : le bilan se met à jour avec les ventes et les marchés de travaux, les appels de fonds se calculent dans les plafonds légaux, le planning du chantier suit ses jalons et le plan de trésorerie montre son point bas. La démonstration s'ouvre dans le navigateur, gratuitement et sans inscription.
Questions fréquentes
Qu'est-ce qu'une petite promotion immobilière ?
Une opération de quelques logements à une trentaine, menée le plus souvent par un promoteur indépendant : division de terrain avec des maisons groupées, petit collectif, réhabilitation en logements neufs. Aucun texte ne la définit ; les règles de vente, d'assurance et de financement sont les mêmes que pour une grande opération.
La VEFA est-elle obligatoire pour une petite opération de 4 logements ?
Oui dès que vous vendez des logements avant leur achèvement en encaissant des versements de l'acquéreur : le contrat doit être une vente en l'état futur d'achèvement ou une vente à terme (CCH, article L261-10), quelle que soit la taille de l'opération. Si vous vendez après achèvement, ces règles ne s'appliquent pas, mais vous financez tout le chantier.
Faut-il un permis valant division pour construire plusieurs maisons ?
Quand le terrain doit être divisé avant l'achèvement de l'ensemble, un seul permis de construire peut valoir division, avec un plan de division joint au dossier (code de l'urbanisme, article R431-24). L'autre voie est le lotissement, puis un permis par maison.
Combien de fonds propres pour se lancer dans la promotion immobilière ?
Selon des plateformes de financement comme Anaxago et Homunity, les banques demandent couramment 15 à 25 % de fonds propres, et souvent une pré-commercialisation d'environ 50 %. Le montant exact dépend du plan de trésorerie de l'opération et de son point bas.
Quelle marge pour un petit promoteur immobilier ?
Des sources spécialisées situent la marge nette courante entre 7 et 10 % du chiffre d'affaires HT. Sur une petite opération, un seul lot vendu moins cher ou invendu peut en absorber une grande partie : la marge se suit dans le bilan, à chaque vente.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- La promotion immobilièrePromotion immobilière : définition, étapes d'une opération du foncier à la livraison, rôle de chaque acteur, contrat de promotion (C. civ. 1831-1) et risques.
- Le bilan promoteurComment construire un bilan promoteur : recettes, charge foncière, travaux, honoraires, frais financiers, marge. Avec un exemple chiffré de compte à rebours.
- Financer une opération de promotionFinancement d'une promotion immobilière : fonds propres, crédit promoteur, taux de pré-commercialisation, garanties, crowdfunding et dossier pour la banque.
- La VEFAVEFA, vente en l'état futur d'achèvement : définition (code civil 1601-3), étapes de la vente sur plan, appels de fonds, GFA, livraison et VEFA en bloc.
- La SCCVSCCV : responsabilité des associés (CCH L211-2), appels de fonds, statuts, création, fiscalité translucide (CGI 239 ter), TVA et comparatif SAS et SNC.
- Le permis valant divisionPermis de construire valant division (PCVD) : dossier (code de l'urbanisme R431-24), différence avec le lotissement, PLU, ASL, taxe d'aménagement, calendrier.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.