Modèle de plan de trésorerie promoteur, format Excel (.xlsx, 33 Ko)Hypothèses, plan mensuel sur 48 mois, synthèse du point bas. Gratuit, sans formulaire, sans macro.
Télécharger le modèleCe que contient le classeur
| Onglet | Ce qu'on y fait |
|---|---|
| Hypothèses | Toutes les saisies, en jaune : calendrier (achat du terrain, ouverture et durée du chantier, livraison), chiffre d'affaires TTC et HT, rythme des ventes, terrain et frais, taxes d'urbanisme, travaux, honoraires, assurances, commercialisation, fonds propres, plafond et taux du crédit, garantie financière d'achèvement. En bas, l'échéancier VEFA selon l'avancement du chantier. |
| Plan mensuel | Quarante-huit mois, une ligne par mois : avancement du chantier, part du chiffre d'affaires signée, appels de fonds encaissés, chaque poste de dépense, TVA collectée, déductible et reversée, intérêts, tirages et remboursements du crédit, solde de trésorerie. La ligne du point bas ressort en rouge. Aucune saisie : tout se calcule. |
| Synthèse | Le point bas, son mois et sa date, le besoin de financement, l'encours maximal du crédit face à son plafond, les frais financiers, la marge, et des contrôles qui signalent une incohérence. |
Comment le plan calcule
Les encaissements suivent les ventes et le chantier
Chaque mois, le plan multiplie deux pourcentages : la part du chiffre d'affaires déjà signée chez le notaire, et la part du prix appelable au vu de l'avancement du chantier. L'échéancier par défaut suit les plafonds de l'article R261-14 : 35 % à l'achèvement des fondations, 70 % à la mise hors d'eau, 95 % à l'achèvement, le solde à la remise des clés. Si vous saisissez un échéancier contractuel plus gourmand, le classeur le ramène au plafond légal. Un acte signé après une étape paie d'un coup les étapes déjà franchies : c'est ce qui fait bondir les encaissements le mois des fondations, puis celui de la mise hors d'eau. Les mécanismes sont détaillés dans le guide des appels de fonds VEFA.
La TVA est un flux à part entière
La TVA collectée sur chaque appel de fonds n'appartient pas à l'opération : elle se reverse. Le plan calcule chaque mois la TVA collectée, déduit celle payée sur les travaux, les honoraires et la commercialisation, reporte le crédit de TVA quand les achats dépassent les ventes, et décaisse la TVA nette le mois suivant. Les règles de fond sont dans le guide de la TVA en promotion immobilière.
Le crédit se tire au besoin et se rembourse avec les ventes
Les fonds propres sont versés au premier mois. Ensuite, le crédit d'accompagnement est tiré juste assez pour garder la trésorerie minimale fixée, sans dépasser son plafond, et chaque excédent le rembourse. Les intérêts du mois se calculent sur l'encours réel de la fin du mois précédent, et non sur un encours moyen estimé.
Le point bas est mesuré avant tout financement
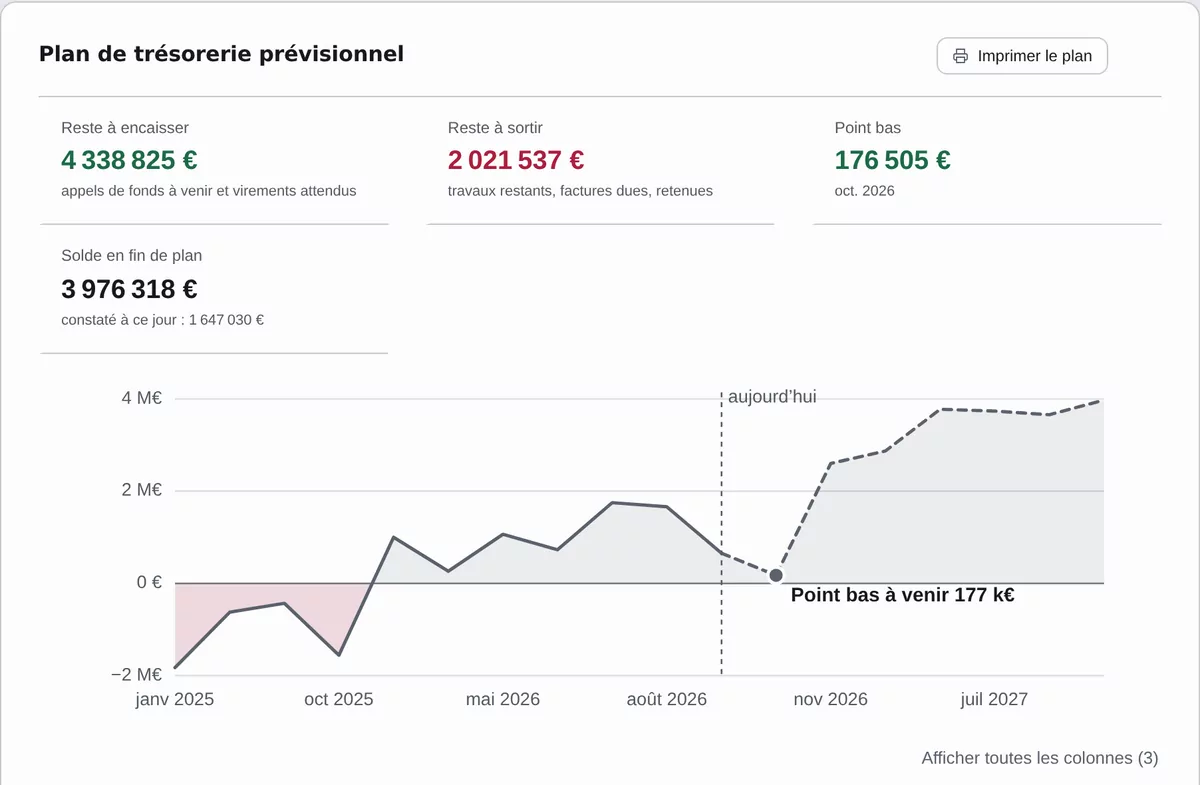
Le point bas est le minimum du cumul des encaissements moins les décaissements, intérêts compris, avant fonds propres et crédit. Ajouté à la trésorerie minimale, il donne le besoin de financement, que fonds propres et crédit doivent couvrir ensemble. Le guide du plan de trésorerie explique pourquoi c'est le chiffre que la banque regarde.
Les chiffres de l'exemple
Le classeur est livré avec la même opération fictive que le modèle de bilan : douze logements, 6 815 000 € de ventes TTC, un terrain à 1 450 000 €, 2 397 200 € de travaux sur vingt mois. Le terrain s'achète en janvier 2026, le chantier ouvre au mois 4, et 40 % du chiffre d'affaires est signé à l'ouverture ; le reste se vend à rythme régulier jusqu'au mois 19. Ces données ne décrivent aucun marché réel.
| Mois | Encaissements | Décaissements, intérêts compris | Cumul avant financement |
|---|---|---|---|
| 1, acte du terrain | 0 € | 1 549 540 € | − 1 549 540 € |
| 4, ouverture du chantier | 0 € | 344 351 € | − 1 990 084 € |
| 6, point bas | 0 € | 188 502 € | − 2 366 306 € |
| 7, fondations | 1 240 330 € | 189 287 € | − 1 315 263 € |
| 13, veille de la mise hors d'eau | 95 410 € | 187 040 € | − 1 918 730 € |
| 14, mise hors d'eau | 2 003 610 € | 187 422 € | − 102 542 € |
| 22, veille de l'achèvement | 0 € | 167 821 € | − 809 135 € |
| 23, achèvement | 1 703 750 € | 168 520 € | 726 096 € |
| 24, remise des clés | 340 750 € | 189 468 € | 877 377 € |
| 26, taxes d'urbanisme | 0 € | 81 000 € | 739 586 € |
Le point bas tombe au mois 6, en juin 2026, à − 2 366 306 € : le terrain et six mois de dépenses sont payés, et aucun acquéreur n'a encore rien versé, puisque l'échéancier de l'exemple n'appelle rien avant l'achèvement des fondations. Avec 50 000 € de trésorerie minimale, le besoin de financement atteint 2 416 306 €. Les 650 000 € de fonds propres en couvrent une partie ; le crédit monte à 1 766 306 €, sous son plafond de 2 200 000 €, ce qui laisse 433 694 € de réserve en cas de retard. Le crédit est entièrement remboursé au mois 14 par l'appel de la mise hors d'eau, retiré au mois 21 pour passer le second creux, celui qui précède l'achèvement, puis soldé au mois 23.
| Indicateur | Exemple |
|---|---|
| Point bas de trésorerie | − 2 366 306 €, mois 6 |
| Besoin de financement | 2 416 306 € |
| Encours maximal du crédit | 1 766 306 € |
| Intérêts du crédit | 63 493 € |
| Frais de dossier et garantie financière d'achèvement | 57 000 € |
| Frais financiers totaux | 120 493 € |
| Marge HT | 739 586 €, 13,0 % du CA HT |
Le modèle de bilan, qui estime les frais financiers sur un encours moyen à la louche, les chiffre à 186 000 € pour la même opération, et sa marge en est réduite d'autant : 674 078 €. L'écart de 65 507 € vient tout entier de cette ligne. C'est la raison d'être du plan de trésorerie : remplacer une hypothèse par un calcul. Sur l'ensemble de l'opération, la TVA collectée atteint 1 135 833 €, la TVA déductible 591 498 €, et 544 335 € sont reversés.
Comment l'utiliser
- Posez le calendrier. Mois d'achat du terrain, d'ouverture du chantier, durée des travaux : tout le reste s'y accroche. Un mois de chantier en plus décale chaque appel de fonds.
- Saisissez le rythme des ventes. La part signée à l'ouverture correspond à la pré-commercialisation exigée par la banque ; le reste s'étale sur la durée choisie.
- Reportez les coûts du bilan. Terrain, travaux, honoraires, assurances, commercialisation : les mêmes montants que le bilan, pour que les deux documents racontent la même opération.
- Réglez le financement. Fonds propres, plafond et taux du crédit, garantie financière d'achèvement, trésorerie minimale.
- Lisez la synthèse. Le contrôle du plafond signale un crédit trop court ; la concordance vérifie que la trésorerie finale, fonds propres déduits, retombe bien sur la marge.
- Faites bouger une hypothèse. Retardez le chantier de trois mois, ralentissez les ventes, et regardez où glisse le point bas : c'est l'exercice que la banque fera de son côté.
Ce que le modèle simplifie
- Les travaux sont lissés à parts égales sur le chantier, alors que les situations réelles pèsent plus au gros œuvre, et la retenue de garantie n'est pas isolée.
- Les acquéreurs paient le mois de l'appel, sans délai ni impayé ; les dépôts de garantie, bloqués jusqu'à l'acte, ne sont pas comptés.
- Un seul taux de TVA s'applique aux ventes, un autre aux achats ; le terrain est acheté sans TVA et la TVA sur marge n'est pas traitée.
- Les ventes avancent au même rythme pour tous les lots : une vente en bloc, avec son propre échéancier, se modélise à part.
- Les taxes d'urbanisme se paient en une fois, trois mois après l'achèvement ; au-delà de 100 000 €, la taxe d'aménagement se règle en deux fois.
Quand le tableur ne suffit plus
Un plan de trésorerie sur tableur est juste le jour où on le monte. Dès qu'un lot se signe plus tard que prévu ou qu'une situation de travaux dépasse le marché, il faut reporter le chiffre à la main, et le point bas d'hier ne dit plus rien. CAP IMMO bâtit le plan à partir des ventes, des marchés et du planning réels de l'opération : appels de fonds plafonnés à chaque étape, ventes en bloc sur leur propre échéancier, compte de TVA avec crédit reporté, intérêts calculés sur l'encours réel. Le point bas se recalcule dès qu'un jalon glisse. La démonstration s'ouvre dans le navigateur, sans inscription.
Modèle de plan de trésorerie promoteur, format Excel (.xlsx, 33 Ko)Hypothèses, plan mensuel sur 48 mois, synthèse du point bas. Gratuit, sans formulaire, sans macro.
Télécharger le modèleQuestions fréquentes
Le modèle de plan de trésorerie est-il vraiment gratuit ?
Oui. Le fichier se télécharge directement, sans formulaire ni adresse électronique à laisser. Il ne contient aucune macro, seulement des formules.
Avec quels tableurs le modèle fonctionne-t-il ?
C'est un fichier .xlsx standard, avec des formules courantes (SOMME, SI, MIN, MAX, INDEX, EQUIV, MOIS.DECALER) : il s'ouvre dans Excel, LibreOffice Calc et les tableurs en ligne qui lisent ce format.
Qu'est-ce que le point bas de trésorerie ?
C'est le moment où le cumul des encaissements moins les décaissements d'une opération est le plus négatif, avant fonds propres et crédit. Il fixe le besoin de financement que fonds propres et crédit d'accompagnement doivent couvrir ensemble.
Pourquoi le point bas tombe-t-il souvent avant les fondations ?
Parce que le terrain et les premiers mois de travaux sont payés avant le premier appel de fonds significatif, celui de l'achèvement des fondations, plafonné à 35 % du prix. Un second creux apparaît souvent juste avant l'achèvement.
Peut-on utiliser ce plan pour la demande de crédit ?
Il donne une première mesure du besoin de financement et des frais financiers. Le plan remis à la banque doit reprendre le planning et les marchés réels, et rester cohérent avec le bilan de l'opération.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Le plan de trésorerieComment bâtir le plan de trésorerie d'une opération de promotion immobilière, trouver le point bas et mesurer l'effet d'un retard de chantier ou de ventes.
- Le crédit promoteurCrédit promoteur : tirages, remboursement par les ventes VEFA, conditions des banques, taux Euribor plus marge, commissions et garanties, calcul des frais.
- Modèle de bilan promoteur ExcelTéléchargez un modèle de bilan promoteur Excel gratuit : hypothèses, bilan HT, marge, compte à rebours foncier, grille de 12 lots et échéancier VEFA.
- Le tableau de bord du promoteurTableau de bord promoteur immobilier : les 12 indicateurs d'une opération (marge, pré-co, point bas, appels de fonds), leurs seuils et le reporting banque.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.