En bref
Gérer les réservations VEFA, c'est suivre chaque réservataire de l'option posée sur un lot jusqu'à la signature de l'acte authentique chez le notaire. Le parcours compte six points de contrôle : l'option, la signature du contrat, sa notification qui ouvre dix jours de rétractation, le dépôt de garantie sur un compte spécial, le prêt de l'acquéreur, puis la notification du projet d'acte un mois avant la signature. Un tableau par lot, tenu à jour, et deux indicateurs (taux de transformation réservation → acte, taux de désistement) suffisent à piloter un programme de quelques dizaines de logements.
Qu'est-ce que la gestion des réservations VEFA ?
La gestion des réservations VEFA est le suivi administratif et commercial de chaque vente sur plan, entre le premier engagement du client et l'acte de vente notarié. Elle ne se confond pas avec le contrat lui-même : les règles du contrat préliminaire, ses mentions obligatoires et les cas de restitution du dépôt sont détaillés dans le guide du contrat de réservation VEFA. Ici, la question est opérationnelle : qui fait quoi, à quelle date, et comment le savoir pour trente lots à la fois.
L'enjeu dépasse le confort. Une réservation n'est pas une vente : tant que l'acte n'est pas signé, elle peut tomber, et le chiffre d'affaires qu'elle porte avec elle. Or c'est sur ces réservations que la banque mesure la pré-commercialisation avant d'accorder le crédit et la garantie financière d'achèvement. Un suivi approximatif donne un taux flatteur qui ne résiste pas à la première vague de désistements.
De la réservation à l'acte VEFA : les étapes
Le parcours d'un réservataire se lit comme une suite de jalons, chacun avec sa date et son responsable.
| Étape | Ce qui se passe | Point de contrôle |
|---|---|---|
| Option | Le lot est retiré de la vente quelques jours, le temps que le client se décide | Date de fin d'option |
| Signature du contrat de réservation | Le contrat préliminaire est signé, avec ses annexes | Dossier complet, dépôt dans le plafond |
| Notification | Le contrat signé est notifié au réservataire | Date de première présentation de la lettre |
| Rétractation | Dix jours pendant lesquels l'acquéreur non professionnel peut renoncer sans motif | Fin du délai : la réservation devient ferme |
| Dépôt de garantie | Versé sur un compte spécial au nom du réservataire | Date de versement, séquestre, montant |
| Financement | L'acquéreur dépose ses demandes de prêt | Date limite d'obtention prévue au contrat |
| Projet d'acte | Le projet d'acte est notifié au réservataire | Au moins un mois avant la signature |
| Acte authentique | Signature chez le notaire, le dépôt s'impute sur le prix | Date réelle de l'acte |
La suite du parcours, une fois l'acte signé, relève des appels de fonds : elle est traitée dans les guides de l'échéancier VEFA et des appels de fonds VEFA.
L'option : réserver sans engager
L'option n'est pas un acte juridique : c'est une pratique commerciale. Le promoteur ou l'agence retire un lot de la vente pour quelques jours, souvent une semaine, le temps qu'un client relise le plan, consulte sa banque ou en parle en famille. Aucune somme ne doit être demandée à ce stade : en VEFA, la seule promesse qui peut s'accompagner d'un versement est le contrat préliminaire, et le code de la construction et de l'habitation déclare nulle toute autre promesse d'achat ou de vente (article L261-15).
Le risque de l'option est connu de tous les commerciaux : elle s'oublie. Un lot optionné depuis trois semaines par un client qui ne rappelle plus est un lot qu'on ne propose à personne d'autre. Trois règles simples suffisent :
- Une durée fixe, écrite au moment de la pose, et la même pour tous les vendeurs du programme, agences comprises.
- Une date de fin visible dans le tableau des lots, pas seulement dans la mémoire du commercial.
- Une libération automatique à échéance, ou au minimum une alerte : un lot dont l'option est échue revient au stock disponible.
Garder la trace des options échues a une utilité : un lot optionné puis relâché plusieurs fois intéresse les visiteurs mais ne se décide pas. C'est souvent un signal sur son prix, son étage ou son exposition.
La signature du contrat de réservation
Le contenu du contrat est fixé par les articles R261-25 et R261-26 du code : le guide du contrat de réservation en donne la liste. Côté gestion, la signature est surtout un contrôle de dossier. Avant de faire signer, on vérifie que :
- le lot, ses annexes (parking, cave, jardin) et le prix correspondent à la grille du jour ;
- la note technique sommaire est jointe, et cohérente avec la notice descriptive qui sera annexée à l'acte ;
- la date prévue de l'acte est réaliste, puisque c'est elle qui fixe le plafond du dépôt de garantie ;
- les prêts envisagés par le réservataire sont indiqués au contrat, avec leur montant ;
- le montant du dépôt reste sous le plafond : le calculateur de dépôt de garantie le donne pour n'importe quelles dates.
La date de signature mérite d'être enregistrée, mais ce n'est pas elle qui compte pour la rétractation. L'erreur la plus fréquente consiste à faire partir le délai du jour où le client a signé au bureau de vente.
Notification et rétractation : quand la réservation devient ferme
L'acquéreur non professionnel dispose de dix jours pour se rétracter, à compter du lendemain de la première présentation de la lettre qui lui notifie le contrat (CCH, article L271-1). Tant que le contrat n'a pas été notifié, ce délai ne court pas : un contrat signé mais jamais envoyé reste indéfiniment rétractable.
Le suivi tient donc en trois dates par réservataire :
- La date d'envoi de la notification, idéalement dans les jours qui suivent la signature.
- La date de première présentation, lue sur l'avis de réception ou sur la preuve électronique équivalente.
- La date de fin de rétractation, calculée à partir de la précédente.
Pendant ces dix jours, la réservation est fragile. Beaucoup de promoteurs la comptent à part dans leur reporting : une réservation en rétractation n'a pas la même valeur, devant un banquier, qu'une réservation ferme dont le prêt est obtenu. La rétractation, si elle intervient, ouvre droit à la restitution intégrale du dépôt.
Les ventes en bloc à un bailleur social ou à un investisseur institutionnel suivent une autre logique, puisque l'acquéreur est un professionnel : voir le guide de la vente en bloc en VEFA.
Le dépôt de garantie sur compte séquestre
Le dépôt est versé sur un compte spécial ouvert au nom du réservataire, dans une banque ou chez un notaire, et il reste indisponible jusqu'à la conclusion de la vente (CCH, article R261-29). Le promoteur ne le touche pas avant l'acte : il ne doit donc jamais figurer comme une recette disponible dans le plan de trésorerie avant la date de signature.
Pour chaque réservation, le suivi du dépôt porte sur cinq informations :
- le montant, comparé au plafond légal selon le délai prévu jusqu'à l'acte (5 %, 2 % ou rien, article R261-28) ;
- la date de versement effectif, pas la date promise ;
- le dépositaire : quelle étude notariale ou quelle banque ;
- à l'acte, l'imputation du dépôt sur le prix, qui réduit d'autant ce qui reste à appeler ;
- en cas de désistement ouvrant droit à restitution, la date de la demande et celle du remboursement.
Sur ce dernier point, le texte prévoit que le remboursement intervient dans un délai maximum de trois mois à compter de la demande du réservataire, sous réserve qu'il justifie de son droit à restitution (article R261-31). Un tableau qui ne garde pas la date de demande ne permet pas de savoir si ce délai est tenu.
Suivre le financement de l'acquéreur
Entre la réservation et l'acte, le dossier le plus long est presque toujours celui du prêt. C'est aussi celui qui fait tomber le plus de réservations, et le moins prévisible : le promoteur n'a pas la main sur la décision de la banque de son client.
Le contrat de réservation indique les prêts que le réservataire envisage de solliciter, et la date limite à laquelle il doit les avoir obtenus. Si les prêts ne sont pas obtenus, ou si leur montant est inférieur de plus de 10 % aux prévisions du contrat, le réservataire récupère son dépôt sans retenue ni pénalité (article R261-31). La date limite d'obtention est donc une échéance à part entière, au même titre que la fin de rétractation.
Un suivi utile distingue quatre états : demande en cours, prêt obtenu, prêt refusé, achat sans prêt. Il s'appuie sur des pièces plutôt que sur des déclarations :
- l'attestation de dépôt de la demande auprès d'une banque ou d'un courtier ;
- l'accord de principe, puis l'offre de prêt elle-même ;
- pour un achat comptant, une attestation de disponibilité des fonds.
L'offre de prêt ne peut pas être acceptée immédiatement par l'emprunteur, qui dispose d'un délai de réflexion de dix jours : il faut en tenir compte en calant la date de l'acte. Une relance à mi-parcours du délai de financement, puis une autre une à deux semaines avant la date limite, évitent de découvrir le jour de l'échéance qu'aucune banque n'a encore répondu.
Désistements et relocation du lot
Une partie des réservations ne va pas jusqu'à l'acte. Les causes sont connues : rétractation dans les dix jours, prêt refusé, renoncement de l'acquéreur hors de tout cas légal, changement de situation personnelle. Les gérer proprement, c'est faire quatre choses dans l'ordre.
- Qualifier le motif. Il détermine le sort du dépôt : restitution s'il s'agit d'une rétractation ou d'un cas de l'article R261-31, application des clauses du contrat dans les autres cas. Le notaire tranche les situations douteuses.
- Traiter le dépôt avec le dépositaire, et noter la date de restitution le cas échéant.
- Archiver la vente tombée dans l'historique du lot, avec la date, le motif, le nom et le prix. Supprimer la ligne fait perdre l'information qui servira à piloter.
- Remettre le lot en vente sans délai : reprendre les prospects qui s'étaient intéressés à ce lot ou à cette typologie, prévenir les agences, revoir le prix si nécessaire.
Un lot sur lequel deux ventes sont tombées pose une question de produit plus que de malchance. Avant de le reproposer au même prix, il vaut la peine de regarder ce qui le distingue des lots partis sans difficulté.
Les désistements après la signature de l'acte sont d'une autre nature : la vente est conclue, et ce n'est plus une question de gestion des réservations mais de contentieux.
Préparer l'acte : notification du projet et convocation chez le notaire
La vente en l'état futur d'achèvement d'un logement se conclut par acte authentique (CCH, article L261-11). Le vendeur doit notifier au réservataire le projet d'acte de vente au moins un mois avant la date de signature (CCH, article R261-30). Ce mois est incompressible : il commande tout le rétroplanning de la signature.
En pratique, la préparation d'un acte se déroule ainsi :
- Vérifier les conditions préalables : rétractation écoulée, prêt obtenu ou achat sans prêt confirmé, pièces d'identité et situation matrimoniale transmises au notaire.
- Fixer la date de signature avec le notaire du programme et, le cas échéant, celui de l'acquéreur.
- Faire notifier le projet d'acte au moins un mois avant cette date, avec ses annexes.
- Convoquer l'acquéreur pour la signature, en lui rappelant les fonds à prévoir : la part du prix déjà exigible selon l'avancement du chantier, déduction faite du dépôt imputé.
- Enregistrer la date réelle de l'acte, qui éteint les échéances de rétractation et de prêt et déclenche les appels de fonds.
Sur un programme, regrouper les actes par vagues, en accord avec le notaire, simplifie la logistique et permet d'aligner les dates sur les jalons du chantier. Un acte signé après la mise hors d'eau, par exemple, donne lieu à un rattrapage immédiat des appels de fonds déjà échus : voir le guide de l'échéancier VEFA.
Le tableau de suivi des réservations par lot
Le support le plus courant reste un tableau où chaque ligne est un lot. Il doit répondre en un coup d'œil à trois questions : où en est chaque vente, quelle est la prochaine échéance, et qui doit agir.
| Colonne | Pourquoi elle compte |
|---|---|
| Lot, typologie, prix grille | Identifier le bien et repérer les écarts entre prix signé et prix affiché |
| État : disponible, optionné, réservé, acté, désisté | Lire le stock et l'écoulement du programme |
| Réservataire, vendeur ou agence | Savoir qui relancer, et à qui revient la commission |
| Fin d'option | Libérer les lots bloqués sans décision |
| Signature et notification du contrat | Repérer les contrats signés mais jamais notifiés |
| Fin de rétractation | Distinguer réservations fragiles et réservations fermes |
| Dépôt : montant, date, séquestre | Contrôler le plafond et préparer l'imputation à l'acte |
| Prêt : état et date limite | Anticiper les ventes qui risquent de tomber |
| Acte : date prévue, notaire, date réelle | Tenir le rétroplanning du mois de notification |
| Historique des désistements | Repérer les lots qui ne se vendent pas durablement |
Ce tableau n'a de valeur que s'il est le seul. Dès qu'une agence tient le sien et que le notaire en a un troisième, les écarts apparaissent, et c'est le banquier qui les découvre.
Les indicateurs du suivi des réservations en immobilier neuf
Quelques indicateurs suffisent à piloter la commercialisation d'un programme. Les définitions ci-dessous sont des conventions de calcul ; l'important est de garder la même d'une période à l'autre.
- Taux de transformation réservation → acte : actes signés divisés par réservations signées, sur les réservations dont la date limite d'acte est passée. C'est l'indicateur qui dit si le carnet de réservations est solide.
- Taux de désistement : ventes tombées divisées par l'ensemble des ventes signées, tombées comprises. Il se lit par motif : un taux tiré par les refus de prêt n'appelle pas la même réponse qu'un taux tiré par les renoncements.
- Délai moyen de la réservation à l'acte : il conditionne la date à laquelle les appels de fonds commencent, donc la trésorerie.
- Taux d'écoulement : lots réservés ou actés rapportés au nombre total de lots, à comparer à l'avancement du chantier.
- Chiffre d'affaires réservé et chiffre d'affaires acté : deux montants distincts, que la banque lit différemment.
Ces chiffres trouvent leur place dans un tableau de bord du promoteur, à côté de la marge et du point bas de trésorerie, parce qu'une réservation qui tombe déplace les trois à la fois.
Tableur, CRM généraliste ou logiciel dédié
| Besoin | Tableur | CRM généraliste | Logiciel de promotion dédié |
|---|---|---|---|
| Grille des lots et états | Oui, à tenir à la main | À paramétrer | Oui |
| Fin de rétractation calculée | Par formule, si personne ne la casse | Rarement prévu | Oui |
| Plafond du dépôt selon la date d'acte | Par formule | Non, en général | Oui |
| Alertes d'échéance (option, prêt, acte) | Non, sauf mise en forme conditionnelle | Oui, souvent | Oui |
| Historique des désistements par lot | Si on garde les lignes | Possible | Oui |
| Lien avec appels de fonds, bilan et trésorerie | Non, ou par copier-coller | Non | Oui |
| Coût et prise en main | Faibles | Variables | Plus élevés au départ |
Pour quelques lots, un tableur bien tenu suffit. Le CRM généraliste excelle sur les prospects mais ne connaît pas les règles de la VEFA. Le logiciel dédié se justifie quand les réservations doivent nourrir directement les appels de fonds, le bilan et la trésorerie : c'est l'objet du guide du logiciel VEFA.
La gestion des réservations dans CAP IMMO
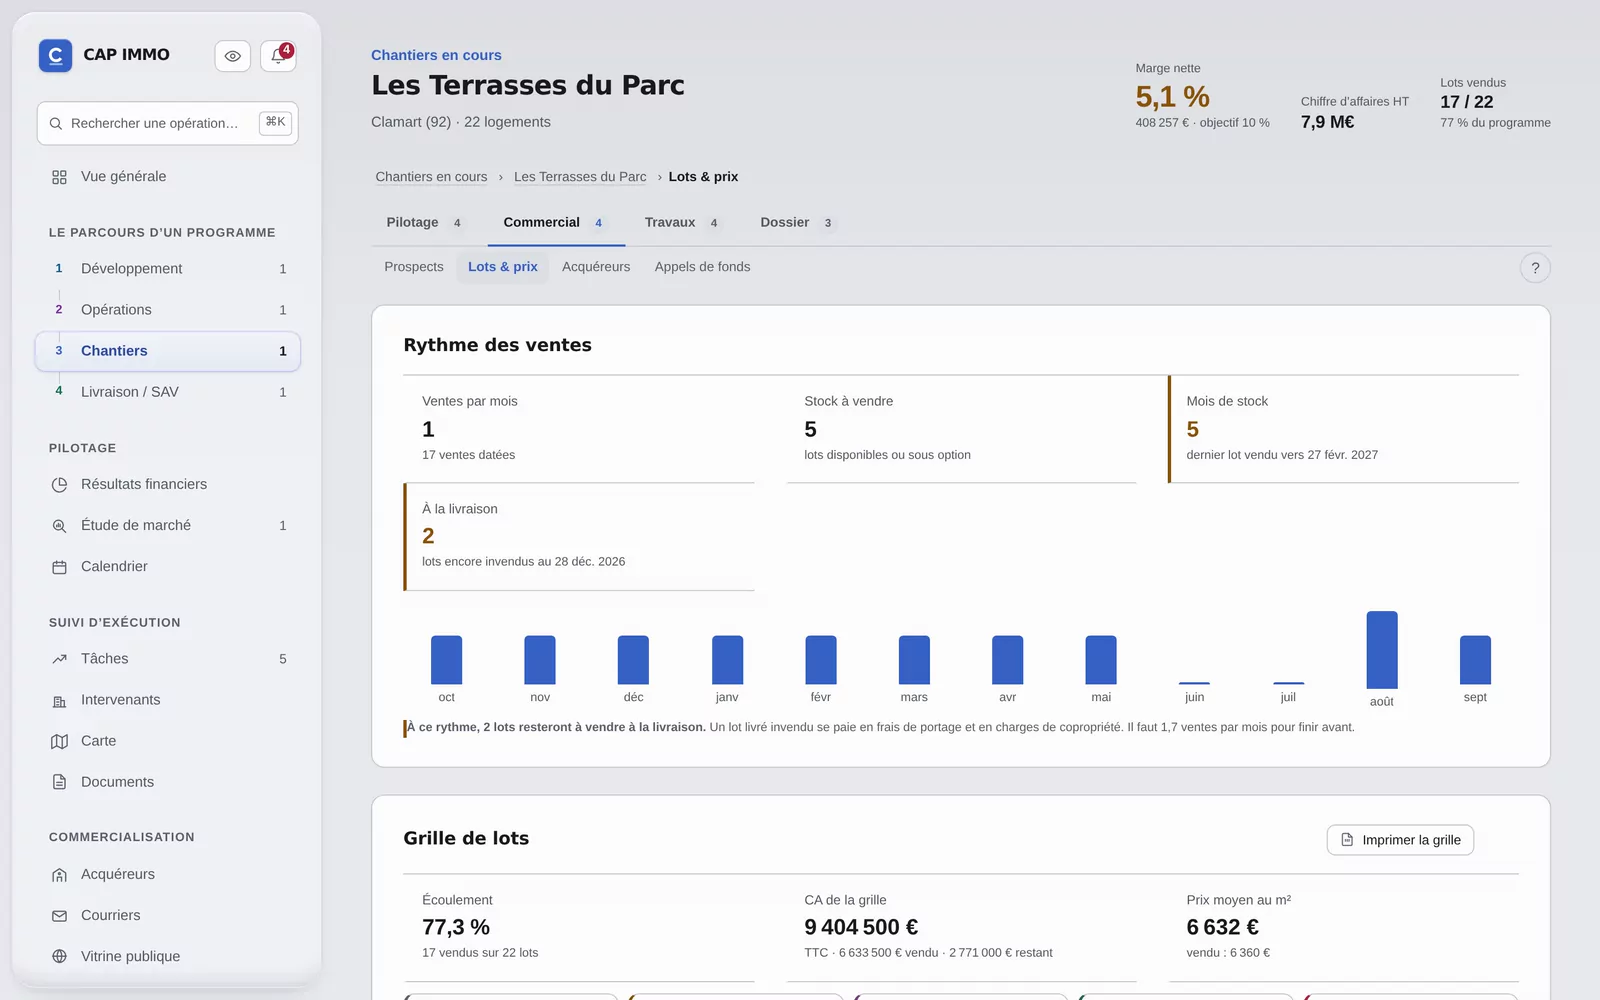
Dans CAP IMMO, la grille des lots porte l'état de chaque lot (disponible, optionné, réservé, acté, désisté) ; les options ont une date de fin et peuvent se libérer automatiquement à échéance, avec une trace des options échues. La fiche de chaque acquéreur garde la signature, la notification, la fin de rétractation calculée, le dépôt avec son plafond légal, son séquestre et sa date de restitution, l'état du prêt et sa date limite, l'acte prévu et l'acte signé ; un rappel signale un contrat signé mais pas encore notifié, et un projet de contrat de réservation s'imprime pour relecture par le notaire. Un désistement archive la vente dans l'historique du lot avec son motif, et le taux de désistement s'affiche sur le programme. Les mêmes ventes alimentent le bilan, les appels de fonds, le chantier et la trésorerie. La démonstration s'ouvre dans le navigateur, sans inscription ; pour un échange sur vos programmes, réservez une démonstration.
Questions fréquentes
Comment gérer les réservations d'un programme VEFA ?
En suivant chaque lot sur un seul tableau : état du lot, fin d'option, dates de signature et de notification du contrat, fin du délai de rétractation, dépôt de garantie et séquestre, état du prêt et date limite, date prévue et date réelle de l'acte. Chaque date est une échéance à surveiller.
Quand le délai de rétractation d'une réservation VEFA commence-t-il ?
Le lendemain de la première présentation de la lettre qui notifie le contrat de réservation à l'acquéreur non professionnel, et non le jour de la signature (CCH, article L271-1). Le délai est de dix jours.
Une option sur un lot neuf engage-t-elle l'acheteur ?
Non. L'option est une pratique commerciale qui retire le lot de la vente quelques jours. Aucune somme ne doit être demandée : en VEFA, seul le contrat de réservation peut s'accompagner d'un dépôt, toute autre promesse d'achat ou de vente étant nulle (CCH, article L261-15).
Combien de temps entre la réservation et l'acte en VEFA ?
Il n'y a pas de durée unique : elle dépend du financement de l'acquéreur et de l'avancement de l'opération. Deux contraintes s'imposent : le projet d'acte doit être notifié au moins un mois avant la signature (CCH, article R261-30), et le délai prévu jusqu'à l'acte fixe le plafond du dépôt de garantie.
Que faire quand un réservataire se désiste ?
Qualifier le motif, qui détermine le sort du dépôt de garantie ; traiter la restitution avec le dépositaire si elle est due ; archiver la vente tombée dans l'historique du lot ; remettre le lot en vente sans délai en reprenant les prospects intéressés.
Que se passe-t-il si l'acquéreur n'obtient pas son prêt ?
Si les prêts prévus au contrat ne sont pas obtenus, ou si leur montant est inférieur de plus de 10 % aux prévisions, le dépôt de garantie est restitué sans retenue ni pénalité (CCH, article R261-31). La réservation tombe et le lot revient au stock.
Comment calculer le taux de transformation réservation → acte ?
Divisez le nombre d'actes signés par le nombre de réservations signées, en ne retenant que les réservations dont la date d'acte prévue est passée. Suivez à côté le taux de désistement, ventilé par motif.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Le contrat de réservation VEFAContrat de réservation en VEFA : mentions obligatoires (CCH R261-25), dépôt de garantie plafonné à 5 % ou 2 %, rétractation de 10 jours et cas de restitution.
- La pré-commercialisationPré-commercialisation en promotion immobilière : calcul du taux (lots, CA, réservations ou actes), seuil exigé par la banque et la GFA, et comment l'atteindre
- Logiciel de gestion VEFALogiciel VEFA pour promoteur : grille des lots, réservations, actes, appels de fonds plafonnés (CCH R261-14), relances, encaissements reliés à la trésorerie.
- Dépôt de garantie VEFACalculez le dépôt de garantie maximum d'un contrat de réservation VEFA : 5 % si l'acte est prévu dans l'année, 2 % dans les deux ans, rien au-delà (R261-28).
- L'échéancier VEFAÉchéancier de paiement en VEFA côté acquéreur : plafonds de 35 %, 70 % et 95 % (CCH R261-14), rattrapage à l'acte, dépôt imputé et solde consignable.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.