En bref
La gestion des appels de fonds, c'est l'organisation qui transforme chaque étape attestée du chantier en encaissements : émettre en une fois les appels de tous les acquéreurs signés, fixer une échéance, pointer chaque virement, relancer les retards puis mettre en demeure. Le droit fixe les plafonds ; le promoteur fixe la méthode. Une semaine d'appel bien tenue tient en quatre gestes : vérifier l'attestation, émettre, pointer, relancer.
Qu'est-ce que la gestion des appels de fonds ?
La gestion des appels de fonds est l'ensemble des tâches par lesquelles un promoteur réclame, encaisse et suit les paiements échelonnés de ses acquéreurs en VEFA, depuis l'attestation d'avancement du chantier jusqu'au solde versé à la livraison.
Les règles de fond sont ailleurs : les plafonds de 35 %, 70 % et 95 % de l'article R261-14 du code de la construction et de l'habitation sont expliqués dans le guide des appels de fonds VEFA, et le calendrier vu par l'acquéreur, rattrapage à l'acte compris, dans celui de l'échéancier VEFA. Cette page traite d'autre chose : comment on s'organise, programme par programme, pour que chaque étape franchie devienne de l'argent sur le compte de l'opération, sans oubli et sans erreur.
L'enjeu est simple. Dans une vente en l'état futur d'achèvement, les appels de fonds financent une large part du chantier. Un appel émis avec deux semaines de retard, c'est deux semaines de plus sur le crédit promoteur ; un impayé que personne ne voit, c'est un trou dans le plan de trésorerie qui apparaît trop tard.
Le déclencheur : l'attestation d'avancement
Tout part d'une pièce : l'attestation par laquelle le maître d'œuvre, en général l'architecte, certifie qu'une étape du chantier est atteinte. Sans elle, pas d'appel. Elle sert trois fois : elle justifie le montant auprès de l'acquéreur, sa banque la demande avant de débloquer le prêt, et elle date l'étape pour toute la suite.
Ce qu'on vérifie avant de s'en servir
- L'étape correspond à l'acte. L'échéancier contractuel peut prévoir plus d'étapes que les trois plafonds légaux : plancher haut du rez-de-chaussée, cloisons, menuiseries. L'attestation doit viser une étape qui figure dans l'acte, avec ses mots.
- Le bâtiment est le bon. Sur un programme en plusieurs bâtiments ou tranches, chaque acquéreur n'est appelable qu'à l'avancement de son propre bâtiment. Une attestation globale ne suffit pas quand les chantiers sont décalés.
- La date est celle du constat. C'est elle qui ouvre l'appel. Une étape « prévue » au planning n'en ouvre aucun : voir le suivi de chantier.
Une bonne habitude : convenir avec l'architecte, dès le démarrage, d'un modèle d'attestation par étape et d'un délai de remise après la visite de chantier. Chaque jour entre l'étape réellement atteinte et l'attestation signée décale tous les encaissements du programme.
L'émission groupée des appels de fonds
Une étape franchie concerne en même temps tous les acquéreurs signés du bâtiment. L'erreur classique consiste à émettre les appels au fil de l'eau, lot par lot, à mesure qu'on y pense. La bonne pratique est inverse : une émission groupée, le même jour, pour tout le bâtiment.
Établir la liste des appels à émettre
Pour chaque acquéreur, le montant à appeler se calcule de la même façon : le pourcentage cumulé de l'étape atteinte, appliqué au prix, moins ce qui a déjà été appelé, moins le dépôt de garantie s'il a été imputé à l'acte. Trois cas sortent de la liste :
- Les réservations sans acte signé. Avant l'acte, seul le dépôt de garantie du contrat de réservation peut être demandé. Les étapes franchies entre-temps seront payées en rattrapage à la signature.
- Les acquéreurs déjà au plafond, par exemple ceux qui ont signé après l'étape et l'ont payée à l'acte.
- Les ventes en bloc, qui suivent leur propre échéancier contractuel (voir plus bas).
Le courrier d'appel
Chaque appel part avec un courrier qui contient au minimum : le programme et le lot, l'étape atteinte, la référence à l'acte de vente, le pourcentage cumulé exigible et le montant correspondant, ce qui a déjà été réglé, le montant à payer, la date d'échéance et le compte à créditer, celui que désigne l'acte. L'attestation d'avancement est jointe : c'est la pièce que la banque de l'acquéreur réclamera.
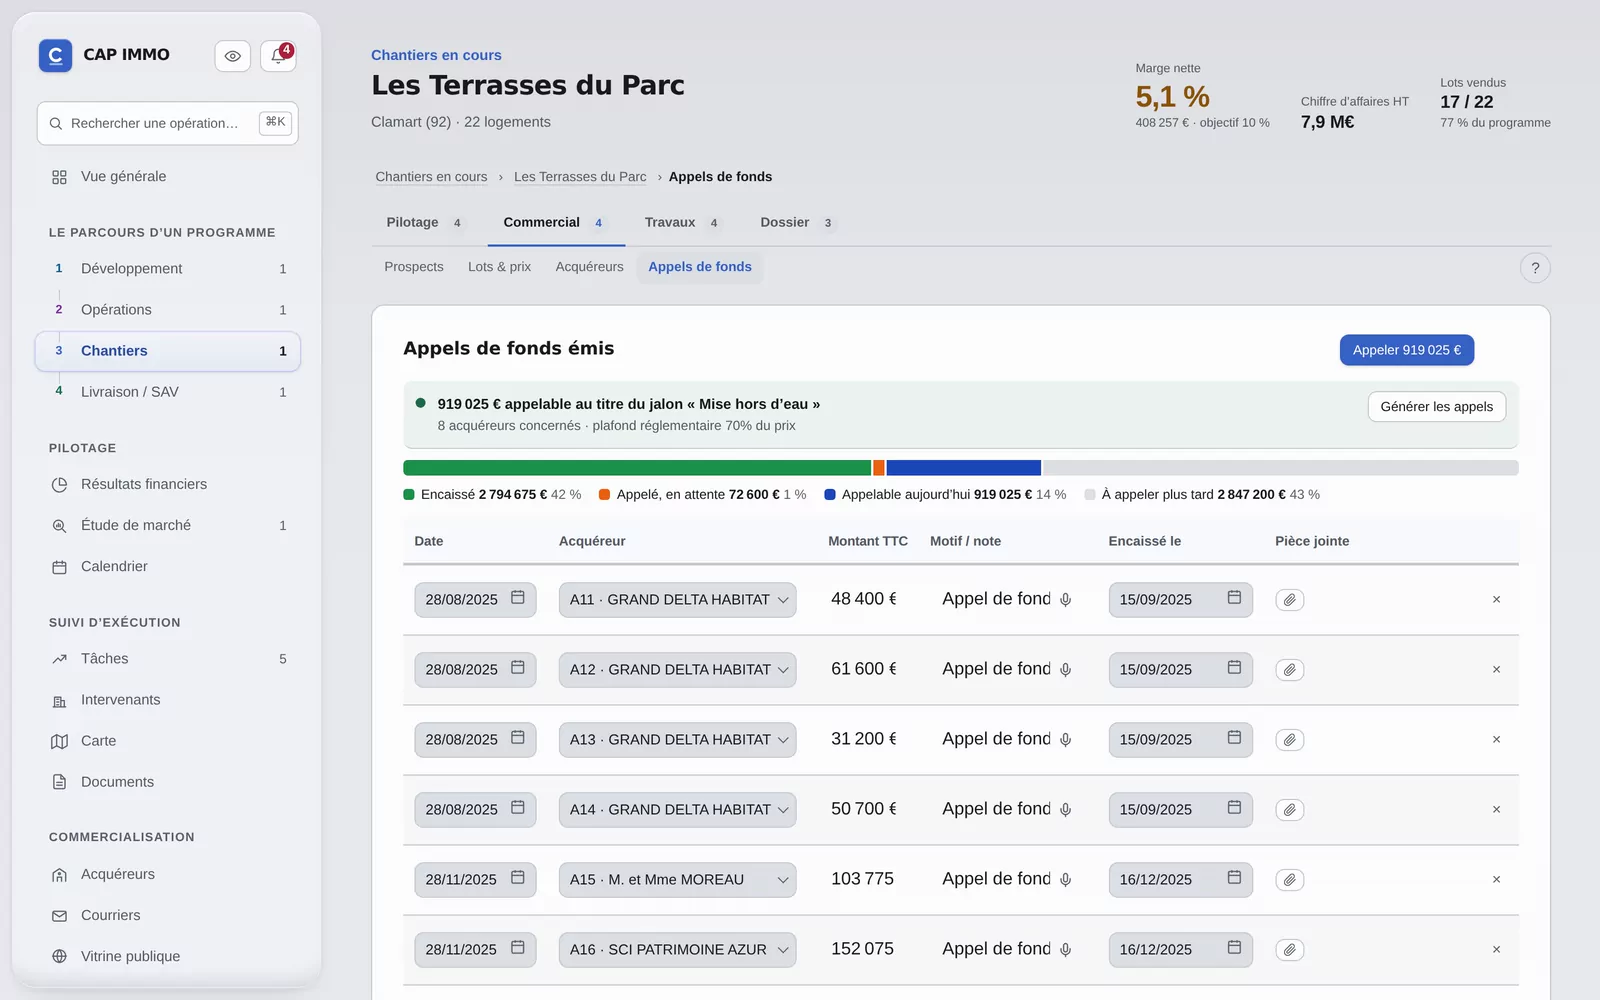
Exemple fictif : un programme de 22 logements dont 18 actés, au prix moyen de 260 000 € TTC. L'architecte atteste la mise hors d'eau. L'échéancier contractuel passe de 35 % à 70 % : l'appel représente 35 % du prix pour chacun des 18 acquéreurs, soit environ 1 638 000 € émis le même jour. Une seule journée de travail bien préparée ; dix-huit envois dispersés sur trois semaines, et c'est près de 1,6 M€ qui arrive en ordre dispersé dans le plan de trésorerie.
Le délai de paiement et l'échéance
Le délai laissé à l'acquéreur pour payer un appel est celui que prévoit l'acte de vente. Il faut le connaître avec précision, parce qu'il fixe le jour à partir duquel un appel non réglé devient un retard, et à partir duquel les intérêts de retard prévus au contrat peuvent courir.
Dans la plupart des cas, c'est la banque de l'acquéreur qui paie, par déblocage de son prêt immobilier. Son circuit ajoute des jours : réception de l'appel, contrôle de l'attestation, décaissement. Un appel complet, avec attestation jointe et montant clair, passe plus vite ; un appel sans attestation revient avec une demande de pièce, et l'échéance est souvent dépassée avant que le virement parte.
Pour la trésorerie, on raisonne donc en date d'encaissement probable, pas en date d'émission : l'émission, plus le délai de paiement, plus une marge tirée de l'expérience des appels précédents.
Suivre les encaissements, y compris partiels
Chaque virement reçu se rapproche de l'appel qu'il règle. C'est le pointage. Il se fait au fil de l'eau, idéalement chaque semaine sur le relevé du compte de l'opération, souvent ouvert chez la banque qui a délivré la garantie financière d'achèvement.
Les encaissements partiels
Un appel peut être payé en deux fois : la banque débloque le prêt, l'acquéreur complète sur ses fonds propres quelques jours plus tard ; ou un déblocage arrive pour un montant inférieur à l'appel. On pointe alors un encaissement partiel, en gardant visibles le montant reçu et le reste dû. L'appel ne passe à « encaissé » qu'une fois soldé ; le reste dû continue d'être suivi, et relancé à l'échéance comme n'importe quel impayé.
Le rapprochement bancaire
Le rapprochement consiste à vérifier, à date, que la somme des encaissements pointés sur les appels correspond aux crédits reçus sur le compte. Trois écarts reviennent souvent :
- un virement sans référence de lot, qu'il faut identifier par le nom de la banque ou de l'acquéreur ;
- un virement groupé de la banque d'un acquéreur qui règle deux appels à la fois ;
- un montant différent de l'appel, qui cache soit un paiement partiel, soit une erreur de calcul dans l'appel lui-même.
Un appel pointé à la date réelle du virement donne une trésorerie juste ; un appel coché « payé » sans date la rend fausse dès le mois suivant.
Retard de paiement : relance, mise en demeure, intérêts
Un appel non réglé à l'échéance n'est pas encore un litige : la plupart des retards viennent d'une pièce manquante ou d'un circuit bancaire lent. La relance d'un appel de fonds doit donc être rapide, factuelle et graduée.
La relance
Dès l'échéance passée, une lettre simple rappelle l'appel, sa date, l'échéance, ce qui a déjà été reçu et le reste dû, avec une nouvelle date limite. Elle invite à ne pas tenir compte du courrier si le règlement est parti entre-temps. Un appel téléphonique la double utilement : il révèle souvent que la banque attend une pièce.
La mise en demeure
Si la relance reste sans effet, la mise en demeure suit, par lettre recommandée avec demande d'avis de réception. Elle reprend le décompte, réclame le reste dû majoré des intérêts de retard prévus à l'acte, fixe un délai, et rappelle la clause résolutoire de l'acte. Avant d'aller au-delà, on consulte le notaire de l'opération ou un avocat : la mise en œuvre de cette clause suit des conditions qu'il faut vérifier au cas par cas.
Les intérêts de retard
L'acte de vente peut prévoir des intérêts en cas de retard de paiement, plafonnés à 1 % par mois des sommes exigibles par l'article R261-14 du CCH. Ils courent à compter de l'échéance, sur le reste dû. Exemple fictif : un appel de 87 500 € réglé avec vingt jours de retard, au taux de 1 % par mois, porte environ 583 € d'intérêts (87 500 × 1 % × 20 / 30). Si 60 000 € arrivent à l'échéance et le solde vingt jours après, les intérêts ne portent que sur 27 500 €.
Réclamer ces intérêts est une décision commerciale autant que juridique : face à un retard d'une semaine dû à la banque, beaucoup de promoteurs y renoncent ; face à un acquéreur qui ne répond plus, on les chiffre dans la mise en demeure.
Le solde à la livraison est un cas à part. L'acquéreur peut consigner le solde du prix s'il conteste la conformité du logement avec le contrat. Un solde consigné n'est pas un impayé à relancer : il se suit jusqu'à la levée des réserves.
Le cas des ventes en bloc
Une vente en bloc à un bailleur social ou à un investisseur suit l'échéancier fixé par son contrat, souvent daté ou négocié tranche par tranche. On ne l'appelle donc pas avec les autres acquéreurs au passage d'une étape : on appelle les tranches échues selon le contrat. S'il porte sur des logements, le contrat reste soumis au secteur protégé, et ses échéances ne peuvent pas dépasser les plafonds légaux.
Côté organisation, une vente en bloc pèse lourd dans les encaissements : une seule échéance manquée peut décaler le point bas de l'opération. Elle mérite sa propre ligne dans le calendrier des appels, avec les pièces que l'acheteur exige pour payer, et un interlocuteur identifié chez lui.
L'effet des appels de fonds sur la trésorerie
Dans le plan de trésorerie d'une opération, les appels de fonds sont la principale ressource après les fonds propres et le crédit. Leur gestion agit directement sur trois chiffres :
- Le point bas. Un appel émis ou encaissé plus tard creuse le besoin de financement au pire moment du chantier.
- Les frais financiers. Tant que les appels ne rentrent pas, le crédit promoteur reste tiré ; les intérêts courent sur l'encours réel. Voir le guide du crédit promoteur.
- La TVA. Chaque appel est TTC : la part de TVA collectée qu'il contient n'est pas de la trésorerie disponible. Voir la TVA en promotion immobilière.
Un retard de chantier décale les étapes, donc les appels, donc les encaissements. C'est pourquoi un échéancier prévisionnel des encaissements se recalcule à chaque mise à jour du planning, au lieu de rester figé à la date du bilan.
Organiser la semaine d'appel
Pour une petite structure, la gestion des appels de fonds tient dans une routine. Voici une organisation type, à adapter au délai de paiement prévu dans vos actes.
| Moment | Ce qu'on fait |
|---|---|
| Jour de l'attestation | Contrôler l'étape, le bâtiment et la date. Ranger l'attestation avec le chantier. |
| Le jour même ou le lendemain | Établir la liste des acquéreurs appelables, contrôler les montants, écarter les réservations sans acte et les ventes en bloc. Éditer et envoyer les courriers, attestation jointe. |
| Chaque semaine | Pointer les virements reçus sur le relevé du compte de l'opération, y compris les encaissements partiels. Mettre à jour la date d'encaissement probable des autres. |
| Au lendemain de l'échéance | Lister les appels non soldés. Appeler l'acquéreur ou sa banque, puis envoyer la relance écrite. |
| Une à deux semaines après la relance | Mise en demeure en recommandé pour les appels toujours impayés, intérêts chiffrés si on les réclame. |
| Chaque mois | Rapprochement bancaire complet, point des retards avec la banque du crédit promoteur si elle le demande, mise à jour du plan de trésorerie. |
Deux règles évitent la plupart des ennuis : une seule personne est responsable des appels d'un programme, et un seul fichier ou outil fait foi pour l'appelé, le reçu et le reste dû. Quand le comptable, le commercial et le gérant tiennent chacun leur liste, la relance part chez un acquéreur qui a payé, et l'impayé réel passe inaperçu.
Les erreurs de gestion qui coûtent le plus
- Appeler sur une étape prévue mais non attestée. L'acquéreur peut refuser, et sa banque ne débloquera pas.
- Oublier un lot signé en cours de chantier, ou appeler un acquéreur qui a déjà réglé l'étape en rattrapage à l'acte.
- Oublier le dépôt de garantie dans le premier appel après l'acte, et demander deux fois la même somme.
- Cocher « payé » sans date : la trésorerie et le rapprochement deviennent faux.
- Relancer trop tard, quand l'impayé a déjà décalé le point bas de trésorerie.
Tableur, CRM généraliste ou logiciel dédié
Trois façons de tenir les appels de fonds d'un programme, chacune avec ses limites.
| Besoin | Tableur | CRM généraliste | Logiciel de promotion dédié |
|---|---|---|---|
| Calcul du montant appelable par lot | Possible, par formules à maintenir | Rarement prévu | Calculé depuis l'étape attestée et l'échéancier |
| Contrôle des plafonds légaux | À construire soi-même | Non | Selon l'outil : à vérifier pendant l'essai |
| Émission groupée et courriers | Publipostage possible | Envoi de courriels en masse | Courriers édités depuis la liste des appels |
| Encaissements partiels et relances | Colonnes à tenir à la main | Relances génériques, sans calcul du reste dû | Reste dû, retard et intérêts calculés |
| Effet sur la trésorerie | Fichier séparé à reporter | Non | Relié au plan de trésorerie selon l'outil |
| Coût et prise en main | Faible, outil connu | Variable | Abonnement et temps de reprise des données |
Pour un programme de quelques lots, un tableur bien tenu suffit. Au-delà d'une dizaine d'acquéreurs, ou dès que deux programmes se chevauchent, les reports à la main deviennent la principale source d'erreur. Le guide pour choisir un logiciel VEFA liste les questions à poser pendant un essai.
La gestion des appels de fonds dans CAP IMMO
Dans CAP IMMO, l'attestation d'avancement se joint au jalon daté du chantier, par bâtiment le cas échéant, et ouvre seule les appels : le logiciel liste les acquéreurs actés qui ont un montant appelable, plafonné par l'échéancier légal ou par l'échéancier contractuel d'une vente en bloc, dépôt de garantie déduit, signale ceux dont l'attestation manque, puis enregistre les appels et édite les courriers en une fois. Le délai de paiement se règle par programme, quinze jours par défaut ; passé l'échéance, il prépare une relance puis, au moins huit jours plus tard, une mise en demeure, avec des intérêts calculés au taux du programme et plafonnés à 1 % par mois. Les encaissements, partiels compris, se pointent à leur date sur chaque appel et alimentent le plan de trésorerie ; un export d'écritures au format FEC sert le cabinet comptable, sans import automatique de relevés bancaires. Le même outil suit le bilan, les ventes, le chantier et la trésorerie : la démonstration s'ouvre dans le navigateur, gratuitement et sans inscription, et vous pouvez aussi réserver une démonstration sur une de vos opérations.
Questions fréquentes
Comment gérer les appels de fonds d'un programme immobilier ?
En partant de l'attestation d'avancement du maître d'œuvre : on établit le jour même la liste des acquéreurs actés appelables, on émet tous les appels ensemble avec l'attestation jointe, on pointe chaque virement à sa date, puis on relance dès l'échéance passée et on met en demeure si la relance reste sans effet.
Qui déclenche un appel de fonds en VEFA ?
Le promoteur, vendeur, émet l'appel. Il ne peut le faire qu'une fois l'étape du chantier atteinte, ce qu'atteste le maître d'œuvre, en général l'architecte. La banque de l'acquéreur demande cette attestation avant de débloquer le prêt.
Quel est le délai pour payer un appel de fonds ?
C'est l'acte de vente qui le fixe. Au-delà de l'échéance, l'appel est en retard et les intérêts de retard prévus au contrat peuvent courir. En pratique, le délai réel dépend aussi du circuit de déblocage de la banque de l'acquéreur.
Que faire si un acquéreur ne paie pas un appel de fonds ?
Vérifier d'abord qu'aucune pièce ne manque à sa banque, puis envoyer une relance écrite. Si elle reste sans effet, une mise en demeure par lettre recommandée avec avis de réception réclame le reste dû et les intérêts prévus à l'acte. Pour aller plus loin, le notaire ou un avocat vérifie les conditions de la clause résolutoire.
Les intérêts de retard sur un appel de fonds sont-ils plafonnés ?
Oui. L'acte peut prévoir des intérêts en cas de retard de paiement, mais l'article R261-14 du code de la construction et de l'habitation les plafonne à 1 % par mois des sommes exigibles.
Comment traiter un appel de fonds payé en partie ?
On pointe le montant reçu sur l'appel en gardant le reste dû visible. L'appel n'est soldé qu'au dernier virement ; le reste se relance comme un impayé, et les intérêts éventuels ne portent que sur ce reste.
Faut-il un logiciel pour la gestion des appels de fonds VEFA ?
Pas pour quelques lots : un tableur bien tenu suffit. Au-delà d'une dizaine d'acquéreurs ou de plusieurs programmes en parallèle, un logiciel qui calcule l'appelable, prépare les relances et relie les encaissements à la trésorerie évite les reports à la main.
Sacha ClermontConcepteur de CAP IMMO, logiciel de pilotage d'opérations de promotion immobilière pour les promoteurs indépendants. Les guides sont écrits à partir des textes en vigueur et de ce que le logiciel calcule réellement. Profil LinkedIn
À lire aussi
- Les appels de fonds VEFALes plafonds légaux des appels de fonds en VEFA (35 %, 70 %, 95 %), le dépôt de garantie, le solde à la livraison, et comment suivre chaque lot.
- L'échéancier VEFAÉchéancier de paiement en VEFA côté acquéreur : plafonds de 35 %, 70 % et 95 % (CCH R261-14), rattrapage à l'acte, dépôt imputé et solde consignable.
- Logiciel de gestion VEFALogiciel VEFA pour promoteur : grille des lots, réservations, actes, appels de fonds plafonnés (CCH R261-14), relances, encaissements reliés à la trésorerie.
- Le plan de trésorerieComment bâtir le plan de trésorerie d'une opération de promotion immobilière, trouver le point bas et mesurer l'effet d'un retard de chantier ou de ventes.
- La vente en bloc en VEFAVente en bloc en VEFA côté promoteur : bailleurs sociaux et investisseurs, prix négocié, secteur protégé, échéancier, TVA, pré-commercialisation et risques.
Le voir sur une vraie opération
La démonstration de CAP IMMO s'ouvre dans le navigateur, sans inscription : quatre programmes fictifs, un par phase, avec leurs bilans, leurs ventes et leurs chantiers.